


FAQs
Trouvez ici la réponse à vos questions les plus fréquemment posées.
Vous pouvez filtrer sur des thèmes :
Vous pouvez filtrer sur des thèmes :
Votre assurance Hospitalisation couvre les frais médicaux engendrés par votre hospitalisation ou une maladie grave.
Lors d’une hospitalisation, cela concerne les frais médicaux engendrés durant votre hospitalisation, mais également ceux engendrés pendant une certaine période avant et après votre hospitalisation (votre couverture dépend du contrat souscrit par votre employeur).
Pour connaître la durée précise de ces périodes, connectez-vous à la plateforme MyAXA Healthcare, cliquez sur « Mes couvertures », puis sur « Ma couverture - Hospitalisation ».
Lors d’une maladie grave, cela concerne tous les frais médicaux directement liés à la maladie grave, que vous soyez hospitalisé ou non. La définition d’une maladie dite « grave » dépend de votre couverture d’assurance.
La liste des maladies graves pour lesquelles vous êtes couvert par votre assurance Hospitalisation AXA se trouve sur MyAXA Healthcare dans la section « Mes couvertures » sous « Ma couverture – hospitalisation ».
Bon à savoir
Si vous êtes hospitalisé ou si vous devez vous faire hospitaliser, il est important de bien déclarer l’hospitalisation à AXA. Pour en savoir plus sur les étapes à suivre pour planifier ou déclarer votre hospitalisation, consultez la page "Que faire en cas d'hospitalisation".
Vous retrouvez les documents suivants dans votre espace client MyAXA :
- les invitations à payer
- les attestations fiscales de vos assurances pension
- les aperçus annuels de vos assurances pension, épargne et investissement
- les fiches de pension de vos assurances de groupe (par l'intermédiaire de votre employeur)
- les attestations de sinistre
- la lettre de résiliation de vos assurances
Les assurances pour particuliers suivantes sont accessibles dans votre espace client MyAXA :
- mobilité, habitation, famille ...
- pension (en tant que particulier, via votre employeur ou en tant qu’indépendant)
- épargne et placement
Pour autant que :
- les assurances soient toujours en vigueur*
- vous ayez souscrit l'assurance vous-même, que votre employeur l'ait souscrite pour vous ou que vous soyez assuré en tant qu’indépendant
*Pour les assurances déjà résiliées, les documents (par ex. les attestations fiscales) sont encore disponibles car ils peuvent encore vous être utiles.
En Belgique, il existe quatre piliers de pension. La pension légale (premier pilier) est particulièrement faible. C’est pourquoi vous pouvez la compléter avec les trois autres piliers.
- Premier pilier : la pension légale, c'est-à-dire la pension versée par l'État.
- Deuxième pilier : la pension complémentaire.
Il s'agit des assurances pension liées à votre activité professionnelle. Elles vous permettent de constituer une pension complémentaire tout en bénéficiant d'un avantage fiscal, comme les assurances groupe pour salariés et pour indépendants : la PLCI, la CPTI et l'EIP. Depuis mai 2019, il existe également la PLCS, la Pension Libre Complémentaire pour Travailleurs Salariés destinée aux salariés qui ont une assurance groupe limitée voire inexistante. - Troisième pilier : les produits de pension individuels assortis d'avantages fiscaux (épargne-pension et épargne à long terme).
Tout le monde, quel que soit son statut – particulier ou indépendant –, peut épargner dans une épargne-pension et bénéficier d’un avantage fiscal de 25 % ou 30 %.
Pour l'épargne à long terme, le montant que vous pouvez épargner et pour lequel vous pouvez bénéficier d'un avantage fiscal dépend de votre revenu professionnel net imposable. Ici aussi, vous bénéficiez d'un avantage fiscal de 30 %. - Quatrième pilier : l'épargne individuelle sans avantage fiscal, par exemple via un compte d'épargne ordinaire, un portefeuille de titres (actions, obligations), certaines assurances-vie, etc.
Connectez-vous à votre espace client MyAXA sur axa.be. Si vous n’êtes pas déjà 100% digital, un pop-up vous demandera de le devenir afin de pouvoir continuer à naviguer dans MyAXA. Modifiez à tout moment vos préférences dans la rubrique « Préférences » et définissez vos préférences pour :
- toutes vos communications administratives ou par assurance
- les notifications par e-mail/SMS
- vos paiements via Zoomit
Non, votre espace client MyAXA est personnel. Vous ne voyez que les assurances que vous avez souscrites personnellement, seul ou avec votre partenaire (par exemple : votre assurance habitation). Vous ne voyez donc pas les assurances qui ont été souscrites à titre personnel par d'autres membres de la famille.
Il est obligatoire de vous verser le capital retraite lorsque vous partez effectivement à la retraite (actuellement 66 ans). Autrement dit, au moment où vous bénéficiez d'une pension légale de retraite dans le régime des salariés ou des indépendants (selon que votre assurance de groupe est un complément à une pension légale de salarié ou d’indépendant), AXA vous verse le capital retraite de votre assurance de groupe.
Une imposition favorable est appliquée si le capital est versé au moment de la retraite (qu’elle soit anticipée ou non) ou en cas de paiement anticipé des prestations (si vous remplissez les conditions).
Les retenues suivantes s'appliquent :
A. Retenue INAMI :
- 3,55%
- Calculée sur le montant brut total incluant la participation bénéficiaire
- Retenue par l'assureur et transmise au Service fédéral des pensions
B. Cotisation de solidarité :
- 0 % si montant brut < 2 478,94 euros
- 1 % si 2478,94 euros ≤ montant brut ≤ 24 789,35 euros
- 2 % si montant brut ≥ 24 789,35 euros
- Calculée sur le montant brut total incluant la participation bénéficiaire
- Retenue par l'assureur, puis transmise au Service fédéral des pensions
- La cotisation de solidarité n'est retenue par l'assureur que si la prestation est versée sous forme de capital (>< rente)
C. Taux d’imposition distinct à l’impôt de personnes physiques sur le capital restant, hors la participation bénéficiaire
Partie financée par l'employeur
- 20 % + centimes additionnels = 20,19 % à l'âge de 60 ans
- 18 % + centimes additionnels = 18,17 % à l'âge de 61 ans
- 16,5 % + centimes additionnels = 16,66 % à partir de 62 ans ou en cas de retraite anticipée
- 10 % + centimes additionnels = 10,09 % si vous avez travaillé jusqu'à l'âge légal de la pension (66 ans) ou si vous avez une carrière de 45 ans et que vous avez été actif jusqu'à cet âge (cela doit être prouvé par une attestation)
Partie financée par l’affilié
- 16,5 % + centimes additionnels = 16,66 % sur la partie personnelle dont les primes ont été versées avant le 01/01/1993
- 10 % + centimes additionnels = 10,09 % sur la partie personnelle dont les primes sont versées après le 01/01/1993
Ces taux d’imposition sont calculés sur le montant brut des prestations moins la participation bénéficiaire, la retenue INAMI et la cotisation de solidarité.
Remarques :
- Dans l’IPP, aucun impôt n'est dû sur la participation bénéficiaire.
- Centimes additionnels communaux : le montant de l’impôt payé doit être mentionné dans la déclaration à l’impôt des personnes physiques, car un impôt communal devra encore être perçu.
Si vous avez des problèmes techniques pour vous enregistrer ou vous connecter à votre espace client MyAXA, contactez-nous via :
- Téléphone : 0032 3 286 66 11 (lundi-vendredi : 9h-12h & 14h-17h)
- Formulaire de contact
Pour toute question concernant vos assurances , vous pouvez toujours contacter :
- votre courtier
- ou nous contacter via la page de contact.
Si vous pouvez retrouver la situation de votre assurance de groupe tant sur votre relevé des droits à la retraite que sur MyPension et dans MyAXA, il se peut toutefois que les montants affichés soient différents. En effet, dans votre espace client MyAXA se trouve la situation la plus récente alors que votre relevé des droits à la retraite et MyPension affichent la situation au 1er janvier.
Vous pouvez consulter l’évolution de votre épargne constituée sous forme de graphique dans votre espace client MyAXA. Etant donné que les relevés des droits à la retraite ne sont disponibles que depuis 2016, le graphique ne peut malheureusement pas montrer l’évolution des années précédentes.
Dès que vous devenez membre du programme MyAXA Fidelity, vous recevez un code d’activation par courrier ou par e-mail.
Pour créer votre compte personnel, il vous suffit de suivre ces 3 étapes :
- Rendez-vous sur le site myaxafidelity.axa.be ou téléchargez l’application MyAXA Fidelity
- Cliquez sur le bouton ‘J’active mon compte’, saisissez votre code d'activation à 8 chiffres (mentionné dans votre e-mail de bienvenue)
- Complétez le formulaire afin de recevoir vos avantages personnalisés
Vous n'arrivez pas à activer votre compte? Appelez notre service MyAXA Fidelity au 02 681 02 11 (tous les jours ouvrables de 9h à 17h) ou par e-mail à myaxafidelity@obiz.be.
AXA demande chaque année, à un moment précis, votre salaire à votre employeur. C'est ce qu'on appelle le renouvellement annuel. Sur cette base, AXA recalcule les prestations et les primes correspondantes de votre assurance de groupe pour l’année à venir. Après chaque renouvellement, la situation est adaptée dans votre espace client MyAXA.
Vous pouvez vous connecter à votre espace client MyAXA via :
- itsme®
- votre adresse e-mail et le mot de passe que vous avez vous-même choisi au moment de votre enregistrement
Besoin de plus d'explications sur les différentes étapes ? Posez la question à Axel, notre assistant virtuel sur l'écran de connexion de MyAXA.
- Un exemple typique : vous prêtez régulièrement votre voiture à l'un de vos enfants.
Si votre famille compte plusieurs conducteurs, indiquez sur votre contrat le nom du conducteur principal, mais aussi celui de tous les conducteurs occasionnels. Oublier de transmettre ces informations peut avoir de fâcheuses conséquences. - Prêtez-vous parfois votre voiture à un ami ou à un membre de la famille ?
Pas de problème, votre assurance Responsabilité Civile (RC) couvre les dommages qu'ils pourraient causer à autrui.
Vous souhaitez une réponse personnalisée ?
Testez Axel, notre assistant virtuel vous répondra sur base de votre assurance Auto (particuliers, voiture/camionnette) !
Vérifiez votre couverture
Rendez-vous chez votre courtier, qui fera le nécessaire pour vous.
Pour pouvoir bénéficier du programme MyAXA Fidelity, vous devez posséder des contrats dans les catégories Mobilité, Habitation, Famille ou Protection Juridique, avec - au moins - une assurance Auto, Moto ou Habitation.
Le nombre de smileys que vous avez collectés grâce à ces contrats détermine votre statut (MyAXA Fidelity ou MyAXA Fidelity Diamond).
Les contributions (ou primes annuelles) désignent les primes versées au cours de l'année dans votre contrat d’assurance de groupe. Ce sont des montants payés par votre employeur conformément à votre règlement de pension et, s’il y a un financement par vous-même, ce sont les montants qui sont retenus sur votre rémunération. Vous trouverez ces informations pour votre (vos) plan(s) de pension AXA dans votre espace client MyAXA.
En cas de changement du régime de travail, les avantages liés à l'assurance de groupe seront adaptés. En cas de suspension du contrat de travail, le paiement des primes sera suspendu. Certaines périodes de suspension du contrat de travail (notamment le crédit-temps, le congé parental, etc.) peuvent être considérées comme des périodes de travail à temps plein pour l’assurance de groupe. Dans ce cas, si le règlement de pension le prévoit expressément, la totalité des primes patronales et personnelles continue d'être versée.
Vous pouvez modifier vous-même les données suivantes :
- adresse légale
- numéro de téléphone
- numéro de GSM
- adresse e-mail
Pour toute autre modification, votre courtier se fera un plaisir de vous aider.
- Votre contrat d’assurance de groupe est conclu pour une durée déterminée : « la date terme », qui correspond à l'âge de la retraite tel qu’il est défini dans votre règlement de pension. Si vous travaillez encore pour votre employeur après cette date, le contrat sera prolongé.
- Le capital de votre assurance de groupe doit (et peut seulement) être versé (liquidé) au moment où vous prenez votre pension légale (anticipée ou non) : « la date de liquidation ».
Ces dates ne correspondent pas automatiquement.
Les avantages du programme sont liés à votre statut : MyAXA Fidelity ou MyAXA Fidelity Diamond.
Voici un petit récapitulatif de ces avantages :
MyAXA Fidelity
- Paiement fractionné de vos primes, sans frais
- Accès à la plateforme MyAXA Fidelity pour bénéficier de plus de 2 000 réductions auprès de nos partenaires
- Accès gratuit au service juridique Virtual life pour répondre à vos questions concernant la législation internet et les médias sociaux
MyAXA Fidelity Diamond
- Paiement fractionné de vos primes, sans frais
- Accès à la plateforme MyAXA Fidelity pour bénéficier de plus de 2 000 réductions auprès de nos partenaires
- Accès gratuit au service juridique Virtual life pour répondre à vos questions concernant la législation internet et les médias sociaux
- Pas de franchise Responsabilité Civile Vie Privée
- Pas de franchise pour votre assurance Habitation ou Familiale
- Accès gratuit à la plateforme Doctors Online
Pour bénéficier des avantages auprès des partenaires participants, il vous suffit de demander un code d’activation.
Rendez-vous sur le site myaxafidelity.axa.be et cliquez sur “contactez-moi”. Nous traiterons votre demande le plus rapidement possible.
Vous pouvez facilement consulter l'évolution de votre capital constitué dans votre état annuel. Vous y trouverez également le taux d'intérêt garanti, ainsi que votre éventuelle participation bénéficiaire et/ou les détails de vos fonds d'investissement. Votre état annuel est disponible sous l'onglet ‘détail’ ou dans la rubrique ‘Mes documents’.
Vous bénéficiez en outre chaque année d'un bel avantage fiscal sur vos versements.
Le « capital au terme » ou « capital estimé à l’âge de la retraite » est une estimation du montant que vous recevrez à l’âge de retraite prévu dans le règlement de pension en supposant que les primes continueront à être versées jusqu'à cet âge de retraite.
Vous retrouverez le capital au terme sur votre relevé des droits à la retraite (anciennement « fiche de pension ») et dans l’espace client MyAXA.
Attention toutefois, le capital au terme est un calcul indicatif et sera recalculé au moment de la liquidation (= fin de contrat) en fonction de votre situation personnelle. Veuillez garder à l'esprit que la date de terme (= l’âge de retraite prévu dans le règlement de pension) et la date de liquidation (= prise effective de votre pension légale) peuvent différer.
Faites votre déclaration chez votre courtier.
En cas de vol ou de vandalisme : déposer immédiatement une plainte auprès de la police.
Demandez une copie du PV de dépôt de plainte et joignez-la à votre déclaration.
Une fois que nous aurons reçu votre déclaration, nous ouvrirons votre dossier sinistre et vous informerons des prochaines étapes.
La possession des assurances AXA suivantes donne droit à des 😊 (les 😊 sont cumulatifs) :
Assurance Auto :
- 1 😊 pour toute assurance Responsabilité Civile (RC) Auto (pour une voiture ou une camionnette) ;
- 1 😊pour toute assurance Mini Omnium ou Omnium avec une garantie Vol (pour une voiture ou une camionnette).
Assurance Moto :
- 1 😊 pour toute assurance Responsabilité Civile (RC) Moto (hors quads, cyclomoteurs ≤ 50CC/4Kw et 45km/h). ;
Assurance Habitation :
- 1 😊 pour l’assurance du bâtiment souscrite par le propriétaire ou la responsabilité locative souscrite par le locataire dans un contrat habitation ;
- 1 😊 pour l’assurance Vol intégrée dans un contrat habitation.
Assurance Responsabilité Civile Vie Privée :
- 1 😊 pour l’assurance responsabilité civile Vie Privée (assurance familiale) dans un contrat vie privée ou intégrée dans l’assurance habitation.
Assurance Accident Vie Privée :
- 1 😊 pour l’assurance forfaitaire Accident Vie Privée ;
- 1 😊 pour l’assurance indemnitaire Daylife Protect (à l’exclusion de Daylife Protect – extension Students Travel).
Assurance Voyage :
- 1 😊 pour un contrat annuel Horizon ou Premium.
Assurance Protection Juridique :
- 1 😊 pour les assurances Legal Village Family Full Tax Advantage ou Flex Tax Advantage;
- 1 😊 pour l’assurance Legal Village Auto Full Stand Alone;
- 1 😊 par contrat.
Smiley Bonus :
Un 😊 bonus sera octroyé à la famille MyAXA Fidelity si elle possède 1 😊 Assurance Auto ou Moto, 1 😊 Assurance Habitation et 1 😊 Assurance Responsabilité Civile Vie Privée.
Chaque assurance donne droit à un 😊 dès sa souscription. L’assurance ne rapporte plus de 😊 dès la date de prise d’effet de sa suspension, résiliation ou suppression. La famille MyAXA Fidelity ne peut plus bénéficier des avantages assurances du programme à partir du moment où l’un de ses membres a reçu une lettre de mise en demeure de suspension des garanties relative à un des contrats concernés par le Programme et ce tant que sa situation n’est pas régularisée.
Vous pouvez déclarer votre sinistre habitation en ligne ou via votre courtier. Dans les deux cas, soyez rassuré : nous nous tenons à vos côtés.
Les bons réflexes d’une déclaration de sinistre habitation :
- prenez des photos d’ensemble et détaillées de vos dégâts
- décrivez de manière détaillée les dommages à votre habitation, soyez le plus complet possible
- dressez un inventaire des biens endommagés et conservez-le car une expertise pourrait s’avérer nécessaire
- transmettez-nous tous les documents utiles (photos, preuves d’achat des biens endommagés, PV de police, factures et devis des réparations, etc.)
- choisissez votre mode d’indemnisation
Selon la nature de votre sinistre habitation, vous pourrez choisir entre un remboursement sur base de factures/devis de réparations, un remboursement en espèces ou une réparation en nature
Une fois votre déclaration envoyée :
- un expert sera peut-être désigné pour estimer vos dommages
- une franchise restera éventuellement à votre charge
- vous pourrez suivre son évolution en ligne
Les avantages d’une déclaration de sinistre habitation en ligne :
- rapide et simple
- confirmation immédiate de la prise en charge (dans la plupart des cas)
- affichage de votre éventuelle franchise
- choix des modes d’indemnisation
- votre courtier est toujours informé
Pas sûr de vous ? Vous pouvez à tout moment envoyer votre déclaration de sinistre à votre courtier qui la révisera et nous l’enverra.
Surfez vers « Faites votre déclaration » sur www.axa.be.
- Vous téléchargez immédiatement toutes les pièces justificatives
Constat d’accident, photos des dommages, PV éventuel ... Vous pouvez tous les télécharger. Il n’est plus nécessaire d’encore les envoyer.
- Votre constat d’accident est directement lu
Plusieurs zones de votre déclaration en ligne sont déjà remplies.
- Feed-back immédiat (en temps réel)
Vous découvrez le montant de votre éventuelle franchise et, dans la mesure du possible si votre sinistre est couvert ou non. Si tel n’est pas le cas, parce que votre dossier sinistre est, par exemple, trop complexe, nos gestionnaires s'en chargent en priorité.
- Vous effectuez immédiatement la réparation
Votre sinistre est couvert ?
Choisissez de préférence un garage conventionné par AXA, car vous y bénéficierez d'avantages :
- Un véhicule de remplacement, que vous soyez en tort ou non
- Le système du tiers payant (vous n’avancez pas l’argent de la réparation) si vous n'êtes pas en tort ou couvert par une omnium
- Réduction de la franchise OU de la prime en fonction des conditions de votre contrat
- Une expertise accélérée, une garantie à vie sur les réparations, un check-up de base et un nettoyage gratuit.
Votre sinistre n’est pas couvert ?
Vous venez d'avoir un accident et les dégâts sont plutôt limités ? Dans ce cas, Fixico est la solution parfaite, tant pour votre voiture que pour votre camionnette ! Sur cette plateforme digitale, vous pouvez comparer les meilleurs prix des garages de votre quartier et, si vous le souhaitez, y faire effectuer vos réparations.
- Votre courtier est toujours informé
Votre courtier reçoit toujours une copie de votre déclaration d’accident en ligne. Vous avez commencé à déclarer votre sinistre en ligne mais avez des questions ? Vous pouvez transmettre la déclaration en ligne à votre courtier pour qu'il la finalise. Vous n'aimez pas utiliser ce genre l d’outil ? Il vous suffit de contacter votre courtier qui se fera un plaisir de vous aider. C’est vous qui choisissez ! Pour les sinistres graves, , par exemple avec des blessés, nous vous orientons vers votre courtier pour un accompagnement personnalisé.
Facile à télécharger dans l'outil : photos des dommages ou éventuel PV.
Et téléchargez immédiatement votre constat d’accident, vos photos et PV éventuel dans la rubrique « Déclarations ».
C'est le montant total que vous avez déjà constitué aujourd'hui au moyen des primes versées au fil des ans et du rendement attribué. La réserve acquise ne tient pas compte des rendements futurs.
Vous trouverez la réserve acquise sur votre relevé des droits à la retraite (anciennement « fiche de pension ») et dans l’espace client MyAXA.
Les réserves acquises (y compris l'éventuelle participation bénéficiaire) de votre assurance de groupe sont versées au moment de votre départ à la retraite effectif.
En cas de décès avant votre départ à la retraite, le capital est versé au(x) bénéficiaire(s) désigné(s) dans le contrat.
Vous pouvez consulter l'évolution de la valeur unitaire des fonds internes ainsi que leurs rendements via l'outil Fundfinder disponible sur axa.be.
Votre assurance Auto est valable dans tous les pays repris sur votre certificat d’assurance. Votre assurance Responsabilité Civile (RC) couvre donc tous les dommages matériels et corporels causés à des tiers dans ces pays. Notez que la législation locale s'appliquera pour déterminer cette responsabilité ainsi que l’indemnisation. Bien sûr, nous nous y conformons.
Vous souhaitez une réponse personnalisée ?
Testez Axel, notre assistant virtuel vous répondra sur base de votre assurance Auto (particuliers, voiture/camionnette) !
Vérifiez votre couverture
Vous êtes légalement tenu d’équiper votre logement des détecteurs de fumée nécessaires.
Si vous êtes le propriétaire, vous vous en chargez vous-même.
Vous êtes locataire ?
Dans ce cas, votre propriétaire est tenu de les acheter et les installer. En tant que locataire, vous êtes cependant responsable de l’entretien de ces détecteurs.
Tous vos documents administratifs tels que vos invitations à payer et autres attestations sont regroupés dans votre espace client sécurisé MyAXA sur axa.be. Lorsqu'un nouveau document est disponible, vous recevez une notification par e-mail ou SMS. Vous pouvez vous connecter facilement avec itsme® ou votre adresse e-mail et votre mot de passe. Plus de documents papier à classer : facile, pratique et écologique.
Il n'est plus nécessaire de joindre votre attestation fiscale à votre déclaration d'impôts électronique. Cette dernière contient en effet déjà toutes les informations requises. Si vous souhaitez quand même une version papier de votre attestation, vous pouvez l'imprimer depuis votre espace client. Vous trouverez votre attestation fiscale dans la rubrique ‘Mes documents’ ou sous l'onglet ‘détail’ de votre assurance pension.
Non. Cependant, nous vous la recommandons fortement. Imaginez qu’à vélo, vous heurtiez un piéton qui, par malheur, tombe et doit être hospitalisé. Un accident assez banal mais qui peut entrainer d’importantes conséquences financières pour vous. Avec une assurance familiale, vous êtes mieux couvert pour les affronter.
Notre programme de fidélité comprend 2 niveaux donnant droit à des avantages : MyAXA Fidelity et MyAXA Fidelity Diamond.
En fonction de votre statut, vous avez accès à toute une gamme d’avantages. Découvrez-les ici
- MyAXA Fidelity : minimum 3 smileys
- MyAXA Fidelity Diamond : minimum 6 smileys
| Indemnisation maximale (par sinistre) | Franchise | ||
|---|---|---|---|
| Formule de base | |||
| Dommages corporels | 26 612 277,17 €* | Pas de franchise | |
| Dommages matériels | 5 322 455,43 €* | 266,09 €* | |
| Premium | |||
| BOB | 25 000 € | 500 € | |
| Biens loués ou confiés | 50 000 € | 266,09 €* | |
| Protection juridique | |||
| Couverture de base | 25 000 € | 350 €* | |
| Insolvabilité de tiers | 12 500 € | 250 €* | |
| Responsabilité Civile propriété cheval | |||
| Idem formule de base | 266,09 €* | ||
*Tous ces montants sont calculés sur la base de l’indice 256.85 du mois de janvier 2021 (base 100 en 1981)
Vous pouvez indiquer votre choix dans la rubrique ‘Profil et préférences’. Vous pouvez également indiquer si vous souhaitez recevoir les messages par SMS ou par e-mail, par exemple pour chaque nouvelle invitation à payer ou nouveau document disponible dans votre espace client.
Connectez-vous à votre espace client MyAXA, rubrique « Préférences » et déterminez vous-même :
- les thèmes qui vous intéressent
- le canal que vous préférez
- si nous pouvons partager vos données à caractère personnel et votre adresse électronique avec les sociétés belges d'AXA
Vous trouverez toutes les informations sur les frais dans votre état annuel. Ce document est disponible sous l'onglet ‘détail’ ou dans la rubrique ‘Mes documents’.
Il est conseillé de souscrire votre assurance voyage immédiatement après avoir réservé votre voyage.
Vous pouvez déclarer votre sinistre auto en ligne ou via votre courtier. Dans les deux cas, soyez rassuré : nous nous tenons à vos côtés.
Les bons réflexes d’une déclaration de sinistre auto :
- prenez des photos d’ensemble et détaillées de vos dégâts.
- transmettez-nous tous les documents utiles (constat d’accident, photos, PV de police, etc.).
- en cas d’accident :
- photographiez également les plaques des véhicules impliqués et le lieu du sinistre
- notez les coordonnées des éventuels témoins
- remplissez le constat, en cas de sinistre avec un tiers
Une fois votre déclaration envoyée :
- prenez contact avec un garage (partenaire) pour procéder aux réparations
- une franchise restera éventuellement à votre charge
- vous pourrez suivre son évolution en ligne
Bon à savoir : en cas de bris de vitre et si vous avez une (Mini-) Omnium, vous n’avez pas besoin de déclarer votre sinistre Auto. Contactez directement un garage partenaire.
Les avantages d’une déclaration de sinistre auto en ligne :
- rapide et simple
- confirmation immédiate de la prise en charge (dans la plupart des cas)
- affichage de votre éventuelle franchise
- lecture automatique des données de votre constat d’accident
- votre courtier est toujours informé
Pas sûr de vous ? Vous pouvez à tout moment envoyer votre déclaration de sinistre à votre courtier qui la révisera et nous l’enverra.
Vous pouvez consulter l'évolution de votre capital épargné dans votre état annuel. Ce document est disponible dans la rubrique ‘Mes documents’ ou sous l'onglet ‘détail’ de votre assurance pension.
Vous pouvez payer en ligne facilement et en toute sécurité avec :
- Bancontact
Scannez le code QR repris sur votre invitation à payer
ou
Connectez-vous à votre espace client MyAXA sur axa.be. Dans la section Documents, choisissez Invitations à payer. Pour l’invitation à payer ouverte, cliquez sur «Payer maintenant». - Zoomit
Afin de pouvoir utiliser Zoomit, vous devez d'abord l'activer dans la section Préférences de votre espace client MyAXA. Vous pouvez ensuite payer facilement vos nouvelles invitations à payer à partir de votre application bancaire.
Vous préférez le paiement par virement bancaire ? Utilisez alors le numéro de compte et la communication structurée sur votre invitation à payer.
Vous avez un sinistre avec votre moto ou votre camionnette ?
Faites votre déclaration...
- Sur papier ? Envoyez votre constat d'accident à votre courtier
- En ligne ? Surfez sur www.axa.be et allez dans la rubrique « Faites une déclaration » et cliquez sur « Déclarez votre sinistre Auto ». Ou rendez-vous dans l'espace client de votre courtier
Vous avez un sinistre avec votre vélo, e-step ou autre engin de mobilité douce ?
Votre courtier se fera un plaisir de vous aider pour la suite de la procédure.
- Rapport d'expertise
L'expert interviendra en notre nom pour évaluer vos dommages et, dans la mesure du possible, pour en déterminer la cause. À cette fin, il établit un rapport d'expertise dans lequel il énumère les différents dommages et leurs montants respectifs. Il vous expliquera clairement les calculs et vous invitera à signer le rapport.
En cas de doute, n'hésitez pas à contacter l'expert, qui se fera un plaisir de parcourir avec vous toutes les informations. Il peut également, en collaboration avec votre courtier, vous prodiguer des conseils techniques et vous informer sur les prochaines étapes de votre dossier.
- Confirmation de l'intervention
Sur la base du rapport d’expertise, nous nous prononcerons sur la prise en charge de vos dommages et déterminerons le montant exact de l'indemnisation éventuelle. Il se peut qu’une franchise soit appliquée. Une fois le paiement effectué, un décompte vous sera envoyé (avec copie à votre courtier).
- Paiement
Le montant dû sera versé sur votre compte afin que vous puissiez entamer les travaux, ou récupérer les frais déjà encourus si la compagnie avait donné son accord dans ce sens.
Pour un dossier sans intervention de tiers, toutes ces étapes se succèdent très rapidement. En cas de catastrophe naturelle ou de circonstances exceptionnelles, les démarches peuvent être plus longues, mais dans tous les cas, AXA déploiera tous les efforts nécessaires pour vous indemniser le plus rapidement possible.
N'hésitez pas à contacter votre courtier pour toute information concernant votre dossier. Il vous dispensera toujours des conseils avisés.
Vous êtes tenu d'assurer votre responsabilité de locataire que ce soit en Wallonie, en Flandre ou en Région de Bruxelles-Capitale. Vous devez donc faire assurer le logement que vous louez contre l’incendie et les dégâts des eaux. C’est logique puisque vous pouvez être désigné comme responsable des dommages que vous causez à l'habitation que vous louez (votre faute est présumée) ainsi qu'aux biens des voisins, par exemple en cas d'incendie ou de dégâts d’eau.
Une Omnium est particulièrement indiquée pour un véhicule neuf ou récent.
En bref : la RC couvre les dommages causés aux autres. L’Omnium couvre aussi votre propre véhicule.
En plus de la garantie obligatoire Responsabilité Civile (RC), l’Omnium offre à votre véhicule une protection optimale :
- les garanties de la Mini Omnium : bris de vitres, incendie, dégâts causés par les forces de la nature et heurts d’animaux, vol ou tentative de vol
- et la couverture la plus complète pour votre propre véhicule : les Dégâts matériels suite à un accident.
Vous pouvez assurer votre véhicule sur base de sa valeur catalogue ou du montant repris sur sa facture d’achat.
Vous cherchez une alternative à l’Omnium ?
Vous pouvez choisir la Mini Omnium ou, pour une protection renforcée, la Mini Omnium Extra.
La Mini Omnium Extra comprend les garanties de la Mini Omnium et ajoute une couverture en dommages matériels si votre véhicule est déclaré en perte totale suite à un accident.
Comparez en un coup d’œil les garanties de la RC, Mini Omnium, Mini Omnium Extra et de l’Omnium et choisissez la formule qui vous convient le mieux.
Sur la plateforme MyAXA Fidelity, vous pouvez :
- Vérifier votre statut
- Accéder à des réductions exclusives auprès de nos partenaires participants
- Retrouver des informations sur tous les autres avantages du programme
Via axa.be, vous pouvez :
- Vérifier votre statut MyAXA Fidelity
- Consulter vos contrats d'assurance et autres documents
- Suivre vos sinistres
- Vérifier et, si nécessaire, modifier vos données personnelles
Vous pouvez vous connecter via le bouton ‘ESPACE CLIENT MYAXA’ en haut à droite de la page d'accueil axa.be.
La règle générale est que la pension complémentaire ne soit versée qu'au moment où de la prise de la pension légale. Il peut s'agir du moment où vous atteignez l'âge légal de la retraite (65 ans jusqu'au 31 janvier 2025, 66 ans à partir du 01/02/2025, 67 ans à partir du 01/02/2030) ou plus tôt (si vous remplissez les conditions légales de carrière et d'âge liées à la pension légale anticipée) ou plus tard si vous souhaitez continuer à travailler plus longtemps.
Conditions de pension légale anticipée :
| Date | Âge minimum | Condition de carrière | Exceptions longues carrières |
|---|---|---|---|
| 2018 | 63 ans | 41 ans | 60 ans, avec une carrière de 43 ans
61 ans, avec une carrière de 42 ans |
| à partir de 2019 | 63 ans | 42 ans | 60 ans, avec une carrière de 44 ans 61 ans, avec une carrière de 43 ans |
Si vous êtes né avant 1962, une liquidation (partielle) est possible avant la prise d’effet de votre pension. Veuillez toutefois noter que cela ne s'applique que si cette possibilité est prévue dans le règlement de pension. Cette exception ne s'applique qu'aux contrats conclus avant le 1er janvier 2016.
La possibilité de paiement anticipé s'applique comme suit :
| Année de naissance | Âge en cas de liquidation éventuelle |
|---|---|
| 1961 | 63 ans |
| 1960 | 62 ans |
| 1959 | 61 ans |
| 1958 ou avant | 60 ans |
Si vous prenez votre pension après l'âge légal de la retraite ou après la date à laquelle vous remplissez les conditions pour prendre une pension anticipée en tant que salarié/indépendant, les prestations peuvent, à votre demande, être versées à partir de l'une de ces dates, pour autant que cela soit explicitement mentionné dans le règlement de pension.
- L'assurance familiale vous couvre vous et toute votre famille (et donc aussi vos animaux domestiques) contre les dommages que vous pourriez causer par inadvertance à autrui.
Exemple : le smartphone de votre ami vous échappe des mains et son écran se fissure, votre fils apprend à rouler à vélo et griffe une voiture parquée, ... - L’assurance hospitalisation vous offre un complément d’indemnisation pour ce qui n’est pas couvert par votre mutuelle. Si vous devez être hospitalisé, la mutuelle ne couvrira qu’une partie de vos frais, suivant votre traitement médical ou paramédical (chambre, chirurgien, médicaments, etc.).
Exemple : une opération à subir, un accouchement, ... - Enfin, l’assurance accident vie privée vous offre un dédommagement financier si vous subissez un accident de la vie privée qui entraine des frais médicaux, une invalidité (qu’elle soit provisoire ou permanente, totale ou partielle) ou votre décès.
Exemple : accident lors d’un barbecue, alors que vous êtes en train de bricoler, pendant une balade à vélo, ...
Une assurance responsabilité civile exploitation couvre les dommages causés à des tiers suite à des faits liés à la vie courante de votre entreprise alors que la responsabilité civile professionnelle couvre les fautes intellectuelles liées à l’exercice d’un métier.
Par exemple, en tant qu’expert-comptable, vous renversez du café sur l’ordinateur de votre client qui perd toute ses données, votre assurance responsabilité civile exploitation interviendra pour les dommages occasionnés. Par contre, si vous effectuez une faute professionnelle dans la gestion de la comptabilité de votre client, votre responsabilité civile professionnelle pourrait être engagée.
Oui, vous devez légalement au moins souscrire une assurance Responsabilité Civile (RC). Un accident est en effet vite arrivé. Même aux meilleurs conducteurs ! C’est pourquoi l’assurance RC Auto couvre les dommages matériels et corporels que vous causez aux autres. C’est le minimum requis.
Lors de votre départ à la retraite, au moment du versement (= liquidation), vous pouvez choisir de recevoir le capital en une fois ou par versements périodiques sous la forme d'une rente.
Le prix de notre assurance Vélo varie en fonction :
- du type de vélo ou engin de déplacement motorisé que vous voulez assurer
- de sa valeur
- du nombre de moyens de transport assurés (formule mono ou multi)
- de votre choix d’y ajouter ou pas l’option Sécurité du cycliste (personne seule ou famille)
Vous pouvez souscrire cette assurance via votre courtier ou directement en ligne.
Votre chien est sous votre responsabilité. Vous devrez donc indemniser le cycliste. Si vous avez opté pour l’assurance familiale, vous êtes couvert pour les dommages causés à autrui par votre animal domestique.
Pour retrouver votre attestation d’assurance Voyage, il vous suffit de vous connecter à votre espace client MyAXA :
- soit sous Vos assurances > Contrats et couvertures > Mobilité, Habitation et Famille > Assurance Voyage
- soit sous Vos assurances > Documents > Tous vos documents
Si votre propriétaire a ajouté une clause ‘abandon de recours’ à votre bail, cela signifie qu'il a souscrit une assurance incendie pour votre habitation et que vous n'avez pas à payer les dommages que vous pourriez causer à la propriété louée.
Attention cependant car cette clause ne couvre jamais les dommages à vos effets personnels, meubles, … et ne couvre pas toujours ceux que vous causez à la maison de votre voisin. Il est donc toujours plus sûr de souscrire une assurance habitation pour vos risques locatifs et votre contenu.
- Première Assistance : incluse dans votre RC Auto
Intervient lorsque votre véhicule est immobilisé suite à un accident/vol ou une tentative de vol/un incendie. Plus d'info - L’Omni Assistance : option payante
Vous propose une triple assistance (véhicule, personnes et habitation) en cas de panne, d’accident, de vol ou tentative de vol, de plein avec le mauvais carburant, … Si vous partez régulièrement à l’étranger, vous pouvez encore compléter ces options. Plus d'info
Si nécessaire, un expert et votre courtier vous rendront visite pour évaluer les dommages et vous proposer une indemnisation. Si possible, n'apportez aucune modification aux biens endommagés, car elle pourrait rendre difficile l'identification et l'estimation des dommages. Si cette modification était toutefois absolument nécessaire, n'oubliez pas de prendre des photos avant de la réaliser. Dressez une liste détaillée de tous les dommages que vous avez subis et fournissez à l'expert autant d’éléments de preuve que possible. N'oubliez pas de rassembler les documents suivants :
- La preuve des dépenses urgentes que vous avez engagées
- L'inventaire avec, de préférence, des photos des biens endommagés
- Une estimation des dommages subis, éventuellement sur la base de devis pour la réparation ou le remplacement des biens endommagés
- Les factures d'achat des biens endommagés ou volés en cas de vol ; ou, en l'absence de facture, une photo prouvant que les biens vous appartiennent
- ...
Votre dossier pourra être traité d'autant plus rapidement !
Dans certains cas, l'expert peut vous proposer de réaliser l'évaluation à distance (expertise vidéo). Dans ce cas, vous présentez le dommage quand cela vous convient, à l’aide de votre smartphone ou tablette via l'application ClaimsXperience.
Non, la franchise est toujours à votre charge. Si nous devons intervenir pour des 'dégâts matériels' ou en cas de vol, vous aurez à payer :
- 80 euros pour un vélo de ville ou autre engin de mobilité douce
- 10% de sa valeur d'achat pour un vélo neuf, qu’il s’agisse d’un VTT, d’un vélo de course ou d’un gravel bike
Pour l'option Sécurité du cycliste, vous payez une franchise de 80 euros pour les frais médicaux et autres frais d'hospitalisation.
Commencez par prendre contact avec votre courtier. Il sera en mesure de vous donner plus d’explications sur une éventuelle période de transition de votre contrat (de 30 à 90 jours). De cette façon, votre assurance incendie vous offre une double protection pour vous permettre de déménager en toute sérénité. Il arrive cependant que cette période de transition ne soit pas suffisante. Imaginez que vous deveniez propriétaire d'une nouvelle maison mais que, pendant la durée des travaux, vous deviez continuer à occuper pendant quelques mois le logement que vous louez… Dans ce genre de circonstances, vous devez maintenir l’assurance de votre logement actuel et déjà en prendre une autre pour votre future habitation.
Non, rien ne vous y oblige légalement, sauf pour un speed pedelec autonome. Cependant, notre assurance Vélo vous rembourse en cas de dommages à votre vélo, en cas de vol, etc. De plus, en cas de panne ou d'accident, vous bénéficiez d’une assistance et même, si nécessaire, d’un vélo de remplacement.
En complément de l’assurance Vélo, notre assurance Familiale couvre les dommages que vous pouvez causer à des tiers. En combinant les 2, vous bénéficiez d’une réduction de 12 euros et d’une couverture de votre responsabilité en cas de dommages à un vélo emprunté ou loué.
Une couverture « Europe » suffit même si une partie du pays est rattachée à l’Europe et l’autre à l’Asie.
Il n'est actuellement plus obligatoire d'avoir la carte verte sous format papier dans votre voiture. La version papier est nécessaire que lorsque vous voyagez dans certains pays hors de l'Union Européenne. Si vous désirez quand même télécharger la version papier de votre carte verte, connectez-vous à votre espace client MyAXA et cliquez sur « certificat d'assurance véhicule » dans la section Documents.
Envoyez un mandat de domiciliation SEPA complété à votre intermédiaire en assurance. Il enregistrera immédiatement votre domiciliation et vos prochains paiements seront dès lors automatiquement prélevés de votre compte.
À partir du moment où nous recevons la demande via votre intermédiaire en assurances, il faut compter quelques jours avant qu'elle ne soit activée. Tant que votre domiciliation n'est pas active, vous devrez continuer à payer vos primes d'assurance par virement bancaire.
Commencez par prendre les mesures nécessaires pour éviter de nouveaux dommages. Si vous devez engager des frais, il est préférable de demander au préalable l'autorisation de votre assureur.
N'hésitez pas à appeler notre Première Assistance pour vous aider à prendre les premières mesures de sécurité ! Après un sinistre couvert, vos biens seront préservés, stockés ou protégés : par exemple, en cloisonnant/sécurisant temporairement votre habitation.
Nous recherchons également des solutions si votre logement est devenu inhabitable : logement temporaire...
L’assurance Tous Risques Chantier est principalement souscrite par le maître d’ouvrage ou par l’entrepreneur. Une souscription en tant que maître d’ouvrage vous permet de garder le contrôle sur le contrat d’assurance tout en vous donnant l’occasion de vérifier le paiement effectif de la prime.
Cliquez sur lien : https://myhr-axa.neocaseonline.com
Introduisez les informations suivantes :
- Votre identifiant (votre e-mail privé, tel que renseigné dans nos systèmes)
- Votre mot de passe (à générer lors de votre première utilisation). Vous avez oublié votre mot de passe ou vous ne vous êtes encore jamais connecté ? Cliquez sur « Mot de passe oublié » et répondez aux deux questions de sécurité pour vous identifier.
Oui, les dommages consécutifs aux inondations sont bien couverts par votre assurance Habitation et vous ne devez donc, en principe, pas faire appel au Fonds des calamités. Si vous avez choisi d’assurer des éléments en plus de votre bâtiment (par exemple : le contenu tel que le mobilier, les objets… ou encore le jardin), ceux-ci sont également couverts.
Par ailleurs, votre assurance incendie vous couvre aussi pour les éléments suivants :
- votre relogement si votre habitation est inhabitable
- la sécurisation de vos biens
- les frais de nettoyage, de séchage et de déblai de votre habitation et ce, que ces travaux soient réalisés par vous-même ou par une société spécialisée
- la perte de vos animaux domestiques
- Il est aussi possible de vous verser une avance sur l’indemnité finale pour couvrir les frais de 1ère nécessité (produits d’hygiène, vêtements, …) si votre habitation est inhabitable. Cette demande peut se faire lors de votre appel à AXA Assistance.
Vous pouvez bien sûr aussi compter sur votre assurance Voyage dans ce type de circonstances.
Tous les intervenants sont assurés :
- vous-même en votre qualité de preneur d’assurance et en tant que maître d’ouvrage
- le promoteur et/ou l’administration adjudicataire
- les associés, administrateurs, gérants, commissaires, mandataires et préposés des assurés, lorsqu'ils agissent dans l'exercice de leur fonction
Pour autant que les montants de leurs travaux, activités ou services soient compris dans la valeur déclarée du chantier :
- les architectes, les ingénieurs-conseils et les bureaux d'études
- le coordinateur de sécurité
- les entrepreneurs et leurs sous-traitants
- les fournisseurs et autres participants non nommés ci-dessus
Pour l’assurance Protection Juridique – Médiation, vous êtes le seul à être assuré.
- Mettez-vous à l'abri
- Y a-t-il des blessés ? Appelez le 112 !
- Placez votre triangle de secours pour signaler l’accident et enfilez votre gilet de sécurité fluorescent.
- Mettez-vous à l'abri ! Par exemple, derrière une glissière de sécurité
- Prenez des photos et notez les coordonnées des témoins
Avant de déplacer éventuellement les véhicules concernés, prenez une photo de :
- La plaque d'immatriculation du ou des autres véhicules
- Le lieu de l'accident et les dommages causés au véhicule
Notez également les coordonnées complètes des témoins : nom, adresse et numéro de téléphone.
- Votre véhicule est-il immobilisé, vous avez besoin d'aide ?
Composez le numéro 02 550 05 55.
Notre assistance organise pour vous, 24 heures sur 24, 7 jours sur 7 :
- les premiers services d'urgence
- le dépannage ou le remorquage du véhicule immobilisé
- le rapatriement des passagers à leur domicile
- la mise à disposition d’un véhicule de remplacement en fonction des garanties et de la nature de l'accident
- Complétez votre constat d'accident
- Restez calme et courtois et donnez simplement un compte rendu objectif des faits
- Choisissez votre colonne (A ou B) et remplissez-la à l'aide de votre carte verte
- Vérifiez les informations fournies par le(s) autre(s) conducteur(s)
- Remplissez vous-même votre propre partie ! Sauf en présence de la police ou de votre courtier
- Faites un schéma clair et détaillé de l’accident :
- Avec une flèche, indiquez la direction d'un véhicule en mouvement (pas de flèche si vous êtes à l'arrêt !)
- Indiquez clairement où se trouvent les feux de circulation
- Marquez clairement le bord de la chaussée
- Au recto : ne faites plus de changements après la signature des 2 conducteurs !
Le verso peut être rempli ultérieurement
N'oubliez pas :
- Vérifiez que la copie carbone est bien lisible et prenez une photo !
- Êtes-vous en désaccord avec l'autre conducteur sur les circonstances ou le schéma de l’accident ? Mentionnez-le clairement dans la case « Remarques » de votre constat d’accident ou faites une déclaration unilatérale.
Les packages Talensia, proposés par votre courtier ou via l’AXA Business Pack, regroupent différentes assurances pour indépendants, professions libérales ou petites et moyennes entreprises jusqu’à 50 personnes. Dans le cadre de cette offre, vous composez le package adapté à votre activité.
Axé sur la performance et la souplesse, un package Talensia se décline et évolue en fonction de vos besoins. Les garanties sélectionnées au sein des assurances de votre package bénéficient automatiquement des principales extensions recommandées pour vos activités.
Si vous rénovez ou si vous construisez, l’assurance Tous Risques Chantier doit être souscrite avant le début du chantier.
Les accessoires pour vélos ou autres engins de déplacement motorisés qui sont ajoutés à l'assurance postérieurement à la souscription et votre équipement de cycliste sont couverts jusqu’à maximum 250 euros (TTC) pour les 2 postes cumulés.
Une Omnium peut être intéressante pour un véhicule neuf ou récent (de 0 à 24 mois). Vous bénéficiez ainsi d'une protection optimale et des garanties les plus complètes avec la couverture des dommages matériels à votre propre véhicule suite à un accident.
Vous pouvez assurer votre véhicule sur base de sa valeur catalogue ou du montant repris sur sa facture d'achat.
Si votre véhicule a plus de 5 ans, nous vous proposons – en complément de votre RC – une Mini Omnium.
Dans le tableau « Choisissez la formule qui vous convient le mieux », vous pouvez voir quelles sont les garanties dont vous bénéficiez ou non lorsque vous souscrivez une assurance RC avec ou sans (Mini)Omnium.
L’assurance Soins Ambulatoires couvre les frais médicaux qui ne sont pas liés à une hospitalisation. Il s’agit par exemple de consultations chez le médecin ou chez le dentiste, des frais de médicaments, de prothèses dentaires ou encore de verres de lunettes.
Les contrats d’assurance santé contractés chez AXA ne comprennent pas automatiquement la couverture « Soins Ambulatoires ». Pour savoir si vous êtes couvert, connectez-vous à la plateforme MyAXA Healthcare, cliquez sur « Mes couvertures ». Si la catégorie « Ma couverture - autres soins médicaux » apparait, cela signifie que vous bénéficiez de l’assurance Soins Ambulatoire.
En outre, le type de soins remboursés varie en fonction de votre couverture, qui dépend du contrat souscrit par votre employeur. Pour consulter la liste des frais médicaux couverts par votre assurance, cliquez sur « Ma couverture – autres soins médicaux ».
Les valeurs déclarées sont fixées par le preneur d’assurance et sous sa responsabilité. Pour éviter toute sous-assurance, elles ne peuvent être inférieures au total des montants qui seront facturés (TVA comprise) :
- par les entrepreneurs ou sous-traitants
- pour les honoraires de votre architecte, de l’ingénieur-conseil, du coordinateur de sécurité et des éventuels bureaux d’étude
Prenons un exemple extrême pour clarifier ceci : supposons qu'un pianiste professionnel se blesse sérieusement le doigt en cuisinant et qu’il ne récupérera pas sa dextérité.
- La mutuelle l'aide à payer les factures d'hospitalisation et, compte tenu de son incapacité de travail, lui verse une indemnité journalière.
- Son assurance hospitalisation prévoit un complément d’indemnité en plus de l'intervention de sa mutuelle.
- L'assurance accidents va encore plus loin car elle ne se limite pas aux frais d'hospitalisation. Elle n'intervient pas en cas de maladie, mais bien lorsqu'il s'agit d'un accident dans votre vie privée. Cette assurance prend donc également en charge les conséquences à long terme de l'accident.
Le pianiste, empêché d’exercer sa profession après cet accident et perdant donc sa source de revenus, peut dès lors compter sur une indemnité d'invalidité permanente. La même logique s'applique également à vous, par exemple, si - en taillant votre haie - vous faites une chute dans votre jardin et que vous vous retrouvez en incapacité de travail temporaire ou permanente.
À ne pas confondre avec une assurance familiale qui vous couvre, vous et votre famille (y compris vos animaux de compagnie), pour les dommages que vous causez aux autres.
En tant que client particulier, vous pouvez consulter vos invitations à payer par voie digitale dans l'espace client MyAXA sous la rubrique ‘Documents’.
En tant que client professionnel, vous pouvez obtenir une copie de l'invitation à payer via votre intermédiaire en assurances.
Si vous décédez avant votre départ à la retraite, le capital de votre assurance de groupe sera versé au(x) bénéficiaire(s) désigné(s) suivant l’ordre établi dans le règlement de pension.
Vous avez toujours la possibilité de demander une dérogation bénéficiaire et de désigner une autre personne que celles qui reprise dans le règlement de pension.
(Voir question « Qu'entend-on par ordre standard des bénéficiaires en cas de décès ? Et (comment) puis-je le modifier ? »).
L’assurance de groupe peut être complété par des assurances complémentaires qui couvrent le risque de décès par accident et/ou le risque d'incapacité de travail.
La couverture « Décès par accident » couvre le décès de l'affilié résultant d'un accident survenu au cours des 12 mois qui ont précédé ce décès.
Pour plus d’informations sur les spécificités de votre contrat, nous vous invitons à prendre contact avec le service du personnel de votre employeur.
Contactez votre intermédiaire en assurances et fournissez-lui un mandat de domiciliation SEPA complété sur lequel figure le numéro de compte correct.
L’assurance collective Hospitalisation couvre les travailleurs salariés et les dirigeants d’entreprise indépendants.
Si vous, en tant qu'employeur, le permettez, elle peut aussi être souscrite pour :
- le conjoint/partenaire de vos salariés
- les enfants de vos salariés et ceux de leur conjoint/partenaire (c’est-à-dire les enfants légitimes, reconnus et adoptés et qui bénéficient d’allocations familiales)
Le coût des primes pour l’affiliation des membres de la famille peut être assumé par vous, en tant qu'employeur, ou reporté sur les employés bénéficiaires. Vous devez communiquer les différentes options à vos salariés lors de la souscription du contrat d’assurance.
Si l’assurance peut être élargie aux membres de la famille de vos salariés, celle-ci doit être souscrite pour tous les membres existants au moment de l'affiliation. Cela ne concerne évidemment pas les personnes intégrant leur famille après le moment de l'affiliation (à l’occasion d’un mariage, d’une naissance ou d’une adoption, par exemple).
- Dégâts matériels, vol et l'option Sécurité du cycliste : en Belgique. Ces couvertures sont étendues dans le monde entier pour des séjours de max. 2 mois consécutifs.
- Assistance : en Belgique et jusqu’à un rayon de 30 km au-delà de nos frontières.
- Première Assistance : incluse dans votre RC Auto
Intervient lorsque votre véhicule est immobilisé suite à un accident/vol ou une tentative de vol/un incendie. Plus d'info - L’Omni Assistance : option payante
Vous propose une triple assistance (véhicule, personnes et habitation) en cas de panne, d’accident, de vol ou tentative de vol, de plein avec le mauvais carburant, … Si vous partez régulièrement à l’étranger, vous pouvez encore compléter ces options. Plus d'info
Vous trouverez le montant total épargné sur votre état annuel. C'est le cas aussi bien pour les formules d'épargne pour particuliers (épargne-pension, épargne à long terme, PLCS et assurance groupe) que pour les formules d'épargne pour indépendants (PLCI, CPTI et EIP).
Vous trouverez le montant total épargné dans votre espace client MyAXA, dans la rubrique « Vos assurances » (cliquez sur « Pension » sous « contrats et couvertures »).
Vous trouverez également sur MyPension un aperçu des montants épargnés dans le cadre d’une PLCI, d'un EIP, d'une assurance de groupe ou d'une PLCS.
La continuation individuelle permet à vos collaborateurs de continuer à bénéficier des couvertures et des avantages de l’assurance Hospitalisation et/ou de l’assurance soins Ambulatoires souscrite auprès d’AXA en cas de perte de l’assurance collective (s'ils quittent l’entreprise ou partent à la retraite, par exemple).
Ils peuvent souscrire, sans formalités médicales ni délai d’attente, un contrat à titre individuel offrant une couverture similaire pour autant que l'affilié ait été assuré de manière ininterrompue pendant au moins les deux dernières années précédant la date de la cessation de couverture dans un contrat d'assurance santé. Ce nouveau contrat est viager et prend cours à la date de cessation de l’assurance collective.
C’est à vous, en tant qu’employeur, d’informer votre employé de son droit à la continuation individuelle. Vous êtes obligés de fournir les informations suivantes :
- Le collaborateur peut continuer l'assurance à titre individuel (information à fournir au plus tard 30 jours après la perte de la couverture collective).
- L'assuré et éventuellement le coassuré disposent de 30 jours à partir du jour de la réception du courrier de l'employeur pour communiquer à l'assureur leur intention de continuer l'assurance à titre individuel.
- L'assuré et l'éventuel coassuré disposent de 30 jours à partir du jour de la réception de l'offre de l'assureur pour accepter cette proposition.
Le collaborateur doit toutefois lui-même proposer la continuation individuelle aux membres de sa famille qui ont perdu le bénéfice de l’assurance collective (divorce, départ de l’enfant, enfant de plus de 25 ans etc.). Pour demander la continuation individuelle de leur assurance, ils peuvent contacter nos services par e-mail : continuation@axa.be.
Vous pouvez vous connecter via :
- itsme®
- votre adresse e-mail et votre mot de passe
Besoin de plus d'explications sur les différentes étapes ? Posez la question à Axel, notre assistant virtuel sur l'écran de connexion de MyAXA.
Votre assurance accidents de la vie privée ne couvre que les accidents de la sphère privée, par exemple les accidents survenus à la maison ou dans votre jardin. Si vous souhaitez vous protéger en cas d'accident de voiture, vous avez besoin d'une couverture spécifique Sécurité du conducteur que vous pouvez souscrire en option avec votre assurance RC auto obligatoire.
- L’assurance de groupe dite « hybride » : elle permet de combiner un potentiel de rendement élevé lié à un fonds d’investissement (branche 23) à la sécurité d’un taux d’intérêt garanti (branche 21).
- L’assurance de groupe investie dans un fonds d’investissement (branche 23) : associée à des placements financiers, elle permet d’obtenir un rendement potentiellement plus élevé, mais non garanti car il est lié à l’évolution des marchés financiers.
De plus, dans le cadre de la Loi sur les Pensions Complémentaires (LPC), votre employeur vous garantit un rendement minimum légal actuel de 2,50% sur les primes versées. Il s’agit de vos droits minimums acquis. En cas de fluctuation à la hausse des marchés financiers votre assurance de groupe ne peut qu’apporter un bonus à votre épargne.
L’assurance collective Hospitalisation couvre les travailleurs salariés (via leur employeur) et les dirigeants d’entreprise indépendants.
Si votre employeur le permet, elle peut aussi être souscrite pour :
-
votre conjoint/partenaire
-
vos enfants et les enfants de votre conjoint/partenaire (c’est-à-dire les enfants légitimes, reconnus et adoptés et qui bénéficient d’allocations familiales)
Le coût des primes pour l’affiliation des membres de la famille peut être assumé par l’employeur ou reporté sur les employés bénéficiaires. Votre employeur vous communiquera les différentes options lors de la souscription du contrat d’assurance.
Si l’assurance peut être élargie aux membres de votre famille, celle-ci doit être souscrite pour tous les membres existants au moment de votre affiliation. Cela ne concerne évidemment pas les personnes intégrant votre famille après le moment de votre affiliation (à l’occasion d’un mariage, d’une naissance ou d’une adoption, par exemple).
Pour vérifier si les membres de votre famille sont bien couverts par votre assurance Hospitalisation AXA, rendez-vous sur la plateforme MyAXA Healthcare.
Vous envisagez de souscrire une nouvelle assurance auto chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Vous pouvez informer AXA de votre hospitalisation en quelques clics via la plateforme MyAXA Healthcare, en cliquant sur « Planifier mon hospitalisation » sous l’onglet « Mon Hospitalisation ».
La vitesse et la puissance de votre vélo électrique déterminent la catégorie à laquelle il appartient. Et donc aussi si vous êtes légalement obligé ou non de souscrire une assurance Responsabilité Civile (pour les dommages que vous causez aux autres personnes).
Speed Pedelec
- peut rouler jusqu'à 45 km/h
- développe une puissance allant jusqu'à 4 000 W
- à partir de 16 ans
- permis de conduire, casque et inscription auprès de la DIV obligatoires
- vous devez respecter les règles de circulation pour les cyclomoteurs
Si l'assistance au pédalage est maintenue, même à des vitesses supérieures à 25 km/h, l'assurance Familiale est suffisante. Par contre, si le Speed Pedelec est capable de se déplacer de manière autonome - c'est-à-dire sans assistance au pédalage - au-delà de 25 km/h, alors une assurance RC Moto est requise.
Pour votre vélo électrique - qui peut rouler jusqu'à 25 km/h - consultez notre page assurance Vélo.
Pour assurer une motocyclette/un scooter, vous pouvez contacter votre courtier.
Il y en a 3 :
- vous êtes âgé de maximum 30 ans au moment de la souscription
- vous devez conserver votre domicile en Belgique
- vous ne pouvez pas être lié par un contrat de travail à durée indéterminée en Belgique ou dans le(s) pays de destination
Il n’y a pas de sélection médicale.
En fonction du seuil d'intervention choisi (30 ou 5%), vous payez 299 euros ou 349 euros par an (toutes taxes comprises) pour un étudiant.
Intéressé ? Prenez rendez-vous avec votre courtier. Surtout s'il est plus avantageux pour vous de choisir une combinaison différente ou une formule familiale.
Cliquez sur ce lien : https://myhr-axasso.neocaseonline.com
Vous n'avez pas besoin de login.
En tant que célibataire sans enfants, une assurance solde restant dû n'est pas forcément nécessaire, car la banque peut alors vendre la maison pour de nouveaux remboursements. Cependant, pour la banque, c'est une garantie que le capital du prêt sera toujours remboursé en cas de décès d'un emprunteur : de nombreuses banques accordent également un taux plus favorable pour le prêt si une assurance solde restant dû est contractée. De plus, si vous souhaitez protéger financièrement vos héritiers, vous pouvez décider de le faire : s'il y a des enfants, les célibataires optent souvent pour une formule 100% sécuritaire.
Cliquez sur le lien : https://myhr-axa.neocaseonline.com
Introduisez les informations suivantes :
- Votre identifiant (votre e-mail AXA)
- Votre mot de passe (à générer lors de votre première utilisation). Vous avez oublié votre mot de passe ou vous ne vous êtes encore jamais connecté ? Cliquez sur « Mot de passe oublié » et répondez aux deux questions de sécurité pour vous identifier.
Les services en ligne de votre espace client MyAXA sont disponibles tous les jours, excepté entre le samedi 23h30 et le dimanche 6h (pour des raisons de maintenance technique).
- Un exemple typique : vous prêtez régulièrement votre voiture à l'un de vos enfants.
Si votre famille compte plusieurs conducteurs, indiquez sur votre contrat le nom du conducteur principal, mais aussi celui de tous les conducteurs occasionnels. Oublier de transmettre ces informations peut avoir de fâcheuses conséquences. - Prêtez-vous parfois votre voiture à un ami ou à un membre de la famille ?
Pas de problème, votre assurance Responsabilité Civile (RC) couvre les dommages qu'ils pourraient causer à autrui.
En cas d’accident, il y a de grandes chances que celui-ci ait un impact sur le score du trajet concerné (par exemple si vous avez dû freiner brusquement). Par contre, un tel accident isolé n’aura pas d’impact sur votre score global si vous roulez prudemment le reste du temps. Vous continuerez à profiter de la réduction que vous avez engrangée sur vos prochaines primes en fonction du score que vous avez atteint pour votre style de conduite.
En cas de perte ou vol, prenez contact avec l’équipe MyAXA Fidelity via le bouton ‘contact’ sur le site myaxafidelity.axa.be, ou par téléphone au 02 681 02 11 (tous les jours ouvrables de 9h à 17h).
Vous pouvez également retrouver une version digitale de votre carte de fidélité sur la plateforme MyAXA Fidelity (rubrique ‘mon Compte’).
Vous ne devez pas remplir de déclaration de sinistre.
Contactez immédiatement CarGlass ou Autoglass Clinic qui se chargeront de tout.
- CarGlass : 078/78.12.11
- Autoglass Clinic : 0800.233.32
L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance Hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Grâce à ce qu’on appelle le ‘machine learning’, quelques trajets suffisent pour que l'application reconnaisse votre style de conduite inimitable. Les trajets que vous effectuez en tant que passager ou en transports en commun seront signalés et enregistrés comme tels ; ils ne seront dès lors pas comptabilisés dans votre score de conduite. Il est toujours possible d’adapter manuellement un trajet éventuellement mal classifié dans l'application. Ce n’est bien sûr pas le but que vous renommiez à chaque fois vos moins bons trajets et des contrôles sont donc effectués pour éviter les tricheries.
Si votre congélateur et/ou votre frigo n’est plus alimenté en électricité, les denrées abimées par la décongélation sont bien couvertes.
Pour nous déclarer ce dommage, faites une photo des denrées, faites-en l’inventaire et évaluez leur prix.
Jetez les denrées périssables, elles vous seront remboursées.
Le prix de l’assurance se base sur le type de votre animal (chat ou chien), de son âge, de sa race et dépend également de la formule que vous avez choisie.
Une domiciliation peut être refusée dans certains cas :
-
Le solde de votre compte est insuffisant :
La domiciliation est proposée 3 fois à votre banque, chaque fois avec un intervalle d'environ 10 jours ouvrables. Si votre compte est suffisamment approvisionné lors de la nouvelle tentative, le prélèvement automatique sera exécuté correctement.
Si votre domiciliation est refusée pour la troisième fois, il est préférable d'effectuer un virement manuel afin d'éviter que vos garanties soient suspendues.
Vous pouvez le faire via le numéro de compte BE09 700 021 77 78 57 avec « AXA Belgium » comme bénéficiaire et votre numéro de contrat dans la communication libre. La prochaine invitation à payer sera à nouveau soumise à la banque pour un paiement automatique par domiciliation. -
Vous ou la banque avez bloqué la domiciliation :
Contactez votre banque pour rectifier la situation.
-
Le compte bancaire a été fermé par vous-même ou par la banque :
Vous devez remplir un nouveau mandat de domiciliation SEPA pour le nouveau numéro de compte. Pour ce faire, contactez votre intermédiaire en assurances.
En tant qu'assuré, vous pouvez utiliser votre PLCI pour financer un bien immobilier en prenant une avance. Vous pouvez également hypothéquer les droits de la convention de pension pour obtenir un crédit hypothécaire auprès d'une banque.
L'avance prise ou la mise en gage des droits de pension doit vous permettre d'acquérir, de construire, d'améliorer, de réparer ou de transformer un bien immobilier situé dans l'EEE ou qui est productif de revenus imposables. Si le bien immobilier sort plut tôt du patrimoine, par exemple suite à une vente, l'avance ou l'emprunt doit être immédiatement remboursé(e).
Vous avez le choix entre deux types d'avance : des avances avec paiement annuel des intérêts ou des avances avec capitalisation des intérêts.
L'acte d'avance mentionne les conditions auxquelles cette avance est accordée.
Contactez votre courtier et demandez-lui d’adapter votre contrat.
Comme votre prime est calculée en fonction des caractéristiques spécifiques de votre véhicule, elle peut dès lors évoluer. Si vous n'êtes pas d'accord avec ce changement de prime ou avec les conditions de votre assureur, vous avez le droit de changer de compagnie d'assurances. Vous pouvez résilier votre contrat dans un délai d'un mois après que nous vous avons informé des nouvelles primes et conditions.
Assurances obligatoires
Des assurances peuvent être légalement obligatoires pour vos salariés, pour certaines catégories d’activités, pour l’exploitation de certains lieux accessibles au public, etc.
Assurances essentielles
Sur base de notre expérience pour votre secteur d’activité, nous vous proposons comme « essentielles » les assurances les plus souvent souscrites pour votre activité.
Assurances sécurisantes
Sur base de notre expérience pour votre secteur d’activité, nous vous proposons comme « sécurisantes » les assurances qui complètent votre package d’assurance en vous offrant une protection supplémentaire, par exemple pour couvrir vos marchandises et/ou votre matériel en cas de vol.
Oui, c’est possible à tout moment. Cliquez sur le lien ‘Mot de passe oublié ?’ sur la page de connexion de MyAXA.
En tant que client particulier, vous pouvez opter pour l’envoi digital dans votre espace client sur axa.be (rubrique ‘Préférences’). Vous recevrez alors une notification dès qu’une nouvelle invitation à payer sera disponible dans votre espace client.
Pour les clients professionnels, l’activation de la préférence digitale se fait au travers du paiement de l’invitation à payer via le code QR.
SymptomZoom, Second avis médical, Doctena, Doctors Online, MyAXA Fidelity Health et AssurPharma sont des services proposés aux affiliés dans le cadre de l'assurance collective hospitalisation Hospi & Assist+.
Pour obtenir le remboursement des frais médicaux couverts par votre assurance Hospitalisation AXA tels que les frais médicaux en cas de maladie grave ou pré- et post- hospitalisation, suivez scrupuleusement la procédure suivante :
-
Demandez d’abord un remboursement à votre mutuelle
Transmettez à votre mutuelle tous les documents relatifs à vos frais médicaux liés à votre hospitalisation ou à votre maladie grave (prescriptions, attestations de soins).
ATTENTION : avant de les envoyer à votre mutuelle, n’oubliez pas de faire une copie de chaque document pour nous les envoyer par la suite.
-
Regroupez vos documents
Après avoir reçu une réponse de votre mutuelle, regroupez : - Les quittances de la mutuelle
- Les reçus attestant du montant des honoraires réellement payés
- Pour les honoraires paramédicaux couverts (d’un diététicien, podologue, logopède, ostéopathe, chiropracteur, homéopathe, acupuncteur, psychologue, etc.), la prescription du médecin ou spécialiste.
- Pour vos autres frais médicaux (soins ambulatoires à l'hôpital, analyses de laboratoire, etc.), les factures détaillées ainsi que les éventuelles quittances de la mutuelle.
-
Envoyez vos documents sur MyAXA Healthcare
Pour nous fournir vos documents : -
connectez-vous à la plateforme MyAXA Healthcare
-
cliquez sur « Mes remboursements »
-
cliquez sur « Soumettre mes frais médicaux »
-
suivez les instructions à l’écran
Pour suivre le statut des remboursements dans le cadre de votre dossier Accident du travail, rendez-vous dans la section « Mes Paiements » de la plateforme MyAXA Accident@Work.
Oui, c’est tout à fait possible et cela ne change rien au contrat. Vos parents sont alors mentionnés comme preneurs d'assurance et vous comme bénéficiaire.
Oui, vous pouvez bénéficier de toutes les garanties jusqu’à vos 30 ans accomplis si vous séjournez à l'étranger (partout dans le monde) pour l'une des raisons suivantes :
- vous effectuez un stage linguistique
- vous faites du bénévolat : projets sociaux, séjour dans une ferme / un ranch, ...
- vous prenez une année sabbatique
- vous voulez acquérir de l’expérience professionnelle : stages en entreprise ou dans une école, en tant qu'assistant pédagogique ou comme jeune au pair, ...
- ou encore si vous séjournez à l'étranger avec un visa vacances-travail
Bon à savoir
Pour pouvoir souscrire en tant qu’étudiant, cela concerne : un séjour Erasmus, une septième année d’humanités, des études secondaires ou supérieures, les écoles d’été, …
Dans la mesure du possible conservez les biens endommagés et spécifiquement ceux de valeur. Si vous devez évacuer certains biens détériorés et de faible valeur, prenez-les en photo avant de les jeter.
Votre courtier nous la transmettra et nous prendrons le relais. Nous ferons tout ce qui est en notre pouvoir pour vous apporter une solution dans cette situation exceptionnelle.
Si une expertise s’avère nécessaire, nous vous recontacterons pour tout organiser en collaboration avec votre courtier.
Appelez AXA Assistance au 02 550 05 55, nous pourrons :
- organiser et prendre en charge votre relogement
- sécuriser votre habitation de manière provisoire et/ou mettre vos biens sauvés à l’abri dès que la situation le permettra ou que votre habitation sera accessible
Vous avez souscrit la garantie Omni Assistance ? Demandez une dépanneuse !
Utilisez notre outil en ligne pour commander une dépanneuse afin de pouvoir reprendre rapidement la route :
- Identification
Pas de tracasseries administratives. Mentionnez votre plaque d'immatriculation, confirmez le problème et, grâce à la géolocalisation, le service de de dépannage peut exactement localiser le lieu de la panne.
- Une dépanneuse est mise à votre disposition. Vous déterminez où et quand. Immédiatement ou plus tard, à votre meilleure convenance
- Suivez le trajet de la dépanneuse en ligne
Plus besoin d’avoir les yeux rivés sur votre montre. Nous vous fournissons un lien vous permettant de suivre en ligne l’arrivée de la dépanneuse.
Ou appelez AXA Assistance en formant le +32 2 550 05 55.
Ne prenez pas de risques inutiles : n’utilisez pas d’appareil électrique, de prise de courant ou de tableau électrique sans vérification par un professionnel ou votre fournisseur d'électricité.
Si vous ne savez pas qui contacter pour remettre votre système électrique et/ou de chauffage en marche, AXA Assistance pourra vous renseigner et vous orienter vers des services de dépannage.
Si, à la suite de cette panne, votre habitation n’est plus habitable, AXA Assistance (02/550 05 55) peut également organiser votre relogement.
C’est la personne pour qui les travaux de construction sont réalisés. Il peut s’agir d’un particulier, vous par exemple, ou d’une personne morale de droit privé (société ou association) ou public (Etat, Région, …).
Avec l'assurance branche Invest4P d'AXA, vous disposez de deux périodes d'assurance qui déterminent votre rendement ou votre bénéfice. Ce rendement se compose d’un taux d'intérêt garanti pour une certaine période et d'une éventuelle participation bénéficiaire.
La 1ère période d'assurance court de l'activation de l'assurance d'épargne jusqu'au 31 décembre de la 8e année suivant l'activation :
- Votre dépôt initial bénéficie du taux d'intérêt garanti en vigueur au moment de l'activation de votre assurance-épargne ;
- Tous les dépôts supplémentaires bénéficient du taux d'intérêt en vigueur à ce moment pour la durée restante de la période d'assurance ;
- Le taux d'intérêt garanti est garanti jusqu'à la fin de la période d'assurance.
La 2e période d'assurance prend effet au premier janvier de la 9e année suivant l'activation.
- Le taux d'intérêt garanti est toujours déterminé au 1er janvier de chaque année civile et est valable jusqu'à la fin de cette année civile ;
- Il s'applique aussi bien au capital constitué qu'aux versements supplémentaires.
Ce taux d'intérêt garanti peut éventuellement être complété par une participation bénéficiaire au cours des deux périodes. En d'autres termes, vous participez aux bénéfices d'AXA Belgium ou de la compagnie d'assurance auprès de laquelle vous avez souscrit l'assurance branche 21. La participation bénéficiaire et son montant dépendent du rendement des investissements d'AXA et de la décision de la compagnie de faire participer ses clients aux bénéfices.
Avec l'assurance épargne branche 21, votre capital est protégé par le Fonds de garantie à concurrence de 100.000 euros par personne et par assureur.
Vous avez une assurance AXA Invest4P branche 23 ?
Vous prenez plus de risques, mais avez également la possibilité d'obtenir un rendement supérieur. Dans ce cas, les fonds d'investissement internes liés à l'assurance investissement sont investis selon une politique d'investissement prédéfinie qui comporte certains risques.
La principale différence avec l'assurance branche 21 est qu'il n’y a pas de garantie de capital. En tant que client, vous supportez toujours l'intégralité du risque financier.
Le rendement par fonds d’investissement interne de votre assurance branche 23 peut être consulté dans le Fundfinder d'AXA et dans votre espace client MyAXA sur www.axa.be.
Il est toujours question de rendement brut. Si vous souhaitez connaître votre rendement net, vous devez encore tenir compte d’autres frais éventuels tels que les frais d'entrée et de sortie, la taxe sur les primes, le précompte mobilier et d'une éventuelle correction financière.
Pour une modification de votre contrat, il est préférable de contacter votre intermédiaire en assurances.
Sur le côté droit de l'invitation à payer ou du rappel de paiement dans la rubrique «Votre contrat », se trouve la description du risque couvert auquel cette lettre se rapporte. Vous y trouverez aussi la période à laquelle l'invitation à payer se rapporte.
Sous la rubrique « Vos références », vous trouverez le numéro de contrat qui doit être mentionné dans chaque communication.

Pour que nos communications parviennent à la bonne adresse, AXA doit être informé de tout changement d’adresse.
Vous pouvez le faire de deux façons :
- En transmettant cette information à votre intermédiaire en assurance, qui pourra effectuer la mise à jour.
- En modifiant vous-même votre adresse dans votre espace client MyAXA (dans votre profil).
En cas d’hospitalisation lors d’un séjour à l’étranger, vous devez en informer AXA au numéro de téléphone suivant : +32 2 552 53 91.
Si votre contrat inclut une couverture d’assistance et que la durée totale de votre séjour à l’étranger pendant l’année en cours est inférieure à 3 mois, le système du tiers payant est d’application pour les hospitalisations non planifiées.
Si la durée totale de votre séjour à l’étranger est supérieure à 3 mois sur l’année en cours, vous devez obtenir l’accord préalable d’AXA pour que votre assurance Hospitalisation intervienne et octroie le tiers payant à votre hospitalisation non planifiée.
Après avoir déclaré l’hospitalisation, vous recevrez un document intitulé GOP (« Guarantee of Payment »), confirmant l’intervention d’AXA (équivalent de l’Hospi-Pass).
Pour que votre assurance Hospitalisation AXA intervienne en cas d’hospitalisation planifiée à l’étranger, vous devez obtenir l’accord préalable d’AXA. Le système tiers payant n’est pas d’application pour ce type d’hospitalisation.
Votre assurance Auto est valable dans tous les pays repris sur votre certificat d’assurance. Votre assurance Responsabilité Civile (RC) couvre donc tous les dommages matériels et corporels causés à des tiers dans ces pays. Notez que la législation locale s'appliquera pour déterminer cette responsabilité ainsi que l’indemnisation. Bien sûr, nous nous y conformons.
C’est vous qui faites votre choix, mais une Omnium peut s'avérer intéressante pour un véhicule neuf ou récent (de 0 à 24 mois). Vous bénéficiez ainsi d’une protection optimale, vous offrant la couverture la plus complète.
Si votre véhicule a plus de 2 ans, vous pouvez opter pour une Omnium 24+ (formule spécifique pour les véhicules d'occasion) et, pour un véhicule de plus de 5 ans, nous proposons une Mini Omnium.
Un indépendant peut souscrire, via sa société, une assurance hospitalisation AXA ou une assurance soins ambulatoires AXA pour lui-même et ses éventuels collaborateurs. Un indépendant en personne physique ne peut pas contracter une assurance hospitalisation ou une assurance soins ambulatoires AXA pour lui-même mais uniquement pour ses collaborateurs.
Pour continuer à bénéficier des couvertures et avantages d’une assurance santé AXA souscrite par votre employeur après avoir quitté l’entreprise, consultez la section « Continuation individuelle » de MyAXA Healthcare
Il est essentiel que vous transmettiez aussi vite que possible vos attestations d’incapacité de travail tant à votre employeur qu'à votre assureur en accidents du travail.
Le montant minimal de la franchise pour l’assurance dégâts matériels est de 1 000 euros.
La plupart des accidents surviennent à la maison ou dans le jardin et vous vous blessez généralement la tête, les mains ou les pieds. Par conséquent, essayez de prévoir suffisamment de temps pour faire ces petits bricolages à l’aise (et donc pas « à la va-vite »). Prenez soin de vous et veillez à votre sécurité en appliquant ces quelques règles toutes simples :
- portez un équipement adapté : gants solides, lunettes de sécurité, protection auditive, casque, etc.
- utilisez des outils sûrs (et débranchez-les toujours avant - par exemple - de vérifier pourquoi votre appareil fait des ratés), et rangez-les ensuite en toute sécurité
- évitez les mauvaises habitudes : ne mettez pas votre tournevis dans votre poche, ne laissez pas vos enfants ou vos animaux circuler à proximité de votre échelle, évitez de porter des bijoux, etc.
Il s'agit d'une assurance incendie pour un immeuble comprenant plusieurs appartements, avec/sans bureaux ou locaux commerciaux, appartenant généralement à des propriétaires différents. Cet immeuble, qui dispose d'espaces communs tels qu'un hall d’entrée et une cage d’escalier, un abri à vélos, ... est géré par un syndic (c’est légalement obligatoire) et doit être couvert par une assurance incendie. Habituellement, votre syndic fait établir une police globale, souscrite pour et par l'association des copropriétaires.
Vous êtes copropriétaire dans un immeuble de ce type ? Si l’immeuble bénéficie effectivement d’une assurance immeuble, vous n'avez pas besoin de souscrire vous-même une assurance incendie pour cet appartement. Votre locataire par contre doit s'assurer.
Et comme chaque immeuble est différent, AXA propose 3 formules qui tiennent compte de vos besoins et du niveau de finition du bâtiment.
Votre courtier sera ravi de vous faire bénéficier de l'expertise de notre partenaire Jean Verheyen pour assurer une habitation de prestige au contenu exceptionnel.
Vous êtes attaché à votre maison et surtout à votre collection d’art et autres objets précieux ? Confiez-en la protection à une assurance habitation qui vous couvre de façon tout aussi exceptionnelle. Pour plus d’info, rendez-vous sur le site de Jean Verheyen.
Oui, vous devez légalement au moins souscrire une assurance Responsabilité Civile (RC). Un accident est en effet vite arrivé. Même aux meilleurs conducteurs ! C’est pourquoi l’assurance RC Auto couvre les dommages matériels et corporels que vous causez aux autres. C’est le minimum requis.
Il est préférable de vérifier si vous avez payé cette prime directement à AXA ou via votre intermédiaire en assurances. Vous pouvez trouver ces informations en regardant le bénéficiaire figurant sur l'invitation à payer. Si le nom de votre intermédiaire en assurances ou de son bureau est mentionné comme bénéficiaire, il s'agit d'un paiement vers celui-ci. Si « AXA BELGIUM » est mentionné comme bénéficiaire, le paiement a été directement effectué à AXA.
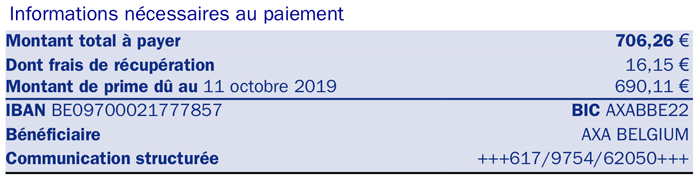
Si vous avez payé la prime directement à AXA, il est possible que notre communication ait croisé votre paiement ou que votre virement ait été utilisé pour payer une facture ouverte. Veuillez contacter notre service « Recouvrements » au +32 2 678 95 07 si vous avez besoin de plus d'informations. Nous sommes disponibles de 9h à 12h les jours ouvrables (des horaires d'ouverture différents s'appliquent pendant les périodes de vacances).
Si vous avez payé votre intermédiaire en assurances, nous vous conseillons de le contacter afin de vérifier avec lui l'état du paiement.
Demandez simplement à votre courtier d’adapter votre contrat. Et c’est aussitôt en ordre !
Payer une prime unique à la prise d’effet du contrat est l’option la moins chère mais il s’agit évidemment d’un montant important à débourser en une seule fois.
L’assurance Full Machinery & .Com couvre votre matériel fixe, mobile et/ou portable à usage professionnel contre tous dégâts matériels imprévisibles et soudains mais également contre le vol, sous certaines conditions.
L’assurance Cyber Protection, quant à elle, protège votre entreprise contre la cybercriminalité. Par exemple, elle couvre l’atteinte aux données et programmes, l’atteinte à la protection des données à caractère personnel, les tentatives de cyber-extorsions de fonds, la perte de chiffre d’affaires en cas de vente en ligne, etc.
Nous traiterons votre paiement dans les plus brefs délais. Veuillez prendre en compte un temps de traitement moyen de 2 à 4 jours ouvrables. Dans l’intervalle, nous ajusterons le statut de votre paiement à "en cours de traitement". Dès réception de votre paiement, le statut sera modifié en «payé».
Oui, cet échelonnement est gratuit dans 2 cas :
- Si vous êtes membre de MyAXA Fidelity.
- Si vous acceptez de recevoir nos communications par e-mail et optez pour la domiciliation des primes concernées.
L'objectif de la couverture incapacité de travail est d'indemniser la perte de revenus professionnels.
L'assurance complémentaire qui couvre le risque d'incapacité de travail propose au preneur d'assurance une couverture « remboursement » ainsi qu'une couverture « rente en cas d'incapacité de travail ».
La couverture « remboursement » (des primes annuelles) peut être souscrite séparément.
La couverture « rente en cas d'incapacité de travail » peut être souscrite séparément si l'assurance principale est une convention de pension « sociale » ou une PLCI sociale. Si l'assurance principale est une convention de pension « ordinaire », elle peut uniquement être souscrite en combinaison avec la couverture « remboursement ».
Non, mais sachez que cette assurance vous permet de protéger vos proches des conséquences financières d’un crédit en cours en cas de décès.
De plus, souscrire une assurance solde restant dû vous donne généralement droit à un tarif avantageux pour votre emprunt hypothécaire.
Nos équipes mettent tout en œuvre pour rembourser les frais médicaux couverts par votre assurance Hospitalisation et/ou Soins Ambulatoires AXA dans les 10 jours ouvrables suivant la soumission de votre demande accompagnée des documents nécessaires.
Veuillez noter toutefois que, s’il s’agit d’une hospitalisation pour laquelle le tiers-payant était d’application, les frais pré- et post-opératoires ne pourront être remboursés qu’après réception de la facture de l’hôpital.
Si vous constatez que votre remboursement n’a toujours pas eu lieu plus d’un mois après avoir effectué les démarches nécessaires (et plus de trois mois après l’intervention en cas d’hospitalisation), vous pouvez nous contacter :
- via le formulaire de contact : une fois connecté à MyAXA Healthcare, cliquez sur « Contact »
- par e-mail (fraismedicaux@axa.be)
L'évolution de votre capital est disponible dans votre état annuel. Vous y trouverez également le taux d'intérêt garanti, ainsi que l'éventuelle répartition bénéficiaire et/ou les détails de vos fonds de placement.
Vous trouverez les relevés annuels dans votre espace client MyAXA dans la rubrique « Vos assurances » (cliquez sur « Pension » sous « contrats et couvertures »).
Toute personne de l’entreprise assurée peut obtenir l'accès. Une demande d’accès doit être introduite par le responsable de l’entreprise.
Le nombre d’accès est illimité. A tout moment, l’accès d’un utilisateur peut être retiré ou modifié.
Le système tiers payant s’applique aux frais d’hospitalisation et aux frais médicaux couverts par votre assurance hospitalisation AXA qui ont été engendrés durant l’hospitalisation (de votre admission jusqu’à la fin de votre hospitalisation).
L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Bon à savoir:
Les frais pré- et post-hospitalisation sont aussi couverts mais doivent être envoyés à AXA pour être remboursés. Découvrez la procédure pour en demander le remboursement ici.
Si vous avez déjà fait le nécessaire pour mettre fin à votre contrat, contactez votre intermédiaire en assurances pour vérifier l'état de votre contrat.
Si vous n'avez pas encore contacté votre intermédiaire en assurances pour mettre fin à votre contrat, il est préférable de le faire le plus rapidement possible. Il peut vous fournir de plus amples informations sur les conditions de résiliation, ainsi que sur les documents à fournir.
S'il s'agit de la radiation d'une plaque d'immatriculation (par exemple en raison de la vente du ou d'un dommage au véhicule), il est préférable de lui transmettre le certificat de radiation de la DIV et le certificat d'assurance automobile (anciennement appelé la carte verte).
Lorsque vous vendez un immeuble ou que vous cessez vos activités professionnelles, il est préférable de lui transmettre la preuve de vente ou de cessation.
Pour obtenir le remboursement des frais médicaux couverts par votre assurance Soins Ambulatoires AXA, suivez scrupuleusement la procédure suivante :
-
Demandez d’abord un remboursement à votre mutuelle
Transmettez à votre mutuelle tous les documents relatifs à vos frais médicaux non liés à une hospitalisation ou à une maladie grave (prescriptions, attestations de soins).
ATTENTION : avant de les envoyer à votre mutuelle, n’oubliez pas de faire une copie de chaque document pour nous les envoyer par la suite.
-
Regroupez vos documents
Après avoir reçu une réponse de votre mutuelle, regroupez :
-
les copies de vos attestations de soins
-
les attestations de remboursement ou les attestations de non-intervention de votre mutuelle
-
-
Envoyez vos documents sur MyAXA Healthcare
Pour nous fournir vos documents :
-
connectez-vous à la plateforme MyAXA Healthcare
-
cliquez sur « Mes remboursements »
-
cliquez sur « Soumettre mes frais médicaux »
-
suivez les instructions à l’écran
-
Oui, la durée est la même pour votre assurance et pour votre emprunt, c’est-à-dire jusqu’à ce que le prêt soit totalement remboursé.
Si vous avez contractez une assurance Solde Restant Dû Solo, le solde de votre emprunt sera remboursé (partiellement ou dans sa totalité selon l’étendue de couverture choisie) par AXA en cas de décès prématuré. Ce remboursement met alors fin au contrat.
Si vous avez contractez une assurance Solde Restant Dû Duo, le solde de votre emprunt sera remboursé (partiellement ou dans sa totalité selon l’étendue de couverture choisie) par AXA en cas de décès prématuré de l’un des assurés. Le remboursement est effectué uniquement lors du premier décès et il met alors fin au contrat.
Si vous avez envoyé vos frais médicaux (documents originaux) à votre mutuelle, votre assurance Accident du travail AXA vous donne droit au remboursement du ticket modérateur. Dans ce cas, envoyez-nous l'attestation de remboursement que vous fournira votre mutuelle via la plateforme MyAXA Accident@Work. Pour y accéder, sélectionnez votre dossier sur la page d’accueil et cliquez sur « Mes Documents » afin d’envoyer ce document.
Vous envisagez de souscrire une nouvelle assurance habitation chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Les dommages au bâtiment sont pris en charge par l’assurance de votre propriétaire.
Prévenez-le donc afin qu’il informe son assureur.
Si vous avez assuré votre contenu, celui-ci est bien couvert contre les inondations.
Vous souhaitez nous déclarer des dégâts causés à votre contenu ? Vous pouvez suivre les démarches détaillées ci-dessus.
Pour ce faire, contactez votre intermédiaire en assurances.
L’assurance collective soins ambulatoires couvre les travailleurs salariés (via leur employeur) et les dirigeants d’entreprise indépendants.
Si votre employeur le permet, elle peut aussi être souscrite pour :
- votre conjoint/partenaire
- vos enfants et les enfants de votre conjoint/partenaire (c’est-à-dire les enfants légitimes, reconnus et adoptés et qui bénéficient d’allocations familiales)
Le coût des primes pour l’affiliation des membres de la famille peut être assumé par l’employeur ou reporté sur les employés bénéficiaires. Votre employeur vous communiquera les différentes options lors de la souscription du contrat d’assurance.
Si l’assurance peut être élargie aux membres de votre famille, celle-ci doit être souscrite pour tous les membres existants au moment de votre affiliation. Cela ne concerne évidemment pas les personnes intégrant votre famille après le moment de votre affiliation (à l’occasion d’un mariage, d’une naissance ou d’une adoption, par exemple).
Pour vérifier si les membres de votre famille sont bien couverts par votre assurance soins ambulatoires AXA, rendez-vous sur la plateforme MyAXA Healthcare.
Grâce à la procédure de remboursement simplifié AssurPharma, vos frais pharmaceutiques prescrits par un médecin et couverts par votre assurance santé AXA sont transmis directement à AXA au moment de l’achat : faites scanner votre code-barres AssurPharma par votre pharmacien, et le tour est joué !
Rendez-vous sur MyAXA Healthcare, dans la section « Mes remboursements », et cliquez sur « Obtenir mon code-barres AssurPharma » pour télécharger et découvrir comment utiliser votre code-barres personnel AssurPharma.
Formez-le +32 2 550 05 55 et AXA organise pour vous le remorquage jusqu'au garage le plus proche. Si vous bénéficiez de la garantie Assistance Véhicule, nous mettons également à votre disposition un véhicule de remplacement.
Oui, nos formules vous permettent d’assurer l’ensemble des personnes faisant partie du voyage.
Vous pouvez recevoir le capital de votre assurance de groupe au plus tôt au moment où vous prenez votre retraite (ou votre retraite anticipée).
Attention : le régime de chômage avec complément d’entreprise (anciennement prépension) ne correspond pas au départ à la retraite.
Le rachat des prestations avant la retraite n'est plus autorisé, sauf dans certains cas (remboursement de l'avance en cas de non-paiement des intérêts, paiement pendant la période transitoire (être né avant 1962)).
Il pourrait y avoir plusieurs raisons :
- Vous avez vous-même annulé le paiement.
- Un problème technique s’est produit.
- Votre paiement a été refusé, par exemple en raison d’un solde insuffisant sur votre compte.
Vous pouvez faire une nouvelle tentative en revenant sur vos invitations à payer dans votre espace client sur axa.be. Le paiement en ligne est temporairement indisponible ? Effectuez alors le paiement par virement bancaire avec le numéro de compte et la communication structurée repris sur votre invitation de paiement.
Non, mais souscrire une assurance solde restant dû vous donne généralement droit à un tarif avantageux pour votre emprunt hypothécaire. Sachez toutefois que le plus important est de protéger vos proches des conséquences financières d’un crédit en cours en cas de décès.
Nous vous conseillons de payer le montant impayé le plus rapidement possible afin d'éviter des frais supplémentaires. Si vous souhaitez souscrire un nouveau contrat, nous vous conseillons de contacter votre intermédiaire en assurances.
En tant qu'assuré, vous pouvez utiliser votre PLCI, EIP ou CPTI pour financer un bien immobilier en prenant une avance. Vous pouvez également hypothéquer les droits de la convention de pension pour obtenir un crédit hypothécaire auprès d'une banque.
L'avance prise ou la mise en gage des droits de pension doit vous permettre d'acquérir, de construire, d'améliorer, de réparer ou de transformer un bien immobilier situé dans l'EEE ou qui est productif de revenus imposables. Si le bien immobilier sort plut tôt du patrimoine, par exemple suite à une vente, l'avance ou l'emprunt doit être immédiatement remboursé(e).
Vous avez le choix entre deux types d'avance : des avances avec paiement annuel des intérêts ou des avances avec capitalisation des intérêts. L'acte d'avance mentionne les conditions auxquelles cette avance est accordée.
Non mais il est toujours utile d’en avoir un pour suivre l’état de santé de votre animal. Demandez à votre vétérinaire de vous en fournir un !
Dans ce cas, les primes ne seront plus versées sur votre assurance de groupe
- Votre employeur doit informer AXA de votre départ dans les 30 jours.
- AXA informe par un courrier l'employeur de vos réserves acquises à la date de votre départ et des prestations acquises correspondantes ainsi que des différents choix dont vous disposez relatifs à vos réserves acquises. Vous avez la possibilité de :
- laisser les réserves acquises auprès de la compagnie, sans modification de votre assurance de groupe
- laisser les réserves acquises auprès de la compagnie avec une couverture décès correspondant au montant des réserves acquises. Cela signifie que si vous décédez avant votre départ à la retraite, les bénéficiaires de votre contrat recevront le montant de vos réserves.
- transférer les réserves acquises (augmentées, le cas échéant, jusqu’au montant de la garantie de rendement légale) vers le contrat d’assurance « structure d'accueil » de votre ancien employeur. Il s'agit d'un contrat d'assurance distinct de l’assurance de groupe qui sera émis dans la combinaison d’assurance « capital différé avec remboursement de l'épargne ». Cette assurance est uniquement destinée aux salariés et n'existe pas pour les indépendants.
Document d’information pension complémentaire – Structure d’accueil
- transférer les réserves acquises (augmentées, le cas échéant, jusqu’au montant de la garantie de rendement légale) vers l'organisme de pension de votre nouvel employeur ou vers la personne morale qui gère la pension complémentaire au niveau du secteur dont dépend votre nouvel employeur.
- transférer les réserves acquises (augmentées, le cas échéant, jusqu’au montant de la garantie de rendement légale) vers un organisme de pension qui répartit le bénéfice total entre ses membres en fonction de leurs réserves et qui limite les coûts.
Document d’information pension complémentaire – Structure d’accueil AR69
- Après l’envoi du courrier par votre employeur, vous avez 30 jours pour confirmer votre choix par écrit à AXA. À défaut de cette décision écrite, les réserves acquises resteront chez AXA dans le contrat, sans aucune modification.
-
Vous avez également toujours la possibilité de demander le transfert de vos réserves à une date ultérieure dans le cadre des propositions mentionnées ci-dessus mais avec un maximum de 11 mois pour une couverture décès correspondant à vos réserves acquises.
En ce qui concerne la couverture incapacité de travail : à la suite de votre sortie, cette couverture est résiliée au moment de la rupture de votre contrat de travail. Néanmoins, si vous êtes en incapacité de travail au moment de la rupture de votre contrat de travail et que l'incapacité de travail est reconnue par AXA, la compagnie poursuivra son intervention tant que durera l'incapacité de travail. Sous certaines conditions, vous pouvez également poursuivre la couverture « incapacité de travail » pour laquelle vous étiez assuré, individuellement en tout ou en partie.
Vous pouvez toujours consulter vos droits de pension sur l’espace client MyAXA et sur le site MyPension.be S'ouvre dans un nouvel onglet
Votre règlement de pension prévoit une liste de bénéficiaires en cas de décès, soit :
- Le conjoint ou le partenaire cohabitant légal
- À défaut, les enfants à parts égales. En cas de prédécès d'un de ceux-ci, sa partie revient, à parts égales, à ses descendants ; à défaut, à parts égales, aux autres enfants de l’affilié
- À défaut, les parents à parts égales ; à défaut d’un des deux, au survivant
- À défaut, les frères et sœurs à parts égales ; à défaut de l'un d'eux et pour sa part, à ses enfants naturels, légitimes, adoptés ou reconnus, à parts égales ; à défaut de l'un d'eux, aux autres frères et sœurs de l'affilié, à parts égales
- À défaut, aux grands-parents ; à défaut de l'un d'eux, au survivant
- À défaut, à la succession de l’affilié
Vous avez toujours la possibilité de désigner une autre ou d’autres personne(s) qui sera/seront bénéficiaire(s) de la prestation décès de votre assurance de groupe. Veuillez contacter à cet effet le service du personnel de votre employeur actuel.
- une copie du certificat de décès de l'assuré. Vous pouvez en faire la demande auprès de la commune où le défunt est décédé. Vous l'envoyez à la commune où résidait le défunt et une copie à votre assureur.
- une photocopie recto verso de la carte d'identité du bénéficiaire (s'il s'agit d'une carte d'identité électronique, vous devez également joindre un document officiel indiquant l'adresse (photocopie du document délivré par la commune lors de la délivrance de la carte d'identité, du passeport , de la partie supérieure de l'extrait du bureau de l'état civil).
- le certificat de décès et le certificat médical AXA (sauf lorsque le capital décès est inférieur à 10000 euros).
Vous pouvez bien sûr aussi compter sur votre assurance voyage Student Travel dans ce type de circonstances.
Si cela vous arrive, alors de nombreuses formalités vous attendent : vous présenter à la police locale / à votre faculté / à l'ambassade de Belgique, demander un nouveau passeport, ... Grâce à Students Travel, vous pouvez compter sur notre aide pour régler toutes ces formalités en cas de perte ou de vol de vos documents d'identité.
Oui, si le règlement de pension le prévoit, vous pouvez prendre des avances sur le contrat de votre assurance de groupe. Cependant, vous devez remplir certaines conditions. Vous pouvez également mettre votre contrat en gage ou affecter la valeur de rachat à la reconstitution d'un crédit hypothécaire.
Les données relatives à votre façon de conduire sont utilisées pour calculer votre score et donc aussi votre éventuelle réduction de prime, ou encore pour la gestion des sinistres, la détection des fraudes et l’élaboration de statistiques ou de recherches portant sur les accidents. Les données collectées par l'application AXA DriveCoach sont conservées durant 18 mois à partir du moment où elles ont été recueillies. Ensuite, elles sont anonymisées.
Votre smartphone reconnaît automatiquement le début d'un trajet, à condition qu'il soit allumé et que la batterie soit encore chargée d’au moins 10% ou qu'il soit sur chargeur. Vous pouvez désactiver temporairement l'enregistrement de vos données de conduite via l'option ‘mode veille’. Utilisez cette option, par exemple, lorsque vous partez en voyage pendant quelques jours et que vous comptez confier le volant à quelqu’un d’autre.
Pour parvenir à atteindre le score global et donc la réduction éventuelle de prime, vous devez au moins parcourir 300 km/an et effectuer 30 trajets.
Lorsque, dans le cadre de votre formule d'épargne pour votre pension complémentaire, vous souscrivez une couverture décès et/ou une couverture incapacité de travail supplémentaire, vous avez accès à un questionnaire médical via l’e-mail que vous avez reçu ou dans votre espace client MyAXA dans la rubrique « Vos assurances » (cliquez sur « Questionnaire médical » sous « Documents »).
Si vous avez payé via Bancontact, la mention “ DOCCLE - AXA-BELGIUM” apparaît sur vos extraits de compte. Pour les autres transactions, le bénéficiaire mentionné sera AXA ou AXA BELGIUM. En fonction de votre banque, la communication structurée peut ne pas être affichée en cas de paiement en ligne.
Pour demander la continuation individuelle en cas de perte de la garantie de l’assurance collective Hospitalisation, rendez-vous sur le site hospi4ever.com muni des codes d’accès transmis par votre employeur. Vous y retrouverez toutes les informations nécessaires.
Votre employeur a choisi de vous faire bénéficier d’une assurance de groupe « investie dans un fonds d’investissement (branche 23) ».
Cette assurance de groupe, associée à des placements financiers, permet d’obtenir un rendement potentiellement plus élevé, mais non garanti car il évolue en fonction des marchés financiers.
Mais n’ayez crainte : en cas de forte baisse des marchés financiers, votre employeur, dans le cadre de la Loi sur les Pensions Complémentaires, vous garantit un rendement minimum légal actuel de 1,75% sur les primes versées. Il s’agit de vos droits minimums acquis. En cas de fluctuation à la hausse des marchés financiers, votre assurance de groupe ne peut qu’apporter un bonus à votre épargne.
Le responsable de votre entreprise doit compléter un formulaire. Son accord est indispensable. En effet, D@il AT permet de consulter des données (salariales) sensibles qui ne sont accessibles qu’à des personnes autorisées tel que le responsable des ressources humaines.
Vous pouvez télécharger ce formulaire ici. Une fois complété, vous le retournez complété électroniquement à adviceservices@axa.be. Les accès demandés seront ouverts dans les plus brefs délais. Vous pouvez également demander le formulaire par téléphone (02/622 76 90).
Il faut distinguer la couverture des bénévoles de celle des stagiaires.
L’assurance Accidents du Travail ne s'applique pas aux bénévoles car ils ne sont pas assujettis à l’ONSS ; ils peuvent toutefois être couverts en cas d’accident via l’assurance Droit Commun.
La couverture des stagiaires dépend du type de formation :
- S’il s’agit d'une formation organisée dans le cadre légal ou réglementaire d’une formation pour un emploi rémunéré (liste disponible sur le site de Fedris sous la rubrique « petits-statuts »), les stagiaires doivent être couverts par une assurance Accident du Travail.
- Pour les autres types de formations, les stagiaires peuvent être couverts par une assurance Droit Commun.
Oui, il est obligatoire de demander un remboursement à votre mutuelle au préalable. Pour obtenir le remboursement des frais médicaux couverts par votre assurance santé AXA, vous devez impérativement transmettre à AXA :
- les copies de vos attestations de soins
- les attestations de remboursement (ou de non-intervention) de votre mutuelle
Si vous bénéficiez du tiers-payant pour certains soins médicaux, seule l’attestation de soins est nécessaire.
L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes services santé » puis « Consulter mes services d’assistance » (cet onglet n’apparaît que si ces services sont couverts par votre assurance).
Pour plus d’informations, vous pouvez également nous contacter :
- via le formulaire de contact : une fois connecté à MyAXA Healthcare, cliquez sur « Contact » ou sur l’icône en forme de téléphone située en haut à droite de l’écran.
- par e-mail, à l’adresse fraismedicaux@axa.be
Si le sinistre endommage les parties communes comme la toiture ou le hall d’entrée commun, vous devez prévenir sans tarder le syndic (et votre propriétaire si vous êtes locataire). Vous convenez ainsi ensemble des mesures à prendre.
Si le sinistre concerne les parties privatives, c’est alors au propriétaire de prendre les choses en main. Besoin d’aide ? Votre courtier ou votre syndic seront là pour vous aider !
L'application nécessite une connexion Internet active (data ou WiFi) pour parvenir à traiter et noter vos nouveaux trajets. Vous n'avez pas besoin d'une connexion Internet active pour enregistrer votre dernier trajet ou pour consulter les résultats des trajets précédents. Et si vous ne souhaitez pas utiliser vos données, vous pouvez activer l'option ‘télécharger uniquement en cas de WiFi’ dans vos paramètres.
Comme toute application pour smartphone, AXA DriveCoach sollicite votre batterie, mais de manière minime (même si cela peut varier légèrement en fonction du modèle et de l'âge de votre smartphone).
Cela dépend de la valeur et de l'âge de votre engin de déplacement au moment où les faits se produisent. Nous partons toujours de la valeur initiale pour calculer votre dédommagement. Nous déduisons ensuite un pourcentage fixe (= dégressivité).
Dans le cas de l'Assurance vélo, cette dégressivité commence à partir du treizième mois après l'achat de votre engin de déplacement. À cette échéance, sa valeur commencera à diminuer de 1% chaque mois. Et à partir du soixantième mois, c’est alors la valeur réelle de votre engin de déplacement que nous vous remboursons, c’est-à-dire sa valeur sur le marché juste avant l'accident.
La plupart des bénéficiaires d’une assurance hospitalisation AXA reçoivent une carte personnelle Medi-Assistance, où figurent leur numéro de police, qui leur sera demandé lors de chaque contact avec nos services, ainsi que le numéro de téléphone de référence en cas d’hospitalisation urgente ou à l’étranger.
La 1ère année de votre contrat, si votre prime est fractionnée et si vous avez droit à un remboursement 6 mois après la prise d’effet de votre contrat, vous serez remboursé partiellement par virement bancaire de la prime que vous avez déjà payée. Les primes ultérieures seront, elles, ensuite ajustées. Votre réduction éventuelle pour les années suivantes sera appliquée à chaque paiement effectué en cours d'année. Vous trouverez tous les détails à ce sujet dans la rubrique ‘Comment ça marche?’.
Vous pouvez demander une avance sur votre assurance de groupe pour acheter, construire ou améliorer, réparer ou transformer un bien immobilier situé en Belgique ou dans un autre État membre de l'Espace économique européen.
Pour ce faire, contactez votre intermédiaire en assurances.
En cliquant sur le lien suivant, et suivez les étapes indiquées sur le formulaire.
Déclarer un sinistreVous trouverez toutes les réponses aux questions les plus fréquemment posées sur notre page « FAQ – Inondations ».
Pour demander une avance sur votre assurance de groupe, veuillez contacter le service du personnel de votre employeur actuel.
Astuce : conservez une trace de l'ensemble des offres, factures, contrats d'achat, actes de vente, etc. concernant votre bien immobilier. C'est important en cas de contrôle fiscal.
La plateforme MyAXA Healthcare permet un traitement plus rapide de votre dossier. Vous y retrouverez également toutes les informations concernant vos assurances Santé AXA, parmi de nombreuses fonctionnalités bien pratiques : soumission de documents, suivi du statut des remboursements, etc.
Si toutefois vous souhaitez nous faire parvenir vos documents d’une autre manière, vous pouvez le faire par e-mail (fraismedicaux@axa.be) ou par voie postale, en prenant soin de mentionner votre numéro de police (qui figure sur votre carte Medi-Assistance ou sur les documents envoyés par l’équipe Santé AXA) :
AXA - L'Équipe Santé AXA
Boulevard du Régent, 7
1000 Bruxelles
La continuation individuelle vous permet de continuer à bénéficier des couvertures et des avantages de l’assurance Hospitalisation et/ou de l’assurance Soins Ambulatoires souscrite par votre employeur auprès d’AXA en cas de perte de l’assurance collective (si vous quittez l’entreprise ou partez à la retraite, par exemple).
Vous pouvez en effet souscrire, sans formalités médicales ni délai d’attente, un contrat à titre individuel offrant une couverture similaire. Ce nouveau contrat est viager et prend cours à la date de cessation de l’assurance collective.
Vous devez aussi proposer la continuation individuelle aux membres de votre famille qui ont perdu le bénéfice de l’assurance collective (divorce, départ de l’enfant, enfant de plus de 25 ans etc.). Pour demander la continuation individuelle de leur assurance, ils peuvent contacter nos services par e-mail : continuation@axa.be.
Votre assurance santé peut couvrir les frais médicaux liés ou non à une hospitalisation ou une maladie grave.
- L’assurance hospitalisation couvre les frais médicaux engendrés par votre hospitalisation ou une maladie grave.
-
Lors d’une hospitalisation, cela concerne les frais médicaux engendrés durant votre hospitalisation, mais également ceux engendrés pendant une certaine période avant et après votre hospitalisation (votre couverture dépend du contrat souscrit par votre employeur).
Pour connaître la durée précise de ces périodes, connectez-vous à la plateforme MyAXA Healthcare, cliquez sur « Mes couvertures », puis sur « Ma couverture - Hospitalisation ».
Bon à savoir
Si vous êtes hospitalisé ou si vous devez vous faire hospitaliser, il est important de bien déclarer l’hospitalisation à AXA. Pour en savoir plus sur les étapes à suivre pour planifier ou déclarer votre hospitalisation, consultez la page "Les étapes à suivre en cas d’hospitalisation". -
Lors d’une maladie grave, cela concerne tous les frais médicaux directement liés à la maladie grave, que vous soyez hospitalisé ou non. La définition d’une maladie dite « grave » dépend de votre couverture d’assurance.
La liste des maladies graves pour lesquelles vous êtes couvert par votre assurance hospitalisation AXA se trouve sur MyAXA Healthcare dans la section « Mes couvertures » sous « Ma couverture – hospitalisation ».
Votre assurance hospitalisation peut également inclure de nombreux services gratuits, tels que Doctors Online (consultation en ligne 24/7 avec un médecin ou un psychologue), SymptomZoom (outil de pré-diagnostic médical en ligne), le second avis médical, MyAXA Fidelity Health (réductions sur de nombreux produits et services liés à la santé et au bien-être), Doctena (l’agenda en ligne des soins de santé), etc. Découvrez si vous en bénéficiez en vous rendant sur MyAXA Healthcare : Si rubrique « Mes services santé » est visible, cela signifie que vous bénéficiez des services santé AXA.
-
- L’assurance soins ambulatoires couvre les frais médicaux qui ne sont pas liés à une hospitalisation. Il s’agit par exemple de consultations chez le médecin ou chez le dentiste, des frais de médicaments, de prothèses dentaires ou encore de verres de lunettes.
-
Les contrats d’assurance santé contractés chez AXA ne comprennent pas automatiquement la couverture « soins ambulatoires ». Pour savoir si vous êtes couvert, connectez-vous à la plateforme MyAXA Healthcare, cliquez sur « Mes couvertures ». Si la catégorie « Ma couverture - autres soins médicaux » apparait, cela signifie que vous bénéficiez de l’assurance soins ambulatoires.
-
En outre, le type de soins remboursés varie en fonction de votre couverture, qui dépend du contrat souscrit par votre employeur. Pour consulter la liste des frais médicaux couverts par votre assurance, cliquez sur « Ma couverture – autres soins médicaux ».
-
Oui, le processus de paiement en ligne est conforme aux exigences de sécurité les plus strictes et à la législation en matière de paiement.
En cas de non-paiement, la couverture est dans un premier temps suspendue. Nous n'intervenons pas en cas de sinistre survenu pendant la période de suspension des garanties.
Votre contrat restera en vigueur et la couverture sera rétablie le jour où le paiement intégral sera parvenu à AXA.
Si le montant intégral n'est pas payé dans les délais impartis, votre contrat sera alors résilié.
Vous envisagez de souscrire une nouvelle assurance voyage chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Grâce à votre espace client MyAXA, vous trouverez toutes les informations concernant votre contrat AXA Invest4P.
Dès que vous vous serez inscrit, vous verrez vos contrats d’assurance vie dans la rubrique « Investissement ».
Pour chaque carte, vous pouvez voir le capital total. Il s’agit de la somme de vos versements nets, augmentée de votre rendement net, en tenant compte d’éventuels retraits. En cliquant sur la carte, vous aurez accès à toutes les informations relatives au contrat sélectionné.
Pour obtenir une copie de votre contrat, veuillez contacter votre intermédiaire en assurances.
Tous les frais médicaux et de déplacement en lien avec votre accident du travail sont couverts par votre assurance Accident du travail AXA. Il s’agit par exemple de consultations chez un médecin généraliste ou un spécialiste, de frais pharmaceutiques, de frais de déplacement en lien direct avec votre accident, de séances de kinésithérapie, des frais hospitaliers, prothèses, etc
Non, l’assurance est exclusivement réservée aux chats et aux chiens.
Chaque année, vous avez la possibilité de rembourser l'avance prise sur votre assurance de groupe à la date d'échéance des intérêts ou dans les 30 jours précédant l'échéance. La date d'échéance de vos intérêts correspond au 1er du mois qui suit votre date d’anniversaire.
Exemple : votre date anniversaire est le 1er janvier ? Dans ce cas, la date d'échéance de vos intérêts est le 1er février. Vous pouvez donc rembourser votre avance du 1er janvier au 1er février.
Si cela vous arrive, alors de nombreuses formalités vous attendent : vous présenter à la police locale, à l'ambassade de Belgique, demander un nouveau passeport, ... Grâce à l’Assurance Voyage, vous pouvez compter sur notre aide pour régler toutes ces formalités en cas de perte ou de vol de vos documents d'identité.
La continuation individuelle vous permet de continuer à bénéficier des couvertures et des avantages de l’assurance Hospitalisation et/ou de l’assurance Soins Ambulatoires souscrite(s) par votre employeur auprès d’AXA en cas de perte de la garantie de l’assurance collective (si vous quittez l’entreprise ou partez à la retraite, par exemple).
Vous pouvez en effet souscrire, sans formalités médicales ni délai d’attente, un contrat à titre individuel offrant une couverture similaire. Ce nouveau contrat est viager et prend cours à la date de cessation de l’assurance collective.
Vous devez aussi proposer la continuation individuelle aux membres de votre famille qui ont perdu le bénéfice de l’assurance collective (divorce, départ de l’enfant, enfant de plus de 25 ans etc.). Pour demander la continuation individuelle de leur assurance, ils peuvent contacter nos services par e-mail : continuation@axa.be.
Vous pouvez toujours contacter votre courtier.
Veillez bien à toujours lui fournir les informations suivantes :
- La date et le lieu de l'incident
- La description des circonstances de l'accident et sa cause
- La description de l'étendue des dommages ou des blessures
- Votre numéro de compte bancaire
- Votre numéro de TVA si vous êtes assujetti, ainsi que le pourcentage déductible
- Ultérieurement : une estimation des dommages ou des coûts
Les certificats d'assurance automobile sont délivrés immédiatement pour la période d'un an. Toutefois, ce certificat ne constitue pas une preuve concluante de couverture en cas de sinistre. Pour être correctement couvert, il est essentiel qu'AXA reçoive vos primes à temps.
Un indépendant peut souscrire, via sa société, une assurance Hospitalisation AXA ou une assurance Soins Ambulatoires AXA pour lui-même et ses éventuels collaborateurs. Un indépendant en personne physique ne peut pas contracter une assurance Hospitalisation ou une assurance Soins Ambulatoires AXA pour lui-même mais uniquement pour ses collaborateurs.
Pour continuer à bénéficier des couvertures et avantages d’une assurance Santé AXA souscrite par votre employeur après avoir quitté l’entreprise, consultez la section « Continuation individuelle ».
- Pour vos frais d’honoraires médicaux et soins dentaires/orthodontie (si couverts)
- Les quittances de la mutuelle
- Les reçus attestant du montant des honoraires réellement payés
- Pour les honoraires paramédicaux (si couverts) d’un diététicien, podologue, logopède, ostéopathe, chiropracteur, homéopathe, acupuncteur, psychologue, etc., la prescription du médecin ou spécialiste.
Les médecins traitants, dentistes et kinésithérapeutes peuvent utiliser AssurMed pour transmettre les attestations de soins de manière digitale et sécurisée a AXA.
- Pour vos frais pharmaceutiques
- AssurPharma vous permet de transmettre automatiquement vos frais pharmaceutiques prescrits par un medecin a AXA depuis la pharmacie. Telechargez le code-barres AssurPharma sur MyAXA Healthcare et faites-le scanner par votre pharmacien.
- Si vous n’utilisez pas le code-barres AssurPharma, vous devez nous envoyer les attestations BVAC de la pharmacie.
- Pour vos autres frais médicaux (soins ambulatoires à l'hôpital, analyses de laboratoire, etc.)
- Les factures détaillées ainsi que les éventuelles quittances de la mutuelle.
- Pour vos frais de prothèses dentaires
- La facture détaillée mentionnant le numéro de la dent
- La quittance ou le refus de la mutuelle
- Pour vos frais de prothèses optiques (lunettes/lentilles)
- Une prescription de l’ophtalmologue ou une attestation de l’opticien confirmant la (nouvelle) dioptrie
- La facture détaillée mentionnant la dioptrie
- L’éventuelle intervention de la mutuelle
Si vous avez assuré le contenu de votre habitation, les dégâts causés à votre mobilier et vos autres biens sont bien couverts en cas d’inondation. Déclarez-nous leur perte ou leurs dommages via votre courtier. Nous vous indemniserons au plus vite. Si vous n’avez pas assuré votre contenu, vous ne serez malheureusement pas indemnisé pour ces biens.
Pour vous aider dans ces moments difficiles, la fédération professionnelle du commerce et des services (COMEOS), en collaboration avec Assuralia, vous propose de remplacer votre mobilier et d’autres biens à des conditions avantageuses auprès de certains commerçants dont vous trouverez la liste ici.
La nature et la durée d’octroi de ces avantages sont déterminés par chaque commerçant participant à cette action de solidarité qui commence ce mercredi 04 août pour une durée d’un mois. Cette action de solidarité débute le mercredi 4 août et durera un mois. Elle est ouverte à toutes les personnes sinistrées, qu’elles aient assuré leur contenu ou non.
Comment bénéficier de cette aide ? A votre demande, votre courtier vous transmettra une attestation vous permettant de bénéficier des conditions avantageuses auprès des commerçants participants.
Sur la première tranche de 50 000 euros (montant indexé annuellement), vous ne serez pas imposé aux taux d'imposition applicables aux capitaux de pension complémentaire, mais serez soumis au régime de la conversion en rente fictive. Le pourcentage de conversion à appliquer et la durée de la déclaration de la rente fictive dépendent de votre âge au moment de la liquidation, soit 13 ans (moins de 65 ans) ou 10 ans (65 ans). De plus, si vous restez actif jusqu'à l'âge légal de retraite (65 ans jusqu'au 31 janvier 2025 inclus) ou si vous avez une carrière complète de 45 ans et que vous êtes resté actif jusqu’à la fin de cette carrière complète, la rente fictive ne sera calculée que sur 80 % du montant limité à 50.000 euros. Les 20 % restants ne seront alors pas imposés.
Le régime de la conversion en rente fictive s'applique pour la seule habitation située dans l’Espace Economique Européen qui est exclusivement destiné à l'usage personnel de l'emprunteur et des membres de sa famille.
Après signature de votre contrat d'assurance, nous vous fournissons les documents explicatifs relatifs à l’assurance Hospitalisation souscrite (Hospi & Assist+). Il s'agit, par exemple, de documents à l’attention des affiliés (employés et éventuellement les membres de la famille) : explications sur leurs avantages, leur plateforme santé MyAXA Healthcare...
Vous trouverez tous les détails relatifs aux frais de votre contrat dans votre relevé annuel.
Vous trouverez votre relevé annuel dans votre espace client MyAXA dans la rubrique « Vos assurances » (cliquez sur « Pension » sous « contrats et couvertures »).
Pour obtenir le remboursement des frais couverts par votre assurance Accident du travail AXA, faites-nous parvenir vos attestations de frais et de soins via la plateforme MyAXA Accident@Work. Une fois connecté, cliquez sur « Mes Paiements » puis sur « Envoyer des nouveaux frais ».
Nous traiterons ensuite vos demandes dans les meilleurs délais. Pour suivre le statut de vos remboursements, rendez-vous dans la section « Mes Paiements » de la plateforme MyAXA Accident@Work.
Les prestations légales et extralégales de pension, exprimées en rentes annuelles, ne peuvent pas dépasser 80% de la dernière rémunération brute annuelle normale et tiennent compte d’une durée normale d’activité professionnelle.
Votre courtier, expert en assurance Immeuble, se fait toujours un plaisir de vous accompagner.
- Vous êtes un syndic professionnel ? Votre courtier se fera un plaisir d'analyser votre portefeuille d'immeubles et vous fera les meilleures offres d'assurances.
- Vous êtes un syndic bénévole ? Votre courtier vous fera une offre sure mesure adaptée à votre immeuble.
Il sera par ailleurs bien évidemment à vos côtés pour gérer et suivre vos sinistres éventuels.
L’assurance Patron couvre votre perte de rémunération en cas de décès, d’incapacité permanente ou temporaire ainsi qu’une partie de vos frais médicaux, à la suite d’un accident survenu dans le cadre de la vie privée ou dans le cadre de la vie professionnelle.
L’assurance hospitalisation couvre spécifiquement les frais médicaux engendrés par une hospitalisation. Attention, l’assurance Patron ne couvre pas la perte de rémunération due à maladie.
Le « capital au terme » est une estimation du montant que vous recevrez à la date terme de votre contrat d’assurance (âge de retraite du règlement de pension). Ceci en supposant que la date terme de votre assurance corresponde à la date de votre pension légale et que les primes continueront à être versées jusqu’à ce terme.
Vous retrouverez le capital au terme sur votre relevé des droits à la retraite (anciennement « fiche de pension ») et dans votre espace client MyAXA.
Attention toutefois, le capital au terme est un calcul indicatif et sera recalculé au moment de la liquidation de votre contrat (= départ effectif à la retraite) en fonction de votre situation personnelle. Veuillez garder à l'esprit que la date de terme et la date de liquidation peuvent différer. (Voir question « Quelle est la différence entre la date terme et la date de liquidation ? »).
Dans le cadre d’une assurance de groupe « hybride » (branche 21 + branche 23) ou « investie dans un fonds d’investissement » (branche 23), le capital au terme est une estimation prudente. Celle-ci se base sur un rendement futur nul pour les montants investis dans un fonds d’investissement et d’un maintien du taux d’intérêt garanti actuel pour les sommes investies dans le volet avec garantie de taux d’intérêt.
Dans l’éventualité de l’arrêt du versement des primes, le capital au terme est équivalent à la réserve, c’est-à-dire au montant que vous avez déjà épargné, car il est tenu compte d’un rendement égal à 0%.
La vitesse et la puissance de votre vélo électrique déterminent la catégorie à laquelle il appartient. Et donc aussi si vous devez ou non souscrire une assurance responsabilité civile (pour les dommages que vous causez aux autres personnes).
Vélo électrique non autonome (UNIQUEMENT avec assistance au pédalage) :
- peut rouler jusqu'à 25 km/h
- développe une puissance allant jusqu'à 250 W
- pas de permis de conduire ou certificat de conformité requis
- vous devez respecter les règles de circulation pour les cyclistes
Vous n'êtes pas obligé de souscrire une assurance car rien ne vous y oblige légalement. Cependant, cette assurance est financièrement avantageuse en cas de dommages à votre vélo, en cas de vol, etc. De plus, si en cas de panne ou d'accident, vous pouvez bénéficier d’une assistance et même, si nécessaire, d’un vélo de remplacement.
Vélo électrique (ou motorisé) autonome (sans devoir pédaler) :
- peut rouler jusqu'à 25 km/h
- développe une puissance allant jusqu'à 1 000 W
- à partir de 16 ans
- pas de permis de conduire requis, mais un certificat de conformité
- vous devez respecter les règles de circulation pour les cyclistes
Si le moteur électrique vous offre une assistance uniquement lorsque vous pédalez, aucune assurance n'est obligatoire. Nous vous recommandons cependant de souscrire notre assurance Vélo pour les dommages à votre vélo et notre assurance Familiale pour les dommages causés aux autres personnes.
Speed Pedelec
- peut rouler jusqu'à 45 km/h
- développe une puissance allant jusqu'à 4 000 W
- à partir de 16 ans
- permis de conduire, casque et inscription auprès de la DIV obligatoires
- vous devez respecter les règles de circulation pour les cyclomoteurs
Si l'assistance au pédalage est maintenue, même à des vitesses supérieures à 25 km/h, l'assurance Familiale est suffisante. Par contre, si le Speed pedelec est capable de se déplacer de manière autonome - c'est-à-dire sans assistance au pédalage - au-delà de 25 km/h, alors une assurance RC Moto est requise.
Après avoir reçu votre déclaration, nous vous envoyons par e-mail un lien grâce auquel vous pouvez suivre en toute transparence l'évolution de votre dossier.
Vous pouvez également suivre l'évolution de votre sinistre auto dans l'espace client sur www.axa.be. Cliquez sur "Espace client MyAXA" pour accéder à vos données.
Vous pouvez assurer votre chat jusqu’à ses 8 ans et votre chien jusqu’à ses 5 ou 7 ans (dépendant de sa race), sa couverture sera alors garantie à vie.
Non, l’assurance bateaux n’est pas obligatoire en Belgique mais elle est néanmoins fortement recommandée. De plus, une attestation d’assurance RC Navigation peut être obligatoire dans certains pays (ex : l’Italie). Certains ports exigent, quant à eux, que vous soyez assuré pour l’enlèvement des débris de votre bateau à la suite de naufrage ou échouement (l’option « Frais d’enlèvement »).
Vous envisagez de souscrire une nouvelle assurance Familiale chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Vous n’êtes tenu de transmettre à votre employeur aucun document à l’exception du certificat d’interruption de travail rédigé par votre médecin.
Dans certains cas, le certificat hypothécaire vous sera réclamé dans le cadre de la gestion de votre sinistre.
Comment l’obtenir ?
Ce certificat peut être obtenu en remplissant ce formulaire. Besoin d’aide pour le remplir ? Consultez le document explicatif sur le site du SPF Finances ou adressez-vous à votre courtier.
Bon à savoir : au vu des circonstances exceptionnelles, le certificat est délivré gratuitement. Pour bénéficier de cette gratuité, remplissez la case « Demande de paiement par mail » avec « cette demande d’information est faite dans le cadre de la catastrophe naturelle survenue après le 01 juillet 2021 ».
Vous devez avant tout être attentif aux risques spécifiques qui se produisent dans une copropriété. Les sinistres les plus fréquents concernent les dégâts des eaux, qui ont souvent de lourdes conséquences. Vérifiez donc si vous êtes bien assuré pour les infiltrations d’eau, la mérule, les frais de recherche de la canalisation à l’origine des dégâts et leur réparation. Prenez aussi en compte la dépréciation esthétique qui peut en découler.
Vérifiez également si les spécificités de votre immeuble (telles que panneaux solaires, ascenseur, jardin, installations techniques, domotique…) sont couvertes par votre contrat.
Pensez à vérifier le montant de vos franchises ainsi que les plafonds d'indemnisation.
Oui. En tant que dirigeant d'entreprise indépendant, vous pouvez également souscrire une Pension Libre Complémentaire pour Indépendants (PLCI). Vous pouvez bien entendu aussi épargner via une épargne-pension et/ou une épargne à long terme.
Certaines professions sont tenues légalement ou déontologiquement de s'assurer en Responsabilité Civile Professionnelle. C’est le cas notamment des médecins. Dans les autres cas, elle reste fortement recommandée.
Le recours d’un patient suite à une erreur médicale (médication non adaptée, dosage inadéquat…) ou même administrative (mauvaise gestion d’un dossier, perte du dossier d’un patient) peut avoir des conséquences financières dramatiques si votre responsabilité est engagée. En effet, en tant que prestataire de soins, salarié ou indépendant, vous pourriez être tenu responsable de vos actes professionnels pendant une période déterminée même si vous changez d'institution, arrêtez votre activité, prenez votre retraite ou décédez (vos obligations en responsabilité civile professionnelle sont transmises à vos héritiers).
Cette assurance est donc un must dans le secteur des soins à la personne.
Oui, le remboursement partiel de l’avance est possible à condition que :
- le paiement représente au moins 10 % du montant demandé
- le paiement est d'au moins 1 000 euros
Veuillez contacter à cet effet le service du personnel de votre employeur actuel.
Attention : le montant de 1 000 euros est indexé en fonction de l'inflation. L'indexation se fait par tranche de 100 euros.
Il n'est plus nécessaire de joindre votre attestation fiscale à votre déclaration fiscale numérique. Cette dernière contient en effet déjà toutes les informations nécessaires.
Si vous souhaitez tout de même imprimer votre attestation, rendez-vous dans votre espace client MyAXA. Vous trouverez votre attestation fiscale dans la rubrique « Vos assurances » (cliquez sur « Tous vos documents » dans « Documents »).
Attention : vous devez toujours être en mesure de présenter votre attestation fiscale si les administrations fiscales en font la demande.
De manière générale, la responsabilité civile exploitation n’est pas obligatoire hormis pour certaines activités spécifiques. C’est pourquoi il est fortement conseillé de la souscrire car, statistiquement, le risque de provoquer un dommage aux tiers est extrêmement élevé. Certains dommages peuvent atteindre des montants importants et mettre en danger le patrimoine de l’entreprise et la poursuite de vos activités.
La réserve libre est une réserve collective alimentée par du rendement qui n’est pas attribué aux affiliés. La réserve libre se rencontre dans les engagements de pension de type « contributions définies ».
Elle peut servir notamment à financer la garantie de rendement légale et à attribuer un rendement complémentaire aux affiliés.
Son alimentation et son utilisation sont repris dans le règlement de pension.
Sur votre espace client MyAXA dans la section Investissement, vous avez accès à toutes les informations relatives à votre ou vos contrats d'assurance épargne et/ou investissement, y compris votre ou vos contrat(s) AXA Invest4P.
Votre espace est divisé en 3 parties : un onglet « Aperçu », un onglet « Détails » et une rubrique « Documents » qui se trouve en-dessous de ces deux onglets.
En cliquant sur l’onglet « Aperçu », vous retrouvez votre capital total, la performance de votre assurance épargne et/ou de votre assurance investissement et la liste de vos fonds.
L’onglet « Détails » vous permet d'accéder à des informations générales relatives à votre contrat telles que les dates de début et de fin de votre contrat ou le type de stratégie que vous avez choisi si vous avez investi dans une assurance investissement (branche 23).
Enfin, dans la rubrique « Documents », vous retrouvez toutes les communications liées à votre contrat, comme vos Conditions générales, l’avenant à votre contrat (correspondant à vos conditions particulières) ou encore le Règlement de gestion. Dès qu'un nouveau document lié à votre contrat est disponible, vous le retrouvez dans cette section.
Vous trouverez toutes les informations concernant vos garanties, le calcul de la rente, le délai de carence, etc. dans les conditions de votre contrat que vous avez reçues à la souscription. N'hésitez pas à contacter votre courtier ou votre personne de contact habituelle chez AXA Belgium pour tout complément d'information. Cliquez ici pour consulter les Conditions générales et les fiches IPID.
Non, l’assurance incendie n’est pas légalement obligatoire en Belgique, mais elle est vivement conseillée. Pourquoi est-elle si importante ?
En optant pour cette assurance, les copropriétaires assurent non seulement leur immeuble contre les dégâts qui pourraient lui être causés, mais aussi les dommages que le bâtiment lui-même pourrait occasionner aux autres. Imaginez, par exemple, un incendie qui endommage une copropriété et qui se propage à l’immeuble voisin. Les copropriétaires responsables du sinistre - et qui n’ont pas souscrit une assurance incendie - doivent alors non seulement réparer leur immeuble à leurs frais, mais aussi indemniser les dégâts causés à l'appartement ou à l’immeuble voisin.
Les immeubles en construction sont, dans un premier temps, assurés par le promoteur immobilier. Mais une fois construits, l’association de copropriétaires doit prendre le relais et souscrire une assurance habitation.
- Vous pouvez profiter plus tôt des avantages de votre capital pension
- Un crédit flexible avec peu de formalités
- Faible coût : pas d'expertise immobilière, pas de frais de notaire, pas de droits d’enregistrement ni d’indemnité de rupture
Cette date figure sur votre relevé des droits à la retraite (anciennement « fiche de pension ») et est déterminée en fonction de l'âge de retraite tel que prévu dans votre règlement de pension. Veuillez toutefois noter que la date de terme de votre assurance de groupe n'est pas automatiquement la même que la date de votre départ à la retraite ou la date à laquelle vous recevrez votre capital.
Pour être remboursés par votre assurance Hospitalisation AXA, vos produits pharmaceutiques doivent être curatifs et avoir été prescrits par un médecin. Les crèmes de jour ou les vitamines achetées de manière préventive ne sont pas couvertes, par exemple.
Les produits pharmaceutiques couverts par votre assurance Soins Ambulatoires AXA dépendent du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance Soins Ambulatoires AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture – autres soins médicaux ».
Depuis 2006, l’assurance incendie pour les habitations, petites PME, petits commerces, … appelés « Risques Simples » couvre obligatoirement les catastrophes naturelles que sont l’inondation, le débordement ou le refoulement des égouts publics, le glissement ou l’affaissement de terrain et le tremblement de terre.
En raison du caractère exceptionnel que peut présenter une catastrophe naturelle, l’article 130 de la loi du 4 avril 2014 relative aux assurances donne la possibilité à l’assureur de limiter son intervention par événement selon l’application d’une des formules prédéfinies.
Concrètement, lors d’une catastrophe de grande ampleur (c’est-à-dire lorsque l’indemnité totale que l’assureur devra payer à l’ensemble de ses assurés dépasse son plafond d'indemnisation), il pourra réduire l'indemnisation qu’il doit payer par contrat d’assurance. L’assureur ne paiera à ses assurés qu’une partie de l’indemnité suivant sa limite.
A titre d'exemple, si suite à une inondation de grande ampleur, la loi permet de limiter l’intervention à, par exemple, 80 % de l’indemnité totale que l’assureur devrait payer. Il indemnisera l’assuré à concurrence de 80 % de l’indemnité contractuellement due. Concrètement, si l’indemnité prévue en application du contrat s’élève à 10 000 euros, l’assuré sera indemnisé pour un montant de 8 000 euros.
Les Régions sont depuis 2014 compétentes pour déterminer si elles interviennent au-delà du plafond d’intervention individuel des entreprises d’assurance.
Depuis la loi du 01/01/2024, l’intervention des assureurs a été quadruplée : autrement dit le plafond d’intervention individuel des entreprises d’assurance est dorénavant de 4 fois la limite initialement prévue. Etant donné que cette nouvelle limite légale implique des conséquences financières importantes, AXA évaluera l’impact en fonction de l’ampleur de la catastrophe naturelle et pourra éventuellement décider d’appliquer la limite prévue par la loi en fonction de la situation.
Pour votre information, lorsque le risque assuré ne constitue pas un risque simple au sens de l'article 5 de l'A.R. du 24 décembre 1992 portant exécution de la loi du 25 juin 1992 sur le contrat d'assurance terrestre, notre intervention est limitée aux montants assurés en conditions particulières, avec un maximum de 2 049 900 euros (indice ABEX 1032) et ce pour autant que vos conditions particulières précisent que la garantie est acquise.
Bon à savoir :
Cette information concernant les risques simples (habitation) est également disponible sur le site de l’union professionnelle des Entreprises d’assurances (Assuralia).
Oui, en cas de séjour à l’étranger de plus de 3 mois par an, vous devez obtenir l’accord préalable d’AXA pour que votre assurance Hospitalisation AXA intervienne. En outre, il faut que les conseils aux voyageurs des affaires étrangères soient favorables.
Vous trouverez tous les détails concernant la couverture de votre assurance -Hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, -cliquez sur « Ma couverture – hospitalisation » sous l’onglet « Mes couvertures », puis sur « Consulter les couvertures en cas d'hospitalisation à l'étranger ».
Si votre contrat prévoit également l’assistance, cliquez sur « Consulter mes services d’assistance » sous « Mes services santé » pour connaître les services dont vous bénéficiez à l’étranger.
- Sur la page d’accueil, cliquez sur « Soumettre mes frais médicaux ».
- Complétez les informations demandées en quelques clics et importez vos frais depuis votre téléphone. Il est également possible de prendre une photo de vos frais.
- Vérifiez si toutes les informations sont correctes, puis cliquez sur « envoyer ».
- Vos frais introduits seront visibles endéans les 2 jours dans la section « Mes remboursements » de la plateforme afin de consulter le statut de vos remboursements.
- Lorsque le remboursement sera effectué par AXA, AXA vous enverra un SMS pour vous en informer. Vous pourrez vous rendre sur MyAXA Healthcare pour consulter les détails de vos remboursements.
Vous disposez de trois ans pour nous transmettre vos demandes de remboursement de frais médicaux.
Il s'agit du montant versé aux bénéficiaires de votre assurance de groupe si vous décédez avant votre départ à la retraite.
Le capital en cas de décès figure sur votre relevé des droits à la retraite (anciennement « fiche de pension ») et dans l’espace client MyAXA.
Nous attirons toutefois votre attention sur le fait que le capital en cas de décès est un calcul indicatif et qu’il sera donc généralement recalculé en fonction de votre situation personnelle au moment du décès.
Non, on n’assure pas de véhicules de location court-terme (= un délai de maximal de 1 an). Cette assurance est généralement proposée par la société de location de ce véhicule.
À ne pas confondre avec un véhicule de remplacement temporaire !
Le véhicule appartenant à un tiers, autre que le véhicule désigné, sans qu’une déclaration ne doive nous être faite. Ce véhicule remplace le véhicule désigné pendant maximum 30 jours et est destiné au même usage que ce véhicule désigné lorsque celui-ci est définitivement ou temporairement hors d’usage pour cause d’entretien, aménagements, réparations, contrôle technique ou perte totale technique.
Si votre voilier fait moins de 300 kg ou la puissance du moteur de votre bateau est inférieure à 10 CV DIN, une assurance Familiale chez AXA couvre votre responsabilité civile.
Votre déclaration se déroule en 3 étapes :
- Vous faites votre déclaration
- Sur papier ? Envoyez votre constat d'accident à votre courtier
- En ligne ? Surfez sur www.axa.be et allez dans la rubrique « Faites votre déclaration ». Ou rendez-vous dans l'espace client de votre courtier
- Faites réparer les dégâts
- Suivez votre dossier sinistre
Une attestation fiscale reprenant les intérêts payés sur l’avance prise sur votre assurance de groupe ne sera délivrée que si vous en faites expressément la demande.
Cependant, les intérêts sur une avance ne sont plus déductibles fiscalement si l'avance a servi pour votre seul et premier logement.
Sigedis informera automatiquement l’assureur de votre décès sauf si vous n’habitez pas en Belgique ou si vous n’avez jamais été soumis à la sécurité sociale belge. Dans ce cas, ce sont vos bénéficiaires qui doivent informer la compagnie d’assurance de votre décès.
Si une couverture décès est prévue, les documents suivants doivent être fournis :
- une copie de l'acte de décès
- un certificat médical indiquant la cause du décès
- si les bénéficiaires n'ont pas été désignés nommément, un certificat ou un acte d’hérédité indiquant la qualité et les droits des bénéficiaires
- si la prestation est versée à un mineur ou à une personne placée sous un régime d'incapacité ou sous protection judiciaire, un document officiel indiquant le nom, la qualité et l'adresse du ou des représentants légaux ainsi qu'un certificat de la banque attestant que le compte sur lequel la somme doit être versée a été ouvert au nom du mineur ou de la personne incapable et que ce compte a été bloqué jusqu'à l'âge de la majorité ou au moment de la levée de l'incapacité
- une photocopie recto verso de la carte d'identité du ou des bénéficiaires ainsi que de la carte bancaire
Si vous bénéficiez d’une couverture décès via votre assurance de groupe, le capital sera versé aux bénéficiaires conformément à l’attribution bénéficiaire prévue dans le règlement de pension. AXA calcule les prestations en cas de décès conformément aux modalités prévues dans le règlement de pension. AXA envoie un ou plusieurs décomptes de liquidation qui doivent être entièrement remplis et dûment signés par le ou les bénéficiaires.
Absolument ! Confort Auto est une assurance multirisque pour les voitures, minibus, mobilhomes, camionnettes et motos.
Comme cela nécessite une approche spécifique, vous ne pouvez souscrire cette assurance que par l'intermédiaire de votre courtier.
Oui, mais à vos risques et périls. Pour être couverts par l’assurance Tous Risques Chantier, les travaux doivent être exécutés par des personnes disposant d’un accès officiel à la profession, dans le domaine de compétences concerné par ces travaux.
En cas de départ effectif à la pension, le preneur d'assurance/affilié reçoit les réserves constituées (y compris d'éventuelles participations aux bénéfices).
Dans le cas des contrats d'épargne-pension ou d'épargne à long terme toutefois, les réserves constituées seront versées à la fin du contrat.
Si le preneur d'assurance/affilié décède avant sa retraite (ou avant la fin du contrat d'épargne-pension ou d'épargne à long terme), le versement est effectué au(x) bénéficiaire(s) désigné(s) dans le contrat.
Toute modification doit être communiquée le plus rapidement possible à votre employeur (généralement au service Ressources Humaines de votre entreprise), qui se chargera de nous transmettre vos nouvelles coordonnées.
Vous pouvez également modifier votre adresse postale, adresse e-mail, numéro de téléphone, compte bancaire ou état civil via votre profil sur la plateforme MyAXA Healthcare.
Oui. Tout indépendant (à titre principal ou complémentaire) ainsi que les (conjoints) aidants qui versent des cotisations de sécurité sociale au moins égales à celles d’un indépendant à titre principal peuvent épargner via une Pension libre complémentaire pour indépendants (PLCI).
En tant qu'indépendant en société, vous pouvez également épargner via un engagement individuel de pension (EIP) ou en tant qu'indépendant personne physique via une Convention de Pension pour Travailleurs Indépendants (CPTI).
Vous pouvez en tant que particulier, épargner via une épargne-pension, une épargne à long terme ou une assurance épargne et/ou investissement non-fiscale.
Oui, l'assurance incendie de votre habitation est également valable pour la partie que vous utilisez à des fins professionnelles. Vous avez cependant besoin d'une assurance incendie pour entreprises si la valeur de vos marchandises et/ou de votre matériel excède 100.000 euros (ABEX 954) (pour l'ensemble).
Cette assurance incendie pour entreprises peut également être complétée par une assurance Pertes d’exploitation : celle-ci prévoit une intervention pour les frais supplémentaires exposés par un sinistre couvert par l'assurance incendie (à l'exclusion des catastrophes naturelles), à savoir les frais de location de locaux, mobilier et équipements bureautiques temporaires, les frais de personnel supplémentaires, etc.
L'avance sur votre assurance de groupe doit être d'au moins 2500 euros.
Attention : le montant minimum de 2 500 euros sera indexé. L'indexation se fait par tranches de 250 euros.
Sont assurés :
- l’ouvrage en construction et les différents équipements destinés à y être incorporés (installations, appareils, …)
- les ouvrages provisoires pour autant qu’ils aient été prévus dans le contrat
- les biens immobiliers existants, propriété du maître d’ouvrage, pour autant qu’ils aient été prévus dans le contrat et qu’un état des lieux contradictoire (voyez la question suivante) ait été établi avant le début des travaux (par exemple avec l’aide de l'architecte)
Pendant vos 30 premiers jours d'incapacité de travail, vous serez indemnisé par votre employeur. À partir du 31ème jour d'incapacité de travail, votre assurance Accident du travail AXA intervient. Vous serez alors indemnisé 2 fois par mois à hauteur de 90 % de votre rémunération journalière moyenne, conformément à la loi sur les accidents du travail.
Si nous n’avons pas encore pu statuer sur votre dossier après 30 jours, votre mutuelle pourrait intervenir en attendant la décision. Si votre dossier est accepté en tant qu’accident du travail, la mutuelle sera remboursée par votre assurance Accident du travail AXA.
Cela signifie que vous utilisez uniquement votre camionnette pour les trajets domicile-travail (vous roulez donc toujours vers votre lieu de travail habituel) et bien sûr aussi pour tous vos déplacements privés.
Si vous utilisez également la même camionnette pour votre travail (par exemple, si vous êtes fleuriste et que vous utilisez ce véhicule pour faire vos livraisons à domicile), vous en faites alors un usage professionnel et, dans ce cas, prenez plutôt contact avec votre courtier pour souscrire une assurance adaptée.
Si jamais vous changez de GSM ou si vous devez réinstaller l'application, vous pouvez à nouveau la télécharger et tout simplement vous connecter sous l'option ‘Utilisateur existant’. Un code PIN sera envoyé à l'adresse e-mail associée à votre compte.
Vous disposez de trois ans pour nous transmettre vos demandes de remboursement de frais médicaux.
Grâce à votre espace client MyAXA, vous retrouvez dans la partie « Aperçu » les informations clés de votre contrat d'assurance épargne et/ou investissement AXA Invest4P :
- Capital total : il s’agit du montant total disponible dans votre contrat AXA Invest4P. Il s'agit de la somme de vos dépôts nets et de votre rendement net, en prenant en compte les retraits éventuels.
- Rendement net : il s’agit du rendement généré par votre contrat, autrement dit ce que votre contrat a rapporté aujourd'hui après déduction des coûts et des taxes.
- Total des versements bruts : il s’agit de la somme de tous les versements bruts que vous avez effectués depuis le début de votre contrat. Le versement brut est différent du montant net que vous avez investi dans votre contrat car une taxe sur prime et des frais d’entrée ont été prélevés.
- Taxes et frais : il s’agit de la somme des frais d’entrée et de la taxe sur prime liés à vos versements bruts. Cela vous permet de comprendre les frais qui ont été imputés.
- Aperçu de vos fonds : dans cette section, vous retrouvez la liste des fonds dans lesquels vous avez investi dans le cadre de votre assurance investissement (branche 23). Vous y retrouvez la valeur nette d’inventaire de chaque fonds.
De plus, chaque année, vous recevrez un rapport annuel de votre contrat qui récapitule les détails de l'évolution de votre assurance épargne et/ou de votre assurance investissement tels que le taux d'intérêt garanti, ainsi que votre éventuelle participation bénéficiaire et/ou les détails de vos fonds d'investissement. Il s’agit du document « Etats annuels » que vous retrouvez dans la rubrique « Mes Documents » de votre MyAXA.
Nous lui envoyons deux e-mails :
- Le 1er e-mail contient son User ID personnel qu’il ne pourra pas changer. Par exemple : « ent1234a ».
- Le second e-mail contient son mot de passe personnalisé.
Non, le taux d'intérêt est fixé au moment de l'octroi de l'avance prise sur votre assurance de groupe et reste inchangé jusqu'à la fin du remboursement. Vous êtes tenu de payer les intérêts annuels anticipativement, avec une date d'échéance fixe.
L’assurance collective Santé couvre les travailleurs salariés (via leur employeur) et les dirigeants d’entreprise indépendants.
Si votre employeur le permet, elle peut aussi être souscrite pour :
- votre conjoint/partenaire
- vos enfants et les enfants de votre conjoint/partenaire (c’est-à-dire les enfants légitimes, reconnus et adoptés et qui bénéficient d’allocations familiales)
Le coût des primes pour l’affiliation des membres de la famille peut être assumé par l’employeur ou reporté sur les employés bénéficiaires. Votre employeur vous communiquera les différentes options lors de la souscription du contrat d’assurance.
Si l’assurance peut être élargie aux membres de votre famille, celle-ci doit être souscrite pour tous les membres existants au moment de votre affiliation. Cela ne concerne évidemment pas les personnes intégrant votre famille après le moment de votre affiliation (à l’occasion d’un mariage, d’une naissance ou d’une adoption, par exemple).
Pour vérifier si les membres de votre famille sont bien couverts par votre assurance Santé AXA, rendez-vous sur la plateforme MyAXA Healthcare, puis cliquez sur « Mes couvertures » :
- Pour savoir si les membres de votre famille sont couverts par votre assurance hospitalisation, rendez-vous sur la page « Ma couverture - Hospitalisation ».
- Pour savoir si les membres de votre famille sont couverts par votre assurance soins ambulatoires, rendez-vous sur la page « Ma couverture – Soins ambulatoires ».
- Sur la page d’accueil, cliquez sur « Planifier mon hospitalisation », sous la rubrique « Mon hospitalisation ».
- Sélectionnez la date et le lieu de l’hospitalisation, le nom de l’hôpital, le type de chambre choisi ainsi que le type et la raison de l’hospitalisation. Précisez s’il s’agit d’une hospitalisation de jour et ajoutez des remarques éventuelles. Cliquez ensuite sur « suivant ».
- Vérifiez si toutes les informations sont correctes, puis cliquez sur « envoyer ».
- Vous recevrez une confirmation de votre hospitalisation par e-mail et dans la boîte de réception de MyAXA Healthcare.
Pour demander la continuation individuelle en cas de perte de la garantie de l’assurance collective Soins Ambulatoires, contactez nos services par e-mail (continuation@axa.be) en prenant soin de mentionner votre numéro de police.
En tant qu'employeur, vous avez une obligation légale de souscrire une assurance accidents du travail pour vos collaborateurs. Cette assurance couvre les frais médicaux et apparentés en cas de dommages corporels résultant d'un accident du travail ou d'un accident sur le chemin du travail, mais aussi la perte de revenus du collaborateur. En cas d'accident mortel, une rente est allouée aux ayants-droits.
Une assurance incapacité de travail est une assurance collective que vous pouvez proposer sans obligation, dans le cadre de votre politique salariale, en tant qu’avantage extralégal à vos collaborateurs. Celle-ci leur offre une protection financière en cas d'incapacité de travail.
Si votre collaborateur est en incapacité de travail à la suite d'un accident du travail, il sera indemnisé par votre assurance accidents du travail. Si, par contre, son incapacité n’est pas liée à un accident du travail, l’assurance incapacité de travail lui assurera une indemnité complémentaire au revenu de remplacement octroyé par la sécurité sociale.
La continuation individuelle vous permet de continuer à bénéficier des couvertures et des avantages de l’assurance Soins Ambulatoires et/ou de l’assurance Hospitalisation souscrite(s) par votre employeur auprès d’AXA en cas de perte de la garantie de l’assurance collective (si vous quittez l’entreprise ou partez à la retraite, par exemple).
Vous pouvez en effet souscrire, sans formalités médicales ni délai d’attente, un contrat à titre individuel offrant une couverture similaire. Ce nouveau contrat est viager et prend cours à la date de cessation de l’assurance collective.
Vous devez aussi proposer la continuation individuelle aux membres de votre famille qui ont perdu le bénéfice de l’assurance collective (divorce, départ de l’enfant, enfant de plus de 25 ans etc.). Pour demander la continuation individuelle de leur assurance, ils peuvent contacter nos services par e-mail : continuation@axa.be.
Vous envisagez de souscrire une nouvelle assurance vélo chez AXA ?
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Nous recommandons d'utiliser le plus possible la plateforme MyAXA Accident@Work. Cela permet un traitement plus rapide de votre dossier. Vous y retrouverez également toutes les informations concernant votre accident du travail, parmi de nombreuses fonctionnalités bien pratiques : soumission de documents, suivi du statut des remboursements, etc.
Si toutefois vous souhaitez nous faire parvenir vos documents d’une autre manière, vous pouvez le faire via le formulaire de contact de la plateforme MyAXA Accident@Work, par e-mail (cwc@axa.be) ou en adressant un courrier au gestionnaire de votre dossier.
Les coordonnées de votre gestionnaire ainsi que le numéro de référence de votre dossier se trouvent sur la plateforme MyAXA Accident@Work, ainsi qu’en première page de toutes les communications liées à votre accident du travail que nous vous adressons.
Pour un salarié
Le travailleur qui appartient à la catégorie du personnel pour laquelle l’employeur a souscrit une assurance de groupe et qui remplit les conditions d’affiliation ainsi que l’ancien travailleur qui continue à bénéficier de droits actuels ou différés conformément au règlement de pension.
Pour un dirigeant indépendant
Le dirigeant d’entreprise qui bénéficie d’une assurance de groupe ainsi que l’ancien dirigeant d’entreprise qui continue à bénéficier de droits actuels ou différés conformément au règlement de pension.
Dans une assurance de groupe gérée en branche 21, l’assureur garantit un taux d’intérêt sur les primes versées. Ce rendement peut être complété d’une participation bénéficiaire. L’assureur contracte une obligation de résultat.
Dans une assurance de groupe gérée en branche 23, il n’y a pas de taux d’intérêt garanti par l’assureur ni de participation bénéficiaire. En effet, ces assurances de groupe sont investies dans des fonds d’investissement dont la valeur fluctue selon l’évolution des marchés financiers. L’assureur contracte une obligation de moyens.
Vous pouvez consulter le « cours », c'est-à-dire l'évolution de la valeur nette d'inventaire des fonds d'investissement internes, ainsi que leurs rendements, via notre outil AXA Fundfinder.
Vous envisagez de souscrire une nouvelle assurance Moto chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Si vous êtes salarié
Lors de votre départ à la retraite, votre employeur doit effectuer diverses retenues au moment du versement du capital de pension complémentaire :
D’abord, la contribution de solidarité de 2 % et la retenue INAMI de 3,55 % sont retenues sur le capital (uniquement si vous êtes bénéficiaire ou votre conjoint en cas de décès)
Remarque : la cotisation de solidarité est de 1 % et non de 2 % :
- si les sommes versées sont comprises entre 2 478,94 euros et 24 789,36 euros
- si les sommes versées à la suite d'un décès sont comprises entre 2 478,94 euros et 74 368,06 euros.
Ensuite, un impôt de 16,5 % (16,66 % avec centimes additionnels) sera prélevé sur le capital s'il est versé au moment de votre retraite ou en cas de décès, à vos ayants droit. Le taux sera de 33 % (33,31 % avec centimes additionnels) si le capital est versé dans d'autres circonstances.
L'employeur doit calculer une cotisation spéciale de sécurité sociale de 8,86 % sur le capital constitué par les primes versées à partir du 01/01/1989. Cette cotisation est versée à l'ONSS.
En cas de décès avant la retraite, les avantages prévus dans le contrat en cas de décès sont toujours soumis aux droits de succession dans le chef du bénéficiaire.
Si vous êtes un dirigeant d’entreprise indépendant
Les retenues sont identiques à celles qui sont prévues pour les salariés à l’exception de la cotisation spéciale de sécurité sociale de 8,86%. Le contrat doit être liquidé au moment de votre départ à la retraite ou en cas de décès à vos ayants droit.
Le gyroscope est un capteur de mouvement présent dans de nombreux smartphones permettant de déterminer la position dans laquelle se trouve votre téléphone (debout, couché, ...).
Oui, nous assurons tous les chiens et chats, qu’ils soient de race ou pas.
Non, elle dépend entièrement de la souscription préalable d’une assurance responsabilité civile exploitation. L’assurance responsabilité civile après livraison est un complément idéal à la responsabilité civile exploitation. Alors que la responsabilité civile exploitation couvre les dommages causés durant les activités, la responsabilité civile après livraison couvre les dommages qui surviennent après la livraison ou après l’exécution des travaux. C’est la raison pour laquelle, c’est la deuxième assurance la plus importante souscrite dans le cadre d’une responsabilité entreprise.
Vous trouverez les coordonnées de votre intermédiaire en assurances (courtier, agent) en haut de chaque invitation à payer d'AXA. En tant que client particulier, vous trouverez également ces informations dans l'espace client MyAXA.
Si vous êtes couvert par l’assurance Accidents du travail AXA , nous vous demandons de nous communiquer votre date de reprise du travail sur la plateforme MyAXA Accident@Work lorsque vous reprenez le travail. Une fois connecté, rendez-vous dans la section prévue à cet effet sous l’onglet « Mes Actions ».
Si vous êtes guéri, envoyez-nous également un certificat de guérison complété par un médecin via la plateforme MyAXA Accident@Work lorsque vous reprenez le travail. Une fois connecté, rendez-vous dans la section « Mes Documents », puis cliquez sur « Envoyer des documents ». Vous pouvez également demander un modèle de certificat de guérison via le formulaire de contact de MyAXA Accident@Work.
L’assurance collective Soins Ambulatoires couvre les travailleurs salariés et les dirigeants d’entreprise indépendants.
Si vous, en tant qu'employeur, le permettez, elle peut aussi être souscrite pour :
- le conjoint/partenaire de vos salariés
- les enfants de vos salariés et ceux de leur conjoint/partenaire (c’est-à-dire les enfants légitimes, reconnus et adoptés et qui bénéficient d’allocations familiales)
Le coût des primes pour l’affiliation des membres de la famille peut être assumé par vous, en tant qu'employeur, ou reporté sur les employés bénéficiaires. Vous devez communiquer les différentes options à vos salariés lors de la souscription du contrat d’assurance.
Si l’assurance peut être élargie aux membres de la famille de vos salariés, celle-ci doit être souscrite pour tous les membres existants au moment de l'affiliation. Cela ne concerne évidemment pas les personnes intégrant leur famille après le moment de l'affiliation (à l’occasion d’un mariage, d’une naissance ou d’une adoption, par exemple).
La rente d’invalidité est dans la plupart des cas considérée comme un revenu de remplacement et doit être déclarée comme telle dans votre déclaration à l’impôt des personnes physiques. AXA doit, dans certains cas, retenir un taux de précompte professionnel sur les prestations versées. Vous recevrez l'année suivant le paiement de la rente d'invalidité une fiche fiscale 281.14 ou 281.00 indiquant les montants bruts et le précompte professionnel éventuellement retenu.
Vous envisagez de souscrire une nouvelle assurance animaux chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Oui, vous pouvez combiner l'épargne-pension, l'épargne à long terme et la pension libre complémentaire pour travailleurs salariés (PLCS).
De cette façon, vous épargnez un capital plus important pour votre pension complémentaire tout en bénéficiant des avantages fiscaux pour chaque produit.
Vous souhaitez savoir si ces formules de pension complémentaire sont intéressantes pour vous ? Contactez votre courtier. Il vous fera une proposition personnalisée.
Sont couverts par votre assurance Hospitalisation AXA les frais médicaux engendrés durant votre hospitalisation, mais également pendant une certaine période avant et après votre hospitalisation. Pour connaître la durée précise de ces périodes, connectez-vous à la plateforme MyAXA Healthcare, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Bon à savoir
- Si vous bénéficiez via votre employeur d’une assurance Hospitalisation AXA, celle-ci couvre aussi les frais médicaux liés à une maladie grave.
- Si vous bénéficiez via votre employeur d’une assurance Soins Ambulatoires AXA, celle-ci couvre d’autres frais médicaux non liés à une hospitalisation ou à une maladie grave.
La partie de capital de votre assurance de groupe qui a été utilisé pour une avance sur prestations ou qui a servi à la garantie/reconstitution d’un emprunt hypothécaire, limitée à 50 000 € (indexé annuellement) sera imposée selon le système de la rente fictive. Cette partie de capital ne sera donc pas imposée intégralement l’année de son paiement mais sera imposée à concurrence d’une rente fictive à déclarer pendant 10 ans (si le bénéficiaire est âgé de 65 ans) ou 13 ans (si le bénéficiaire est âgé de moins de 65ans). Vous, en tant que bénéficiaire, devrez mentionner cette rente fictive dans votre déclaration à l’impôt des personnes physiques.
Il est nécessaire que ces avances/mises en gage aient été accordées afin de permettre à l’affilié d’acquérir, de construire, d’améliorer, de réparer ou de transformer la seule habitation située dans un état membre de l’espace économique européen et destinée à l’usage personnel de l’emprunteur et des personnes faisant partie de son ménage.
La partie du capital qui dépasse le plafond de 50 000 € sera imposée aux taux distincts à l’impôt des personnes physiques (10 %, 16,5 %, 18 % ou 20 %).
Lorsque le capital est liquidé à l’âge légal de retraite (actuellement 65 ans) et si vous êtes resté actif jusqu’à cet âge, la première tranche sur laquelle le régime de conversion est applicable s’élève à 40 000€ au lieu de 50 000 €. Il y a donc une exonération d’impôt pour les montants qui se situent entre 40 000€ et 50 000 €. Il en va de même en cas de décès après 65 ans lorsque le défunt est resté actif jusqu’à cet âge.
Avec la gestion libre, vous choisissez vous-même parmi un large éventail de fonds dans lesquels vous investissez, ainsi que le pourcentage de votre investissement dans chaque fonds d'investissement interne.
Dans le cadre de la gestion prête à l'emploi, vous laissez à AXA le soin de choisir les fonds d'investissement internes et la répartition de vos investissements entre les fonds d'investissement internes. Il vous suffit de faire un choix avec votre courtier entre les 3 stratégies d'investissement : défensive, neutre ou dynamique. Votre profil d'investissement, que vous déterminez avec votre intermédiaire d'assurance, servira souvent de fil conducteur.
- Plus il offre de sécurité, plus il est défensif et plus le pourcentage d'investissement en obligations est élevé.
- Plus le risque est élevé, plus la probabilité d'obtenir un rendement, mais aussi une perte, est élevée.
- Plus la stratégie est dynamique, plus le pourcentage investi en actions est élevé.
Les pourcentages de répartition qui s'appliquent pour chaque stratégie peuvent être consultés sur axa.be dans la « Note d'information sur les différentes stratégies d'investissement ».
Dans le cadre de la stratégie choisie, AXA opère une sélection parmi une gamme de 15 fonds d'investissement internes. Ces pourcentages de répartition et le choix des fonds d'investissement internes sont adaptés au moins une fois par trimestre en fonction de la situation des marchés financiers. Chaque mois, le capital constitué est rééquilibré. Cela signifie que la répartition entre les actions et les obligations est ramenée à la proportion souhaitée selon votre stratégie de investissement prédéterminée.
L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance Hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Durant la période de construction, votre nouvelle construction est couverte en incendie et autres périls par votre assurance Tous Risques Chantier. Pensez à souscrire une assurance incendie afin qu’elle prenne immédiatement le relais dans l’un des cas suivants :
- à la date de fin de travaux prévue dans votre contrat Tous Risques Chantier
- en cas d’occupation ou de mise en service du bâtiment
- à la date de la réception provisoire
Une simple demande par e-mail du responsable de l’entreprise à preventionteam@axa.be suffit.
- Pour pouvoir faire intervenir l’assurance Responsabilité civile de la Tous Risques Chantier.
Exemple : en cas de « troubles du voisinage » pour des dégâts occasionnés chez vos voisins. - Pour pouvoir bénéficier de l’assurance en dégâts matériels lorsque votre immeuble est endommagé lors des travaux sur votre chantier. Sans état des lieux préalable, la garantie est limitée aux dégâts matériels suite à un effondrement total ou partiel dus aux travaux.
Conseil : demandez l’aide de votre architecte pour faire votre état des lieux.
Les affiliés à une assurance Soins Ambulatoires d'AXA bénéficient des avantages MyAXA Fidelity Health et du service AssurPharma.
Les inondations et leurs conséquences impactent aussi bien notre santé physique que mentale. Après ces événements éprouvants, vous avez peut-être besoin d’un accompagnement psychologique. Pour vous aider à traverser ces moments difficiles, nous mettons gratuitement à votre disposition « Doctors Online by AXA », notre service de téléconsultation médicale qui vous propose un accompagnement par un médecin ou un psychologue.
Comment en profiter ?
- Contactez-nous au 02/550 49 66. Nous organiserons rapidement un rendez-vous avec l’un de nos médecins ou un psychologues.
- La consultation se fera par vidéoconférence en anglais, français ou néerlandais.
- Ce service est disponible jusqu’au 30/09, pour tous les clients AXA, de 09h à 18h, 7J/7.
Plus d’infos sur ce service ? Consultez la page Doctors Online by AXA.
Une avance (sur police) est un « prêt » accordé sur les réserves de votre contrat d’assurance de groupe.
En cas de décès avant le terme du contrat, le capital de votre assurance de groupe versé au bénéficiaire correspond au montant brut prévu dans le règlement de pension, déduction faite des retenues suivantes :
A. Retenue INAMI :
- 3,55%
- Calculée sur le montant brut des prestations incluant la participation bénéficiaire
- Due seulement si le bénéficiaire est votre conjoint. Les cohabitants légaux n’ayant pas droit à une pension de survie, ils ne sont pas assimilés aux couples mariés pour cette retenue.
- Retenue par l'assureur et transmise au Service fédéral des pensions
B. Cotisation de solidarité :
- 0 % si montant brut < 2 478,94 euros
- 1 % si 2 478,94 euros ≤ montant brut ≤ 74 368,06 euros
- 2 % si montant brut ≥ 74 368,06 euros
- Calculée sur le montant brut des prestations incluant la participation bénéficiaire
- Due seulement si le bénéficiaire est votre conjoint. Les cohabitants légaux n’ayant pas droit à une pension de survie, ils ne sont pas assimilés aux couples mariés pour cette retenue.
- Retenue par l'assureur (si la prestation est versée sous forme de capital) et transférée au Service fédéral des pensions
C. Taux distincts :
- 16,5 % + centimes additionnels = 16,66 % (sur la part de l'employeur et sur la part personnelle dont les primes ont été payées avant le 1/1/1993). Si vous avez travaillé jusqu'à 65 ans ou si vous avez une carrière de 45 ans au moment de votre décès et si vous avez été actif professionnellement jusqu’à cet âge (cela doit être prouvé par une attestation), le taux d’imposition de la part patronale est réduit à 10 % (+ suppléments = 10,09 %).
- 10 % + centimes additionnels = 10,09 % (sur la partie personnelle dont les primes ont été payées après le 1/1/1993)
Ces taux d’imposition sont calculés sur le montant brut des prestations moins la participation bénéficiaire, la retenue INAMI et la cotisation de solidarité.
Remarque :
- Droits de succession : ils sont dus par le bénéficiaire sur le montant net liquidé. Exemption : dans le cadre du contrat d'assurance de groupe, si vous étiez salarié et si le bénéficiaire est votre conjoint, ou à défaut, un enfant de moins de 21 ans, les droits de succession ne sont pas dus. Le cohabitant légal n'est pas assimilé au conjoint, il doit donc payer des droits de succession.
- Centimes additionnels communaux : le montant de l’impôt payé doit être mentionné dans votre déclaration à l’impôt des personnes physiques car un impôt communal devra encore être perçu.
- Les honoraires médicaux sont facturés pour l’exercice de prestations médicales par un médecin.
- Les honoraires paramédicaux sont facturés pour l’exécution de prestations médicales par des prestataires de soins de santé agréés ou reconnus dans leur pratique comme les logopèdes, kinésithérapeutes et psychologues.
Lorsque vous vendez le bien qui vous a donné droit à l'avance prise sur votre assurance de groupe, la loi stipule que vous devez rembourser la totalité du montant à AXA.
Vous trouverez votre code-barres AssurPharma personnel en vous connectant à la plateforme MyAXA Healthcare et en cliquant sur « Obtenir mon code-barres AssurPharma » dans la section « Mes remboursements ».
AXA est mis au courant de votre départ à la retraite via Sigedis. La compagnie prendra contact avec vous pour finaliser la liquidation de votre assurance de groupe.
L’assurance Tous Risques Chantier couvre les dégâts aux biens immobiliers existants qui font l’objet des travaux, à l’exception des dégâts survenus suite à un incendie ou une explosion.
Conseil : avertissez votre courtier avant le début des travaux afin qu’il puisse prévenir la compagnie d’assurance et vérifier les assurances déjà souscrites ou à souscrire pour les travaux et pour le bâtiment existant.
Oui, en tant que propriétaire d’un bien, même fortement endommagé, vous êtes responsable des dommages qu’il pourrait causer, notamment vis-à-vis de tiers (chute de tuiles, de briques, …). En cas de déménagement définitif, contactez votre courtier pour adapter votre contrat en conséquence et assurer votre nouveau logement.
Oui, l’assurance Bateaux couvre la pratique du ski nautique hors compétition ainsi que la traction de bouées, « bananes », fun tubes, etc.
Oui, avant que vous preniez la route, vous devez légalement au moins souscrire une assurance Responsabilité Civile (RC). Un accident est en effet vite arrivé. Même aux meilleurs conducteurs ! C’est pourquoi l’assurance RC couvre les dommages matériels et corporels que vous causez aux autres. C’est le minimum requis.
Dans le cadre de la première assistance, les propriétaires occupants peuvent faire appel au relogement d’urgence (nuitée à l’hôtel +petit-déjeuner).
Afin de vous aider au mieux dans ces moments difficiles :
- ce relogement d’urgence est exceptionnellement accordé aux propriétaires comme aux locataires
- sa durée est allongée de 3 à 21 nuits ouvrables
Besoin d’un logement au-delà de cette durée ? Si vous êtes propriétaire occupant et que votre sinistre est bien couvert : vous pouvez alors bénéficier d’un logement provisoire pendant la durée de non-habitabilité de votre habitation.
2 possibilités s’offrent à vous :
- nous pouvons vous proposer un logement provisoire parmi l’offre de nos partenaires privilégiés (gîtes, appart, hôtel, etc.) dans la mesure des disponibilités
- vous pouvez également chercher un logement provisoire vous-même. Ce dernier peut être traditionnel (maison, appartement) ou « alternatif » (caravane, container, tiny-house, etc.). Les frais seront pris en charge par AXA sur base de justificatifs
Bon à savoir :
Les contrats couverts en Catastrophes Naturelles par le Bureau de Tarification ne bénéficient pas des assurances optionnelles ni des garanties complémentaires à l’exception :
- des frais de conservation et d’entreposage
- des frais de logement provisoire pendant la durée normale de non-habitabilité du bâtiment, avec un maximum de 3 mois à compter de la survenance du sinistre.
Si votre employeur a souscrit la couverture « incapacité de travail », vous percevrez une rente en cas d’incapacité de travail. Cette rente sera calculée sur la base de votre salaire perçu au moment du renouvellement annuel et de votre pourcentage d’incapacité de travail.
En cas de suspension du contrat de travail pour cause d’incapacité de travail, le versement des primes dans votre assurance de groupe est également suspendu, sauf si votre employeur a souscrit la couverture « exonération de prime ».
Vous envisagez de souscrire une nouvelle assurance Students Travel chez AXA ?
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
À la suite d’un accident, vous êtes reconnu en invalidité permanente ?
En d'autres termes, vos blessures entraînent des séquelles permanentes qui ne laissent aucune perspective d'amélioration ? Dans ce cas, notre médecin détermine votre degré d'invalidité (en %) et vous pouvez compter sur notre aide financière s'il atteint au moins 10%.
En cas d'incapacité de travail reconnue par AXA, votre employeur n'est pas tenu légalement de continuer à financer les primes de l'assurance de groupe. Cependant, afin de garantir le paiement de cette prime, l'employeur peut choisir la couverture « exonération ». AXA prendra alors en charge le paiement des primes patronales et personnelles (retraite et décès) pendant la période d'invalidité et au prorata du degré de cette invalidité.
Si, durant les travaux, le projet initial est modifié ou amélioré de telle sorte qu’il y a un impact sur le budget ou le planning de la fin des travaux ou de la réception provisoire, contactez votre courtier afin qu’il puisse faire couvrir ces dépassements (moyennant une surprime).
Un exemple typique : vous prêtez régulièrement votre camionnette à l'un de vos enfants.
Si votre famille compte plusieurs conducteurs, indiquez sur votre contrat le nom du conducteur principal, mais aussi celui de tous les conducteurs occasionnels. Oublier de transmettre ces informations peut avoir de fâcheuses conséquences.
Prêtez-vous parfois votre camionnette à un ami ou à un membre de la famille ?
Pas de problème, votre assurance Responsabilité Civile (RC) couvre les dommages qu'ils pourraient causer à autrui
Si vous êtes victime d’un accident du travail ou sur le chemin du travail, informez votre employeur de votre accident dans les plus brefs délais.
Votre employeur doit ensuite déclarer l’accident auprès de nos services, qui se chargeront de décider si votre accident rentre bien dans les conditions définies par la loi sur les accidents du travail.
Si votre accident est reconnu comme accident du travail, nous vous confirmerons l’acceptation de votre dossier. Une fois l’ouverture de votre dossier confirmée, vous pourrez suivre son évolution et le statut de vos remboursements sur la plateforme MyAXA Accident@Work. Si vous devez temporairement arrêter de travailler, transmettez-nous votre certificat d’incapacité de travail sans oublier d’également l‘envoyer à votre employeur.
Pour nous envoyer vos certificats d’incapacité de travail en quelques clics, connectez-vous à la plateforme MyAXA Accident@Work, cliquez sur « Mes Documents » puis sur « Envoyer des documents ». Nous vous contacterons directement si nous avons besoin d’autres informations ou documents.
L’assurance Accidents du travail AXA couvre les dommages corporels. Dans certains cas, les dommages matériels, comme les frais médicaux liés à votre accident, peuvent être indemnisés. L’assurance Accidents du travail AXA ne couvre toutefois pas les dommages matériels concernant, par exemple, vos vêtements, votre smartphone ou votre véhicule.
Il s’agit par exemple de consultations chez un médecin généraliste ou un spécialiste, de frais pharmaceutiques, de frais de déplacement en lien direct avec votre accident, de séances de kinésithérapie, des frais hospitaliers, de frais liés à l’achat ou au remplacement de lunettes ou prothèses dentaires, etc.
Pour obtenir le remboursement des frais liés à votre accident, faites-nous parvenir vos attestations de frais et de soins via la plateforme MyAXA Accident@Work. Une fois connecté, cliquez sur « Mes Paiements » puis sur « Envoyer des frais ».
Nous traiterons ensuite vos demandes dans les meilleurs délais. Pour suivre le statut de vos remboursements, rendez-vous dans la section « Mes Paiements » de la plateforme MyAXA Accident@Work.
- Première Assistance : incluse dans votre RC Auto
Intervient lorsque votre véhicule est immobilisé suite à un accident/vol ou une tentative de vol/un incendie. Plus d'info - L’Omni Assistance : option payante
Vous propose une triple assistance (véhicule, personnes et habitation) en cas de panne, d’accident, de vol ou tentative de vol, de plein avec le mauvais carburant, … Si vous partez régulièrement à l’étranger, vous pouvez encore compléter ces options. Plus d'info
Les frais médicaux incluent, entre autres, vos consultations auprès de médecins spécialistes, vos séances chez le kiné, l’achat d’une paire de lunettes, les radiographies, etc.
Les frais pharmaceutiques concernent tout ce qui est acheté en pharmacie.
Vous envisagez de souscrire une nouvelle assurance immeuble chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Avec AssurPharma, vos frais pharmaceutiques prescrits par un médecin et couverts par votre assurance santé AXA sont transmis directement à AXA en faisant scanner votre code-barres AssurPharma par votre pharmacien. Vous ne devez donc plus envoyer vos preuves d’achat.
Rendez-vous sur MyAXA Healthcare, dans la section « Mes remboursements », et cliquez sur « Obtenir mon code-barres AssurPharma » pour télécharger votre code-barres personnel AssurPharma.
Tout changement doit être communiqué à votre interlocuteur habituel (au service du personnel ou au responsable de l'assurance de groupe de votre entreprise).
Si vous bénéficiez via votre employeur d’une assurance Hospitalisation AXA, le système tiers payant s’applique automatiquement (sauf en cas de conditions spécifiques à votre contrat) :
- lorsque votre hospitalisation a lieu dans une institution médicale membre de notre réseau de partenaires AXA
- si vous nous avez prévenu de votre hospitalisation au plus tard 3 jours après le début de l’hospitalisation
- si vous avez reçu la confirmation de l’application du système tiers payant sur le document de confirmation de prise en charge (« HospiPass ») envoyé suite à la déclaration de votre hospitalisation
Un exemple typique : vous prêtez régulièrement votre camionnette à l'un de vos enfants.
Si votre famille compte plusieurs conducteurs, indiquez sur votre contrat le nom du conducteur principal, mais aussi celui de tous les conducteurs occasionnels. Oublier de transmettre ces informations peut avoir de fâcheuses conséquences.
Prêtez-vous parfois votre camionnette à un ami ou à un membre de la famille ?
Pas de problème, votre assurance Responsabilité Civile (RC) couvre les dommages qu'ils pourraient causer à autrui
La participation à des compétitions (également celles de ski nautique) n'est pas couverte. La participation à des régates (voiliers) est cependant permise.
Dans le cadre du paiement des primes pour les assurances Hospitalisation et/ou Soins Ambulatoires, vous recevrez :
- l’avis d’échéance*
- la liste des primes par personne et le résumé des primes pour l’assurance collective soins de santé
* Celui-ci peut être envoyé par courrier ou voie électronique (PDF ou Excel).
Vous envisagez de souscrire une nouvelle assurance risques chantier chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Le « rooming in » désigne le fait de passer la nuit au chevet de votre enfant hospitalisé. L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Généralement, votre assurance santé AXA couvre les frais engendrés par le « rooming in » si votre enfant est également couvert par votre assurance santé AXA.
Vous pouvez vérifier la couverture de votre assurance Hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Il y a 3 types d’accès pour chacune des polices et pour chacun des sièges :
- Un accès complet
Cet utilisateur a un accès à toute l’application, notamment aux données salariales.
Il a la possibilité de déclarer ou de consulter un dossier existant par voie électronique. - Un accès limité
L’utilisateur peut compléter une déclaration, à l’exception de l’onglet « Salaire ».
Il n’a donc pas la possibilité d’envoyer la déclaration. - Un accès aux statistiques des accidents du travail
Il est donc tout à fait possible de donner un accès à toutes les polices ou à tous les sièges de l’entreprise ou par contre d’en limiter l’accès en fonction des prérogatives de l’utilisateur.
| Un exemple | Accès Mr X | Accès Mme Y | ||
|---|---|---|---|---|
| police n° 1 | siège de Liège | complet | statistiques | |
| police n° 2 | siège de Liège | pas d’accès | complet | |
| siège de Eupen | limité | complet | ||
| siège de Mons | limité | complet | ||
| police n° 3 | siège d’Arlon | employés | complet | pas d’accès |
| ouvriers | pas d’accès | limité | ||
Contactez-nous au plus vite au 0032 78 15 57 40 (de préférence durant votre séjour à l’hôpital). Si vous n’êtes pas en mesure de nous appeler, un proche ou un membre du personnel de l’hôpital peut le faire pour vous.
Nous ouvrirons alors votre dossier d’hospitalisation et tenterons, dans la mesure du possible, de vous faire bénéficier du système tiers payant afin que l’hôpital nous envoie directement les factures liées à votre hospitalisation.
En cas d’accident du travail ou sur le chemin du travail, vous devez transmettre votre certificat médical d’incapacité de travail à votre employeur ainsi qu’à nos services afin de nous permettre de gérer votre dossier.
Pour nous transmettre vos certificats d’incapacité de travail, rendez-vous sur la plateforme MyAXA Accident@Work. Une fois connecté, cliquez sur « Mes Documents » puis sur « Envoyer des documents ».
Le tiers payant est uniquement d’application pour votre hospitalisation et les frais médicaux couverts par votre assurance Hospitalisation AXA qui ont été engendrés durant l’hospitalisation (de votre admission jusqu’à votre sortie d’hospitalisation).
Les frais médicaux pré et post hospitalisation ou liés à une maladie grave sont également couverts, sous certaines conditions, par votre assurance hospitalisation mais ne sont pas concernés par le système tiers payant.
Le tiers payant ne s’applique pas non plus aux frais médicaux non liés à une hospitalisation ou à une malade grave qui sont couverts par l’assurance Soins Ambulatoires.
Pour savoir quels types de soins médicaux sont couverts par votre assurance santé, ainsi que la durée précise des périodes pré et post hospitalisation, connectez-vous à la plateforme MyAXA Healthcare, cliquez sur « Mes couvertures ».
En cas d’incapacité de travail d’un de vos collaborateurs en raison d’une maladie ou d’un accident de la vie privée, celui-ci bénéficie dans un premier temps (2 semaines pour les ouvriers, 1 mois pour les employés) d’un revenu garanti à votre charge en tant qu’employeur. Ensuite, la sécurité sociale belge lui verse, sous certaines conditions, un revenu de remplacement. Ce dernier est toutefois limité.
L'assurance incapacité de travail constitue donc un complément nécessaire pour maintenir un niveau de vie suffisant.
Oui. Tous les documents de vos produits d'épargne et d'investissement AXA restent disponibles dans votre espace client MyAXA. Vous continuez à recevoir, chaque année, un aperçu annuel pour les produits suivants :
- Oxylife
- Piazza
- TwinStar
- Oxylife Opportunity
- Life Opportunity
- Happy Life
- Crest
- Opti-plan
De plus, vous pouvez suivre l'évolution de la valeur unitaire des fonds internes via le Fundfinder. Pour les gammes de produits Crest et Opti-plan : contactez votre courtier.
Si avez choisi d’assurer votre contenu, celui-ci est bien couvert.
Si votre habitation est inhabitable, plusieurs cas de figure sont possibles :
- Votre contenu est resté dans votre habitation ? Il est bien couvert
- Votre contenu a été déplacé dans votre logement provisoire ? Il est bien couvert
- Votre contenu a été entreposé dans un box/garde-meubles ? Si votre contrat d’assurance le prévoit, votre contenu est bien couvert (à l’exception des bijoux et valeurs) dans un box ou garde-meubles et ce, pendant max. 18 mois. Contactez votre courtier, il peut vous renseigner sur cette couverture.
Vos biens doivent être sauvés ou entreposés ? AXA Assistance peut organiser et prendre en charge le gardiennage des biens sinistrés, le recours à une entreprise de déménagement, l’entreposage en garde-meubles ou la location d’une camionnette sans chauffeur.
- Votre contenu a été dispersé dans plusieurs habitations au sein de votre famille/amis /garages dans lesquelles vous n’habitez pas ? : il n’est pas couvert par votre contrat d’assurance car il sera habituellement couvert par le contrat assurant ce bâtiment (objets confiés).
Bon à savoir :
- En ce qui concerne les contrats couverts en Catastrophes Naturelles par le Bureau de Tarification : les mêmes principes sont d’application pour tout sinistre à l’exception d’un nouveau sinistre CATNAT (inondation, tremblement de terre…), pour lequel le Bureau de Tarification ne couvre que :
- le mobilier qui est resté à l’adresse du risque
- ou celui qui est déplacé temporairement dans un séjour temporaire situé dans l’Union européenne et ce à concurrence d’un maximum de 5 % du contenu assuré.
Outre les frais de santé vétérinaires, nous remboursons également les frais liés à la prévention (vaccins, vermifuges, antiparasitaires). Les frais de toilettage, d’alimentation et de dressage ne sont cependant pas couverts.
Le médecin du conseil n'a pas un rôle thérapeutique mais un rôle d'évaluation. Votre présence au rendez-vous est absolument nécessaire, même si vous avez repris le travail entre-temps, pour nous permettre de vous indemniser correctement et conformément aux dispositions légales en matière d'accidents du travail. Nous vous demandons également d'apporter votre dossier médical complet avec vous, car notre médecin conseil n'a pas automatiquement accès à votre dossier médical. Vous êtes libre de vous faire assister par un médecin de votre choix lors de cette évaluation, qui reste toutefois unilatérale.
Vous envisagez de souscrire une nouvelle assurance bateau chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Depuis novembre 2023, Doccle (et Buckaroo) sont les nouveaux partenaires d’AXA Belgium pour le paiement en ligne des invitations à payer. Le paiement se fait désormais via le site https://pay.doccle.be (lien repris dans le code QR des invitations à payer, les notifications MyAXA et l’espace client MyAXA).
Oui, vous pouvez contester la décision de refus. Pour ce faire, fournissez-nous les informations complémentaires et/ou manquantes via la plateforme MyAXA Accident@Work. Une fois connecté, cliquez sur l’onglet « Mes Documents » puis sur « Envoyer des documents ». Nous traiterons votre demande dans les plus brefs délais.
Il s’agit d’un produit délivré en (para)pharmacie ou chez un bandagiste, prescrit par un médecin, nécessaire au traitement médical de l’assuré et qui n’est pas reconnu comme un médicament par l’Ordre des Pharmaciens.
Des dispositions spécifiques sont prévues pour les travailleurs intérimaires, les contrats temporaires, les contrats d'apprentissage, etc. Pour plus d'informations, n'hésitez pas à contacter votre gestionnaire de dossier. Vous trouverez ses coordonnées en haut de nos communications.
Le cahier des charges n’a pas été respecté ? Vous déplorez un retard dans l’exécution des travaux ? Grâce à la Protection Juridique – Médiation, vous pouvez faire valoir vos droits dans le cadre d’une médiation extrajudiciaire, une approche de résolution des conflits efficace, rapide et moins coûteuse qu’une procédure judiciaire.
Il s’agit d’un établissement légalement reconnu comme tel, proposant des moyens diagnostiques et thérapeutiques scientifiquement éprouvés, à l'exception :
- des établissements psychiatriques fermés
- des établissements médico-pédagogiques
- des centres de revalidation indépendants
- des établissements destinés au simple hébergement
- des maisons de repos et de soins
Vous envisagez de souscrire une nouvelle assurance accidents de la vie privée chez AXA ?
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Oui, bien entendu. A la fin de la consultation, n’oubliez pas de lui demander la feuille de soins complétée et de nous la transmettre.
Si votre habitation est inhabitable mais réparable, elle doit continuer à être assurée contre les périls habituels. Vous ne devez donc pas suspendre votre contrat.
Bon à savoir :
- Votre assurance Habitation couvre aussi, pendant max. 18 mois, votre responsabilité locative, c’est-à-dire les dégâts que vous pourriez causer à votre logement provisoire et ce, qu’il soit meublé ou non. L’éventuel jardin de ce logement provisoire est également couvert même si vous n’avez pas couvert le jardin dans votre contrat.
Si vous achetez un logement provisoire (caravane, container, etc.) : ce nouveau bien doit être couvert par un nouveau contrat. Contactez votre courtier, il vous conseillera sur les différentes solutions qui s’offrent à vous.
Lorsque vous êtes guéri, prévenez-nous directement via le formulaire de contact de la plateforme MyAXA Accident@Work. Pour y accéder, sélectionnez votre dossier sur la page d’accueil et cliquez sur « Contact » en haut à droite dans le menu principal.
Nous vous enverrons alors un certificat médical de guérison (uniquement nécessaire à partir de plus de 30 jours d’incapacité) à faire remplir par votre médecin traitant et à nous renvoyer dès que possible.
Il s'agit d'une estimation du montant que vous recevrez à l’âge de retraite si les primes ne sont plus payées, par exemple, lorsque vous cessez de travailler pour votre employeur. La prestation acquise tient compte de la réserve acquise et du rendement des prochaines années.
Vous trouverez la prestation acquise sur votre relevé des droits à la retraite (anciennement « fiche de pension ») et dans l’espace client MyAXA.
La prestation acquise figurant sur votre relevé des droits à la retraite est un calcul indicatif. Elle sera recalculée en fonction de votre situation personnelle au moment de la liquidation (= fin de contrat). Veuillez aussi garder à l'esprit que la date de terme de votre contrat (= l’âge de retraite prévu dans le règlement de pension) et la date de liquidation (= prise effective de votre pension légale) peuvent différer.
Vous recevez chaque année un document appelé « relevé des droits à la retraite » (anciennement « fiche de pension »). Ce document reprend au 1er janvier de l’année, entre autres, les réserves déjà acquises, le capital estimé au terme de votre assurance de groupe (en supposant soit que les primes continuent à être versées, soit qu’elles ne sont plus versées), la prestation décès…
Vous pouvez retrouver ce document dans votre espace client MyAXA ou sur le site MyPension.
Vous pouvez nous envoyer des documents malgré le refus de votre dossier. Pour ce faire, rendez-vous sur la plateforme MyAXA Accident@Work. Une fois connecté, cliquez sur l’onglet « Mes Documents » puis sur « Envoyer des documents ».
Non. Pour pouvoir bénéficier de l'assurance collective hospitalisation Hospi&Assist+, vos collaborateurs ne seront pas soumis à un examen médical et ils n'auront pas à remplir de questionnaire médical.
Un indépendant peut souscrire, via sa société, une assurance Soins Ambulatoires AXA ou une assurance Hospitalisation AXA pour lui-même et ses éventuels collaborateurs. Un indépendant en personne physique ne peut pas contracter une assurance Hospitalisation ou une assurance Soins Ambulatoires AXA pour lui-même mais uniquement pour ses collaborateurs.
Pour continuer à bénéficier des couvertures et avantages d’une assurance Santé AXA souscrite par votre employeur après avoir quitté l’entreprise, consultez la section « Continuation individuelle ».
Nos équipes mettent tout en œuvre pour rembourser les frais médicaux liés à une hospitalisation et couverts par votre assurance Hospitalisation AXA dans les 10 jours ouvrables suivant la soumission de votre demande accompagnée des documents nécessaires.
Veuillez noter toutefois que, si le tiers-payant était d’application, les frais pré- et post-opératoires ne pourront être remboursés qu’après réception de la facture de l’hôpital.
Si vous constatez que votre remboursement n’a toujours pas eu lieu plus de trois mois après votre hospitalisation et plus d’un mois après avoir effectué les démarches nécessaires, vous pouvez nous contacter :
- via le formulaire de contact : une fois connecté à MyAXA Healthcare, cliquez sur « Contact »
- par e-mail à l’adresse fraismedicaux@axa.be
Nous vous recommandons de nous contacter afin d’accéder à ces services. Nous nous chargerons alors de votre demande et de toutes les démarches administratives qui y sont liées.
Pour ce faire, vous pouvez nous contacter :
- via le formulaire de contact : une fois connecté à MyAXA Healthcare, cliquez sur « Contact »
- par e-mail à l’adresse fraismedicaux@axa.be
- par téléphone :
- depuis la Belgique : 00 32 78 15 57 40
- depuis l’étranger : 00 32 2 552 53 91
Après signature de votre contrat d'assurance, nous vous fournissons les documents explicatifs relatifs à l’assurance Soins Ambulatoires souscrite. Il s'agit, par exemple, de documents à l’attention des affiliés (employés et éventuellement les membres de la famille) : explications sur leurs avantages, leur plateforme santé MyAXA Healthcare...
Contactez votre courtier et demandez-lui d’adapter votre contrat.
Comme votre prime est calculée en fonction des caractéristiques spécifiques de votre véhicule, elle peut dès lors évoluer. Si vous n'êtes pas d'accord avec ce changement de prime ou avec les conditions de votre assureur, vous avez le droit de changer de compagnie d'assurances. Vous pouvez résilier votre contrat dans un délai d'un mois après que nous vous avons informé des nouvelles primes et conditions.
Non. Votre consultation est intégralement couverte par votre assurance Accident du travail AXA. Vos frais de déplacement pour vous rendre chez le médecin-conseil sont, quant à eux, automatiquement remboursés. Notre médecin-conseil nous communiquera les kilomètres parcourus et nous vous rembourserons en conséquence. Vous ne devez donc pas demander le remboursement de ces frais via la plateforme MyAXA Accident@Work.
Dans le cas d'une PLCI, c'est le système de la rente fictive qui s'applique : le capital brut est versé à l'âge légal de la pension. L'ensemble du versement est soumis à une cotisation INAMI de 3,55% et à une cotisation de solidarité de 2% maximum. En fonction de votre âge lors du départ à la retraite, entre 3,5% à 5% du montant versé est ajouté à votre revenu de pensionné pendant 10 ans (si vous avez 65 ans ou plus) ou 13 ans dans l'impôt sur le revenu des personnes physiques.
Dans le cas d'un EIP, un impôt final unique est prélevé lors du versement du capital de votre EIP. Le taux d’imposition dépend de l’âge auquel vous touchez votre capital : il est de 20% à 60 ans, de 18% à 61 ans et de 16,5% si vous avez entre 62 et 64 ans. À l'âge légal de la pension (65 ans) ou si vous avez effectué une carrière complète de 45 ans, ce taux d’imposition n’est plus que de 10% si vous êtes resté actif jusqu'à cet âge. Ce capital pension est encore soumis à une cotisation INAMI de 3,55% et à une contribution de solidarité de 2% maximum en plus de l'impôt final.
Dans le cas d'une CPTI, vous ne payez que 10% d'impôt sur le capital final. L'ensemble du versement est soumis à une cotisation INAMI de 3,55% et à une cotisation de solidarité de 2% maximum.
Si vous bénéficiez d'une couverture exonération (couverture ACRI), AXA verse, au moment de l'incapacité de travail, le montant des primes dues par votre employeur et par vous-même dans votre contrat d’assurance de groupe. Il n’y a pas d’impôt sur ces versements.
Si vous bénéficiez d’une rente d’incapacité de travail, la rente que vous recevez en cas d'incapacité de travail est imposable à l'impôt des personnes physiques, soit comme revenu de remplacement, soit comme revenu de pension (en cas d'incapacité de travail permanente). AXA doit retenir un précompte professionnel de 22,20 % sur la rente octroyée. Le montant de la rente doit être repris dans votre déclaration à l’impôt de personnes physiques. Votre rente sera imposée aux taux progressifs à l'impôt des personnes physiques.
Vous avez la possibilité de modifier vos préférences à tout moment. AXA consacre toute son énergie à satisfaire ses clients et à leur offrir des outils simples qui répondent à leurs besoins. Toutefois, si vous n’étiez pas satisfait de nos services digitaux, vous pouvez revenir au mode de communication "papier" via l'onglet préférence dans votre espace client MyAXA. L’accès à cette page n’exige pas de préférence digitale.
Pour toutes les nouvelles affiliations à l'assurance Hospitalisation contractée chez AXA, vous pouvez les introduire dans la plateforme Dail Healthcare ou nous envoyer un e-mail à assurance.sante@axa.be en mentionnant les informations suivantes :
- nom et prénom de la personne à affilier
- date de naissance
- sexe
- adresse
- date de l’affiliation
- date d'entrée en service (facultatif)
En cas d’affiliation d’un membre de la famille, veuillez ajouter les informations suivantes :
- numéro de police du membre de personnel
- lien familial (enfant, époux…)
Vous pouvez nous transmettre plusieurs affiliations dans un même e-mail. Pour 5 affiliations ou plus, nous vous demandons d’utiliser un fichier Excel (si vous le souhaitez, vous pouvez demander un fichier standard via assurance.sante@axa.be).
Oui, avant que vous preniez la route, vous devez légalement au moins souscrire une assurance Responsabilité Civile (RC). Un accident est en effet vite arrivé. Même aux meilleurs conducteurs ! C’est pourquoi l’assurance RC couvre les dommages matériels et corporels que vous causez aux autres. C’est le minimum requis.
- Pour l'expatrié : si vous partez travailler à l'étranger pendant une longue période, vous ne travaillez alors plus pour le compte de votre employeur belge et n’êtes plus assujetti à la sécurité sociale belge. Vous ne serez donc plus affilié à l’assurance de groupe de votre employeur belge. Votre contrat est réduit (c’est à dire qu’il n’est plus alimenté par aucun versement) et la/les couverture(s) de risque est/sont annulée(s). Si vous recommencez à travailler pour votre employeur belge, un nouveau contrat sera alors créé.
- Pour le travailleur détaché : si vous partez travailler à l'étranger pour une mission temporaire de courte période, vous resterez affilié à l'assurance de groupe de votre employeur belge s'il continue à vous verser un salaire.
Votre assurance camionnette est valable dans tous les pays repris sur votre certificat d’assurance (« carte verte »). Votre assurance Responsabilité Civile (RC) couvre donc tous les dommages matériels et corporels causés à des tiers dans ces pays. Notez que la législation locale s'appliquera pour déterminer cette responsabilité ainsi que l’indemnisation. Bien sûr, nous nous y conformons.
Dans le cas de l'épargne-pension, une taxe avantageuse de 8 % s'applique lorsque le capital épargné est versé au moment de la retraite ou en cas de paiement anticipé des prestations (si vous remplissez les conditions).
Dans le cas d'un contrat d'épargne à long terme, la taxe s'élève à 10 %. Dans le cas d'une PLCS (pension libre complémentaire pour travailleurs salariés), une cotisation INAMI de 3,55 %, une cotisation de solidarité de maximum 2 % s'appliquent et il ne faut pas oublier la taxe communale.
Dans le cas d’une épargne-pension, aucune taxe sur les primes ne doit être payée sur les dépôts, tandis que dans le cas de l'épargne à long terme, la taxe sur les primes s'élève à 2 % par dépôt, contre 4,4 % pour la PLCS.
Les visites chez le médecin-conseil nous permettent de suivre l’évolution de vos lésions au fil du temps et de nous assurer que votre revalidation se déroule bien. Ainsi nous pouvons déterminer les traitements dont vous avez encore besoin et/ou, à terme, si vous conserverez des séquelles de votre accident. Il est donc possible que nous vous demandions de vous rendre chez un médecin-conseil, même si vous reprenez votre activité professionnelle.
- Première Assistance : incluse dans votre RC Auto
Intervient lorsque votre véhicule est immobilisé suite à un accident/vol ou une tentative de vol/un incendie. Plus d'info - L’Omni Assistance : option payante
Vous propose une triple assistance (véhicule, personnes et habitation) en cas de panne, d’accident, de vol ou tentative de vol, de plein avec le mauvais carburant, … Si vous partez régulièrement à l’étranger, vous pouvez encore compléter ces options. Plus d'info
Oui, après votre souscription, nous devons vérifier les informations liées à votre animal (puce électronique, date de naissance, race). Durant cette période, qui démarre à la date d’effet de votre contrat, nous ne remboursons pas les frais de santé de votre animal s’il tombe malade ou s’il se blesse. La durée du stage d’attente varie selon les situations : 2 jours pour un accident, 45 jours pour une maladie et 6 mois pour une chirurgie consécutive à une maladie.
Bon à savoir : les frais liés à la prévention (vaccins, vermifuges, etc.) sont remboursables dès la souscription, sans stage d’attente.
Nous sommes actuellement occupés de créer notre réseau partout en Belgique. Notre objectif ? Que tous nos clients puissent avoir un atelier de carrosserie “Fast Car Repair” proche de son domicile. Des annonces pourraient arriver prochainement ...
En souscrivant une assurance Hospitalisation d'AXA, l'employeur a le choix entre trois formules.
Ces trois formules déterminent chacune un niveau de remboursement en fonction de l'existence ou non d'une intervention INAMI :
- remboursement de maximum trois fois l'intervention INAMI
- prise en charge complète en cas d'intervention INAMI. Dans les autres cas, l'intervention est limitée à 50%
- remboursement complet après déduction de l'éventuelle intervention INAMI
Lorsque le système tiers payant ne s’applique pas, vous devez nous fournir les documents suivants :
- la facture de l’hôpital
- tout document ou information demandé par l’équipe Santé AXA (par exemple, un certificat ou un rapport médical, une réponse à notre lettre « demande d’info » etc.)
Vous pouvez nous fournir ces documents en quelques clics via la plateforme MyAXA Healthcare :
- Pour les factures et frais pré et post-hospitalisation : une fois connecté, cliquez sur « Mes remboursements », puis sur « Soumettre mes frais médicaux ».
- Pour le certificat ou rapport médical : une fois connecté, cliquez sur « Mon hospitalisation », puis sur « Envoyer mon certificat médical ».
Ces documents et compléments d’information peuvent également nous être envoyés par e-mail (fraismedicaux@axa.be) ou par voie postale, en n’oubliant pas de mentionner votre numéro de police (qui figure sur votre carte Medi-Assistance) :
AXA - L’Équipe Santé AXA
Boulevard du Régent, 7
1000 Bruxelles
Non. Les liens de paiements mis à disposition dans MyAXA, dans les notifications ainsi que le code QR repris sur le document papier de vos invitations à payer vous renvoient automatiquement sur le site https://pay.doccle.be pour effectuer le paiement. Les documents ne sont d’ailleurs pas visibles dans l’application Doccle.
Si nous ne pouvons accepter votre dossier, votre mutuelle en sera automatiquement informée. Vous pourrez alors envoyer vos attestations de frais à votre mutuelle pour obtenir un remboursement.
Toute modification doit être communiquée le plus rapidement possible à votre gestionnaire de dossier ou via le formulaire de contact de la plateforme MyAXA Accident@Work, que vous trouverez en sélectionnant votre dossier sur la page d’accueil, puis en cliquant sur « Contact » (en haut à droite dans le menu principal).
- Dans le cas d'un engagement de pension de type « contributions définies » (également appelé « defined contribution »), une contribution déterminée appelée également « prime » est versée dans votre assurance de groupe à des moments fixes, et ce tant que vous êtes au service de votre employeur actuel. De manière générale, il s'agit d'un pourcentage fixe de votre salaire annuel brut, tel que défini dans le règlement de pension. Au moment de votre retraite (qu’elle soit anticipée ou non), vous recevrez votre pension complémentaire que vous avez épargnée au fil du temps.
- Un engagement de pension de type « prestations définies » (également appelé « defined benefit ») suppose que vous aurez constitué une pension complémentaire déterminée à votre âge de retraite, calculée selon une formule déterminée, en tenant compte, entre autres, de votre ancienneté chez votre employeur et de votre salaire.
Avec l’épargne-pension, vous bénéficiez pendant des années d’une déduction fiscale avantageuse, pouvant atteindre plusieurs milliers d'euros et vous ne payez toujours qu'une taxe de 8 % sur le capital épargné.
Dans le cas de l’épargne à long terme, la taxation est de 10 %. Normalement, vous payez cet impôt à votre 60e anniversaire ou, en cas de décès, il sera réglé par vos proches. Les montants épargnés ensuite entre votre 60e et votre 65e anniversaire ne seront plus imposés.
Si vous signez votre contrat après vos 54 ans, vous paierez la taxation finale lors du 10e anniversaire de votre contrat.
Si vous bénéficiez via votre employeur d’une assurance Hospitalisation AXA, le système tiers payant s’applique automatiquement (sauf en cas de conditions spécifiques à votre contrat) :
- lorsque votre hospitalisation a lieu dans une institution médicale membre de notre réseau de partenaires AXA
- si vous nous avez prévenu de votre hospitalisation au plus tard 3 jours après le début de l’hospitalisation
- si vous avez reçu la confirmation de l’application du système tiers payant sur le document de confirmation de prise en charge (« HospiPass ») envoyé suite à la déclaration de votre hospitalisation
Oui, les détours effectués sur le chemin vers et depuis votre lieu de travail pour déposer ou aller chercher vos enfants à la crèche ou à l’école sont assimilés à votre chemin du travail.
Votre assurance camionnette à usage privé est valable dans tous les pays repris sur votre certificat d’assurance (« carte verte »). Votre assurance Responsabilité Civile (RC) couvre donc tous les dommages matériels et corporels causés à des tiers dans ces pays. Notez que la législation locale s'appliquera pour déterminer cette responsabilité ainsi que l’indemnisation. Bien sûr, nous nous y conformons.
L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance Hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Vous pouvez utiliser MyAXA Healthcare en tant qu'employeur et consulter vos polices d'assurance, si vous êtes affilié en tant qu'assuré.
En tant qu'employeur, vous avez également accès à Dail Healthcare qui est l’outil de gestion simple, rapide et sécurisé pour gérer votre assurance santé au quotidien.
Le système tiers payant s’applique aux frais d’hospitalisation et aux frais médicaux couverts par votre assurance Hospitalisation AXA qui ont été engendrés durant l’hospitalisation (de votre admission jusqu’à la fin de votre hospitalisation).
L’étendue de votre couverture dépend du contrat souscrit par votre employeur. Vous trouverez tous les détails concernant la couverture de votre assurance Hospitalisation AXA sur la plateforme MyAXA Healthcare. Une fois connecté, cliquez sur « Mes couvertures », puis sur « Ma couverture - hospitalisation ».
Bon à savoir:
Les frais pré et post-hospitalisation sont aussi couverts mais doivent être envoyés à AXA pour être remboursés.
Non. La prime payée par votre employeur pour votre assurance de groupe ne peut pas être imposée comme un avantage en nature.
La loi du 3 juillet 2005 relative aux droits des bénévoles oblige la plupart des associations à souscrire une assurance RC pour leurs bénévoles. Celle-ci couvrira alors les dommages causés par les bénévoles à des tiers.
Le système tiers payant permet à nos services de régler les factures d’hospitalisation (pour autant qu’elles comprennent des frais de séjour) lorsque l’hospitalisation a lieu dans un hôpital faisant partie de notre réseau d’hôpitaux partenaires. Nous payons le montant total des factures, que les frais réclamés sur celles-ci soient ou non couverts. En utilisant le système tiers payant, l’assuré s’engage à rembourser les frais non couverts par le contrat.
Est considéré comme accident du travail tout événement soudain survenu pendant et par le fait de l’exécution du contrat de travail et qui cause une lésion au travailleur.
Votre employeur vous garantit un montant minimum (« droits minimums acquis » ou « garantie de rendement légale »), lors du paiement de votre prestation de retraite à l’occasion de votre départ à la retraite (qu’elle soit anticipée ou non) ou lors du transfert de vos réserves suite à la rupture de votre contrat de travail.
Votre employeur vous est redevable de cette garantie de rendement légale sur les primes personnelles et sur les primes patronales versées si vous avez un engagement de pension de type « contributions définies ». Votre employeur est également redevable de cette garantie de rendement légale sur les primes personnelles versées dans un engagement de pension de type « prestations définies ».
Le taux actuel de la garantie de rendement légale s’élève à 1,75 % des contributions versées. Vous pouvez trouver les droits minimums acquis sur votre relevé des droits à la retraite (anciennement « fiche de pension »).
Ces droits minimums acquis n'existent que pour les salariés.
Si vous résidez dans un autre pays que la Belgique, la taxation de votre assurance de groupe dépend du fait qu’il existe ou non une convention préventive de double imposition signée avec le pays de résidence.
Soit une convention préventive de double imposition a été signée entre la Belgique et votre pays de résidence :
- si le pouvoir d’imposition revient au pays de résidence, pas d’imposition en Belgique (sur base d’une attestation de résidence fiscale et éventuellement d’une attestation d’imposition des revenus dans l’Etat de résidence).
- si le pouvoir d’imposition revient à la Belgique, le(s) taux distinct(s) à l’impôt des personnes physiques est/sont retenu(s)en Belgique.
Il est fort possible que le pouvoir d’imposition soit octroyé et au pays de résidence et à la Belgique.
Soit, il n’existe pas de convention préventive de double imposition signée entre la Belgique et votre pays de résidence, le pouvoir d’imposition revient alors à la Belgique.
Votre employeur retient les primes personnelles de votre salaire mensuel et les verse à AXA pour votre assurance de groupe. Une réduction d'impôt de 30 % est accordée sur ces primes personnelles.
Non, l’espace client MyAXA est aujourd’hui uniquement ouvert aux clients qui acceptent de recevoir toutes leurs communications administratives exclusivement au format digital. Vous devez obligatoirement passer au digital pour tous vos contrats et documents si vous souhaitez pouvoir accéder à votre espace client MyAXA pour consulter, télécharger ou imprimer vos documents par exemple.
Si les prestations sont exprimées en capital, l’affilié, ou en cas de décès, ses ayants droit, ont le droit de demander la transformation du capital en rente. Si les prestations sont prévues en rentes, la rente peut être convertie en capital, pour autant que le règlement de pension ou la convention de pension le prévoie. Lorsque le montant annuel de la rente est, dès le départ, inférieur ou égal à 500€ (montant qui est indexé), les prestations seront d’office payées en capital.
Afin de financer votre assurance de groupe, votre employeur peut déduire de votre salaire des primes personnelles. Ces primes sont recalculées chaque année en fonction de l'évolution de votre salaire. Par ailleurs, certains changements dans votre carrière (par exemple, un changement dans votre régime de travail) peuvent avoir une incidence sur le nouveau calcul.
Oui, les détours effectués sur le chemin du travail pour aller déjeuner à l’extérieur ou chercher votre repas de midi sont assimilés à votre chemin du travail.
Vous êtes client AXA ? Votre véhicule est-il toujours mobile ? De la carrosserie jusqu’au nettoyage de votre véhicule et en passant par la peinture, nous nous chargeons de tout. Grâce à notre collaboration avec Cryns, nous recherchons en permanence les techniques les plus durables ainsi que la satisfaction de nos clients !
Si vous avez souscrit l’option « Pertes & Avaries », les dommages matériels occasionnés à votre bateau peuvent être couverts. Une franchise restera cependant à votre charge et s’élèvera à 2% de la valeur assurée de votre bateau.
Ex : Vous assurez votre bateau pour une valeur de 75 000 euros. Si celui-ci est endommagé par une tempête et que nous intervenons pour réparer les dommages matériels, vous devrez payer une franchise de 1 500 €.
L’affiliation se poursuit aussi longtemps que vous restez en service auprès de votre employeur, sans aucune modification et ce même si l’âge de retraite est atteint. Cela ne constitue pas une obligation lorsque l’affilié a le statut de dirigeant d’entreprise indépendant.
Pour les couvertures incapacité de travail et hospitalisation, il n’y a normalement pas d’obligation légale de poursuivre l’affiliation au-delà du terme du contrat d’assurance.
Non, il n'existe pas de modèle de rapport médical détaillé. Vous pouvez transmettre notre demande à votre médecin traitant afin qu'il prépare un document contenant toutes les informations nécessaires (description des symptômes, évolution de la maladie, état actuel, traitement médical appliqué et perspectives d'évolution de la maladie).
Si vous avez un chat ou chien de race, sa date de naissance figure sur son certificat. Vous pouvez également trouver cette information sur son carnet de santé ou via la puce de votre animal.
Si vous souhaitez souscrire un crédit auprès d’une institution financière, celle-ci vous demandera une garantie pour le montant que vous allez emprunter. Elle peut vous demander de mettre en gage votre contrat d’assurance de groupe. Si vous ne payez plus vos mensualités, l’institution financière utilisera votre assurance-vie pour se rembourser le montant dû.
Le cas échéant, l’institution financière doit être avertie de votre sortie et de la réduction du contrat d’assurance.
Non, votre assurance Accident du travail AXA étant souscrite par votre employeur, votre courtier n’est pas en mesure de vous aider. En outre, le secret médical interdit à votre courtier tout accès à votre dossier médical.
En cas d’accident du travail ou sur le chemin du travail, vous devez annoncer votre accident dès que possible à votre employeur, qui déclarera ensuite votre accident auprès d’AXA. En cas d’accident bénin, enregistré dans le registre des interventions de premiers secours, il est possible que votre employeur ne soit pas tenu de le déclarer.
Si votre assurance de groupe est un contrat géré en « branche 21 », vous disposez dans tous les cas d'un rendement garanti par l’assureur. Par ailleurs, un rendement complémentaire appelé « participation bénéficiaire » peut être attribué. Ce dernier dépend de plusieurs facteurs (rendement du fonds dans lequel les primes sont investies, situation économique et financière de l’assureur, situation des marchés financiers...).
Attention : il est possible que votre participation bénéficiaire soit très limitée, voire inexistante.
Même dans ce cas, vous pouvez également faire appel à Fast Car Repair. Nous serons ravis de vous aider avec un rendez-vous rapide et une réparation (à vos propres frais).
La marche à suivre
Envoyez un e-mail à info@fastcarrepair.be avec les informations suivantes :
- Sujet : “Dommages à charge d’AXA sans intervention d’un assureur”
- Votre nom et coordonnées
- La marque et le modèle du véhicule
- La plaque d’immatriculation
- L’année de construction
- Le numéro de châssis
Le garage vous contactera dès que possible pour planifier la réparation.
AXA développe ce réseau de carrosseries afin de limiter les délais d’attente conséquents pour réparer votre véhicule. En 2025, nous avons pris en charge un véhicule en 5 à 8 jours et il est resté en moyenne 5 jours dans nos garages pour réparation.
Non. Le tiers payant est uniquement d’application pour votre hospitalisation et les frais médicaux couverts par votre assurance Hospitalisation AXA qui ont été engendrés durant l’hospitalisation (de votre admission jusqu’à votre sortie d’hospitalisation).
Si votre dossier est refusé, vous pouvez contacter votre mutuelle pour obtenir une compensation de votre perte de salaire. Il est conseillé de le faire le plus vite possible.
Non, dans nos ateliers de carrosserie “Fast Car Repair”, nous ne prenons en charge que les véhicules qui sont encore mobiles.
AXA entend digitaliser au maximum les communications envoyées à ses clients. Pour réduire son empreinte écologique d’une part mais aussi pour rationaliser les coûts liés à la consommation et l’envoi de papier. Le passage obligé au digital pour accéder à certains services devient un standard du marché. C’est le cas par exemple lorsque vous utilisez votre homebanking ou une application bancaire. Cela se justifie aussi par les dépenses liées à l'utilisation de ces services, ainsi que par les investissements conséquents nécessaires pour leur développement et leur maintenance.
Tous les montants de votre épargne-pension (y compris les intérêts) mentionnés dans votre espace client MyAXA sont des montants bruts, avant impôts. L'impôt dépend du type d'assurance pension. Il est dû à votre 60e anniversaire ou au 10e anniversaire de votre contrat si vous commencez une épargne-pension ou une épargne à long terme à partir de 55 ans. En cas de rachat anticipé ou de décès, l'impôt devient immédiatement exigible et devra être payé par vous ou par vos proches. Pour obtenir votre capital net, vous devez déduire l'impôt de votre capital accumulé.
Vous trouverez plus d'informations sur cet impôt sur la page produit de votre formule d'épargne (épargne-pension ou épargne à long terme).
Votre numéro de contrat d’assurance de groupe se compose de neuf chiffres : 2x2.xxx.xxx. Ce numéro est suivi d'une ou plusieurs lettres. Chacune de ces lettres correspond à une garantie et au financement de cette garantie au sein de votre contrat.
Exemple :
- Le contrat « A » représente le contrat de pension financé par votre employeur.
- Le contrat « C » représente le contrat de pension financé par vous.
- Le contrat « D » représente le contrat de décès financé par votre employeur.
D'autres lettres peuvent être utilisées pour des contrats spéciaux. Le service du personnel pourra vous donner un complément d’information à ce propos.
Votre assurance Accident du travail AXA couvre intégralement les honoraires demandés par les médecins conventionnés (soit 100% du barème INAMI).
Non. Selon la nature de votre sinistre habitation, vous pourrez choisir entre un remboursement sur base de factures/devis de réparations, un règlement immédiat sans devis ou une réparation en nature (Home Repair).
Pour une prise en charge rapide et sans vous encombrer de démarches administratives, Home Repair reste cependant la meilleure solution.
En tant qu'assuré, vous pouvez utiliser votre CPTI pour financer un bien immobilier en prenant une avance. Vous pouvez également hypothéquer les droits de la convention de pension pour obtenir un crédit hypothécaire auprès d'une banque.
L'avance prise ou la mise en gage des droits de pension doit vous permettre d'acquérir, de construire, d'améliorer, de réparer ou de transformer un bien immobilier situé dans l'EEE ou qui est productif de revenus imposables. Si le bien immobilier sort plut tôt du patrimoine, par exemple suite à une vente, l'avance ou l'emprunt doit être immédiatement remboursé(e).
Vous avez le choix entre deux types d'avance : des avances avec paiement annuel des intérêts ou des avances avec capitalisation des intérêts.
L'acte d'avance mentionne les conditions auxquelles cette avance est accordée.
Est considéré comme accident sur le chemin du travail tout événement soudain survenu sur le chemin vers et depuis le lieu de travail qui cause une lésion au travailleur. Les détours effectués sur le chemin du travail – pour déposer ou aller chercher vos enfants à la crèche ou à l’école ou encore aller déjeuner à l’extérieur ou chercher votre repas de midi – sont assimilés au chemin du travail.
Une Omnium peut être intéressante pour un véhicule neuf ou récent (de 0 à 24 mois). Vous bénéficiez ainsi d'une protection optimale et des garanties les plus complètes avec la couverture des dommages matériels à votre propre véhicule suite à un accident.
Vous pouvez assurer votre véhicule sur base de sa valeur catalogue ou du montant repris sur sa facture d'achat.
Si votre véhicule a plus de 5 ans, nous vous proposons – en complément de votre RC – une Mini Omnium.
Dans le tableau « Choisissez la formule qui vous convient le mieux », vous pouvez voir quelles sont les garanties dont vous bénéficiez ou non lorsque vous souscrivez une assurance RC avec ou sans (Mini)Omnium.
En cas de doute, informez votre employeur de tout accident sur le lieu du travail ou sur le chemin du travail. Nous nous chargerons ensuite de décider si votre accident rentre bien dans les conditions définies par la loi sur les accidents du travail.
Vous bénéficiez des services complémentaires de nos assurances santé, si vous êtes affilié via votre entreprise et que vous avez accès au service Doctors Online.
La loi stipule que l'on ne peut pas s'enrichir grâce à l'assurance. C'est pourquoi AXA est tenu de vérifier les revenus professionnels bruts réels de l'assuré.
Recourir à un expert en assurances pour entreprises vous promet un suivi scrupuleux en cas de sinistre ainsi que l’ajustement des garanties à vos besoins réels lors du développement de vos activités.
AXA vous soumet donc une base de données de courtiers qui collaborent avec différentes compagnies. L’indépendance de ces experts vous garantit les conseils les plus pertinents, en toute transparence.
Vous envisagez de souscrire une nouvelle assurance camionnette chez AXA ? Pas de souci ! Nous prenons en charge toutes les formalités nécessaires pour résilier votre contrat actuel.
De manière générale, n'hésitez pas à demander de l'aide à votre courtier. Ce dernier pourra :
- vous conseiller et vous aider à opter pour l'assurance qui vous convient le mieux
- vous épauler pour la résiliation votre contrat actuel ou la signature de votre nouveau contrat.
Oui. En tant que chef d'entreprise indépendant, vous pouvez également épargner par le biais d'un engagement individuel de pension (EIP) ou en tant qu'indépendant personne physique par le biais d’une convention de Pension pour Travailleurs Indépendants (CPTI).
De plus, vous pouvez évidemment, en tant que particulier, épargner via une épargne-pension, une épargne à long terme ou une assurance épargne et/ou investissement non-fiscale.
Afin de vous garantir la meilleure couverture, nous devons parfois connaître plus en détails l’étendue de vos besoins ainsi que certains aspects spécifiques à vos activités.
Dans le cas d’assurances requérant une analyse approfondie, prendre contact avec nos services ou avec votre courtier permet d’établir un diagnostic plus précis des risques ainsi qu’une offre dont les garanties et le montant de la prime seront adaptés à vos besoins réels.
En tant qu'assuré, vous pouvez utiliser votre EIP pour le financement d'un bien immobilier en prélevant une avance. Vous pouvez également hypothéquer les droits de la convention de pension en guise de garantie pour obtenir un crédit hypothécaire auprès d'une banque.
L'avance prise sur les prestations ou la mise en hypothèque des droits de pension doit vous permettre d'acquérir, de construire, rénover, remplacer ou reconstruire un bien immobilier situé dans l'E.E.E. (Espace Economique Européen) et qui génère des revenus imposables. Si le bien immobilier quitte votre patrimoine (suite à une vente, par exemple), vous devrez immédiatement rembourser l'avance ou le prêt.
Vous avez le choix entre deux types d'avance : des avances avec le paiement d'intérêts annuels et des avances avec une capitalisation des intérêts.
L'acte d'avance mentionne les conditions auxquelles cette dernière est octroyée.
En cas de décès du preneur d’assurance avant son départ à la retraite, le capital est versé au(x) bénéficiaire(s) mentionné(s) dans le contrat.
Le capital en cas de décès dépend de l'option choisie par le preneur d'assurance. Il se compose du montant constitué par vos primes, majoré éventuellement d'un capital-décès. Les différentes options sont décrites dans les conditions générales.
Cette convention de pension peut être complétée par une assurance complémentaire qui couvre le risque de décès à la suite d'un accident de travail.
Oui. En tant qu'indépendant en entreprise unipersonnelle, vous pouvez également souscrire une Pension Libre Complémentaire pour Indépendants (PLCI). Vous pouvez bien entendu aussi épargner via une épargne-pension et/ou une épargne à long terme.
Le drip feed est un mécanisme gratuit qui permet d'investir de manière échelonnée dans une assurance investissement AXA Invest4P, afin de limiter l'impact des fluctuations du marché. Une fois l’option drip feed activée, un versement de 1 000 euros par mois minimum est automatiquement transféré de votre fonds de départ vers le ou les fonds de destination de votre assurance investissement (branche 23).
Plus d’infosLe médecin-conseil d'AXA prend une décision à propos de votre incapacité de travail sur la base des certificats et rapports médicaux reçus. Vous pouvez toujours demander une copie du rapport du médecin et la soumettre à votre propre médecin traitant. Il peut ajouter de nouveaux éléments médicaux au rapport et nous le renvoyer pour une analyse plus approfondie.
Si le médecin-conseil ne révise pas sa position et que vous n'êtes toujours pas d'accord avec cette décision, vous pouvez demander par écrit une expertise médicale amiable. Dans le cadre de cette procédure, les médecins de chaque partie tentent de parvenir à une position commune. Si ce n'est pas possible, il est fait appel à un troisième médecin (arbitrage) pour prendre une décision finale et contraignante.
L’employeur nous communique la sortie de l’affilié dans un délai de 30 jours ainsi que la date de la sortie et le motif. La prépension ne donne pas droit au versement de la prestation de pension.
Pour toutes les nouvelles affiliations à l'assurance Soins Ambulatoires contractée chez AXA, vous pouvez les introduire dans la plateforme Dail Healthcare ou nous envoyer un e-mail à assurance.sante@axa.be en mentionnant les informations suivantes :
- Nom et prénom de la personne à affilier
- Date de naissance
- Sexe
- Adresse
- Date de l’affiliation
- Date d'entrée en service (facultatif)
En cas d’affiliation d’un membre de la famille, veuillez ajouter les informations suivantes :
- Numéro de police du membre de personnel
- Lien familial (enfant, époux…)
Vous pouvez nous transmettre plusieurs affiliations dans un même e-mail. Pour 5 affiliations ou plus, nous vous demandons d’utiliser un fichier Excel (si vous le souhaitez, vous pouvez demander un fichier standard via assurance.sante@axa.be).
Comme son nom l’indique, l’engagement de pension est un engagement pris par votre employeur de constituer une pension complémentaire au profit d’une catégorie spécifique de travailleurs ou au profit de tout son personnel. Pour assurer cet engagement de pension, votre employeur souscrit une assurance de groupe auprès de la compagnie.
L’engagement de pension vous permet de vous constituer une pension complémentaire à votre pension légale afin de recevoir une pension totale (légale + complémentaire) plus élevée au moment de votre retraite. Votre pension complémentaire vous sera versée au moment où vous prenez votre pension légale (anticipée ou non). Un engagement de pension constitue donc un avantage extra-légal offert par votre employeur.
Il est normal que le changement ne soit pas directement visible. Il se peut que vous deviez attendre jusqu'à 48 heures avant qu'il soit traité par nos systèmes.
Vous pouvez vous connecter à votre espace client MyAXA Pro via ce lien.
Secteur public :
Connectez vous avec votre adresse e-mail et votre mot de passe.
Secteur privé :
Vous pouvez vous connecter via :
- itsme® (option préférée)
- votre adresse e-mail et mot de passe.
En tant que particulier, vous pouvez combiner plusieurs formules d'épargne pour vous constituer une pension complémentaire (épargne-pension, épargne à long terme et la pension libre complémentaire pour travailleurs salariés). Vous disposerez ainsi plus tard d'un capital plus élevé tout en bénéficiant d'un avantage fiscal. Vous aimeriez savoir si ces formules sont faites pour vous ? Contactez votre courtier. Il vous fera une proposition personnalisée.
Cet espace vous propose cinq fonctionnalités pratiques pour faciliter votre expérience :
- Consulter les garanties de vos assurances
- Consulter vos invitations à payer et leur statut
- Consulter les documents envoyés par la compagnie
- Déclarer et suivre certains sinistres
- Gérer les préférences de communication pour l’envoi des documents AXA
Vérifiez qu’un autre représentant légal de votre entreprise ne vous a pas rajouté en tant que représentant digital. En effet, vous ne pouvez pas être en même temps le représentant légal et digital d’une entreprise.
Le problème persiste ? Cliquez ici pour nous contacter.
Non, vos assurances santé AXA étant souscrites par votre employeur, votre courtier n’est pas en mesure de vous aider. En outre, le secret médical interdit à votre courtier tout accès à votre dossier médical.
Pour vous faire bénéficier du tiers payant en cas d’hospitalisation, l’hôpital transmet directement vos frais médicaux à AXA.
Le secret médical empêche votre employeur d’accéder à tout document ou toute information.
Nos garages partenaires sont presents dans plusieurs endroits en Belgique :
- Fast Car Repair Vichte — Beukenhofstraat 97A, 8570 Vichte
- Fast Car Repair Erpe-Mere — Oudenaardsesteenweg 312, 9420 Erpe-Mere
- Fast Car Repair Halle — Lembeek Business Park – Noorderstraat 37, 1502 Lembeek (Halle)
- Fast Car Repair Ham — Steenoven 1A (Industriezone Tessenderlo), 3980 Ham
Tous les montants de votre épargne (y compris les intérêts) repris dans votre espace client MyAXA sont des montants bruts avant impôt. L'impôt final exact dépend du type de formule d'épargne (PLCI, EIP ou CPTI). En cas de rachat anticipé ou de décès, l'impôt devient immédiatement exigible et devra être payé par vous ou par vos proches.
Vous trouverez de plus amples informations sur la page produit de la formule d'épargne : PLCI, EIP ou CPTI.
Nous recueillons vos données à caractère personnel afin de comprendre la nature des risques contre lesquels nous vous protégeons et vous proposer les produits et services les mieux adaptés à vos besoins à la fois au moment de la souscription initiale qu’au cours de la vie du contrat.
Nous utilisons vos données dans le strict respect de la loi. Dans la mesure où cela est nécessaire aux fins énumérées ci-dessus, nous pouvons communiquer les données à d'autres sociétés membres d’AXA Groupe, à des sociétés et/ou personnes qui lui sont liées (telles que des experts, des intermédiaires d'assurance...) ou aux autorités publiques compétentes. En aucun cas, vos données ne seront vendues à des tiers extérieurs au Groupe. En outre, nous avons mis en place des procédures destinées à les protéger contre toute tentative d’utilisation ou de divulgation non autorisée.
Sur demande, nous vous fournirons un résumé de l’ensemble des données à caractère personnel vous concernant dont nous disposons dans nos dossiers. Nous faisons tout notre possible pour tenir ces données à jour. Si vous estimez qu’elles sont erronées ou incomplètes, nous y apporterons rapidement les corrections nécessaires. Pour savoir comment exercer vos autres droits, vous opposer au marketing direct ou obtenir plus d'informations sur le traitement de vos données personnelles, consultez le lien ci-dessous.
En tant que particulier, vous pouvez combiner plusieurs formules d'épargne pour vous constituer une pension complémentaire (épargne-pension, épargne à long terme et la pension libre complémentaire pour travailleurs salariés). Vous disposerez ainsi plus tard d'un capital plus élevé tout en bénéficiant d'un avantage fiscal. Vous voulez savoir si cette formule est faite pour vous ? Contactez votre courtier. Il vous fera une proposition personnalisée.
Toute personne qui rempli les 4 critères suivants :
- est un représentant légal ou digital de l’entreprise *
- a un numéro de registre national
- a un compte itsme®
- a un contrat d’assurance professionnel couvrant l'auto, l'incendie, l'accident du travail ou la respsonsabilité
* Le représentant légal est soit le gérant, soit une personne physique représentant l'entreprise. Cette personne doit être enregistrée dans le registre de la BCE (Banque-Carrefour des Entreprises), dans la catégorie 'Fonctions'. Un preneur d'assurance en personne physique ne peut, dans MyAXA Pro, représenter que lui-même.
* Le représentant digital est désigné par le représentant légal dans MyAXA Pro et a donc accès à toutes les informations de l’entreprise.
Non, votre assurance Hospitalisation AXA étant souscrite par votre employeur, votre courtier n’est pas en mesure de vous aider. En outre, le secret médical interdit à votre courtier tout accès à votre dossier médical.
Pour cela, demandez au représentant légal de l’entreprise de vous rajouter en tant que représentant digital via la carte « gestion des accès » dans son espace client MyAXA Pro.
En tant que particulier, vous pouvez combiner plusieurs formules d'épargne pour vous constituer une pension complémentaire (épargne-pension, épargne à long terme et pension libre complémentaire pour travailleurs salariés). De cette façon, vous épargnez un capital plus important tout en bénéficiant des avantages fiscaux pour chaque produit. Vous voulez savoir si ces formules de pension complémentaire sont faites pour vous ? Contactez votre courtier. Il vous fera une proposition personnalisée.
Non, vos assurances santé AXA étant souscrites par votre employeur, votre courtier n’est pas en mesure de vous aider. En outre, le secret médical interdit à votre courtier tout accès à votre dossier médical.
Vous pouvez choisir un mode de fractionnement pour le paiement des primes des assurances Hospitalisation et/ou Soins Ambulatoires : mensuel, trimestriel, semestriel ou annuel*.
Si vous optez pour un fractionnement non-mensuel, vous recevez une facture intermédiaire en cas de modification de contrat (par exemple, nouveau collaborateur).
* Le fractionnement doit être le même pour l'ensemble des salariés d'un employeur.
En cas de liquidation de la société, le liquidateur doit procéder au rachat du contrat. Ce rachat peut entraîner l’application d’une indemnité de rachat ainsi que, dans certains cas, d’une correction financière, conformément aux conditions du contrat et en fonction de l’évolution des taux d’intérêt du marché.
La branche 26 est une opération de capitalisation et non une assurance-vie. Il n’y a donc pas de personne assurée dans le contrat. Le contrat étant souscrit au nom de l’entreprise, le décès du dirigeant n’a aucun impact sur celui-ci. Le contrat se poursuit normalement, au nom de la société, conformément aux conditions prévues.
- Un produit simple et transparent
- Pas de taxe sur prime de 4,4% (contrairement aux produits de la branche 21)
- Un placement sécurisé avec un taux fixe garanti pendant toute la durée du contrat
- Un traitement fiscal neutre : le précompte mobilier retenu sur les intérêts peut être imputé sur l’impôt des sociétés
- Un capital accessible à tout moment grâce à des retraits partiels anticipés, sans frais et dans les limites prévues.
La réserve de liquidation permet à votre entreprise de mettre en réserve une partie de ses bénéfices après impôt moyennant le paiement d’une cotisation distincte de 10 %. Après la période d’attente prévue par la législation, ces montants peuvent être distribués dans des conditions fiscales généralement plus avantageuses que celles applicables à une distribution classique de dividendes. À titre indicatif et sur base de la législation actuellement en vigueur, la taxation totale peut ainsi être ramenée à environ 18 %, contre 30 % pour une distribution classique de dividendes.
Pendant cette période, AXA Cap3 vous permet de placer ces liquidités à un taux d’intérêt garanti, afin de les faire fructifier plutôt que de les laisser sur un compte bancaire.
En résumé : vous faites croître votre trésorerie aujourd’hui tout en préparant une distribution future de dividendes dans un cadre fiscal potentiellement plus favorable.
Via la plateforme Dail Healthcare, l'employeur peut consulter et gérer son assurance Hospitalisation et/ou Soins Ambulatoires d'AXA en ligne.
Si vous quittez l’entreprise en tant que dirigeant, le contrat de branche 26 reste la propriété de la société qui l’a souscrit. Le contrat se poursuit normalement, au nom de la société.
AXA Cap3 s’adresse :
- aux personnes morales dont le siège social est situé en Belgique ;
- aux personnes physiques âgées d’au moins 18 ans et dont le domicile fiscal est situé en Belgique.
Ce produit est idéal pour ceux qui souhaitent faire fructifier des liquidités excédentaires sur une durée déterminée, en bénéficiant d’un taux d’intérêt garanti.
Non. AXA Cap3 est un contrat de capitalisation de branche 26 à versement unique. Aucun versement complémentaire n’est possible au sein d’un même contrat.
Si vous souhaitez investir davantage par la suite, vous pouvez souscrire un ou plusieurs contrats distincts.
La branche 26 est une opération de capitalisation qui permet de placer une certaine somme d’argent pour une durée déterminée, avec un taux d’intérêt garanti et, le cas échéant, d’une participation bénéficiaire. Elle est destinée à faire fructifier un capital dans un cadre clair et prévisible. Contrairement à une assurance-vie, elle ne comporte pas de risque assuré : il n’y a ni assuré ni bénéficiaire. Son fonctionnement est simple :
- vous investissez un certain montant ;
- celui-ci bénéficie d’un taux d’intérêt garanti ;
- les intérêts sont capitalisés pendant toute la durée du contrat ;
- à l’échéance, vous récupérez votre capital augmenté des intérêts capitalisés.
La branche 26 constitue ainsi une solution de placement sécurisée, comparable à un compte à terme ou à un bon de caisse.
Non. Aucun frais de gestion n’est prélevé sur AXA Cap3.
Le rendement repose sur un taux d’intérêt garanti. Ce taux est celui en vigueur à la date de réception de votre versement sur le compte bancaire d’AXA Belgium. Il est indiqué dans les conditions particulières du contrat et reste fixe et garanti pendant toute sa durée, soit trois ans. Actuellement, ce taux s’élève à 3,25 %.
Choisissez la Mini Omnium Extra si vous souhaitez renforcer votre Mini Omnium et rouler sereinement plus longtemps.
En bref : la Mini Omnium Extra = garanties de la Mini Omnium + une couverture en dégâts matériels en cas de perte totale après un accident.
En plus de la garantie obligatoire Responsabilité Civile (RC), la Mini Omnium Extra comprend :
- les garanties de la Mini Omnium (bris de vitres, incendie, dégâts causés par les forces de la nature et heurts d’animaux, vol ou tentative de vol)
- une couverture en Dégâts matériels si votre véhicule est déclaré en perte totale suite à un accident. C’est-à-dire qu’il ne peut plus être réparé ou que le coût des réparations dépasse sa valeur.
Cette formule est faite pour vous si vous cherchez une alternative à l’Omnium qui vous permette d’offrir un bon niveau de protection à votre véhicule de quelques années.
Comparez en un coup d’œil les garanties de la RC, Mini Omnium, Mini Omnium Extra et de l’Omnium et choisissez la formule qui vous convient le mieux.
Le bon choix dépend surtout du niveau de protection que vous souhaitez pour votre voiture, notamment après un accident.
Voici un repère simple :
- Mini Omnium → une protection qui couvre l’essentiel en cas d’imprévus (bris de vitres, incendie, forces de la nature, vol/tentative).
- Mini Omnium Extra → une protection renforcée avec les garanties de la Mini Omnium + une couverture en Dégâts matériels si votre véhicule est déclaré en perte totale après un accident.
- Omnium → la protection la plus complète, particulièrement indiquée pour les véhicules neufs/récents.
Comparez en un coup d’œil les garanties de la RC, Mini Omnium, Mini Omnium Extra et de l’Omnium et choisissez la formule qui vous convient le mieux.
Dans le cadre d'AXA Cap3, le capital net investi, c'est-à-dire le montant versé après déduction des frais d'entrée, est garanti à l'échéance. À ce capital s'ajoutent les intérêts garantis, capitalisés pendant toute la durée du contrat. Un précompte mobilier de 30 % est retenu sur ces intérêts. AXA Cap3 ne prévoit pas de participation bénéficiaire.
Oui. Avec AXA Cap3, votre capital reste accessible pendant toute la durée du contrat grâce à la possibilité d’effectuer des retraits partiels anticipés, selon les conditions prévues.
Chaque année civile, vous pouvez retirer jusqu’à 10 % de la réserve constituée au 31 décembre de l’année précédente, avec un maximum de 10 000 €, sans frais ni correction financière. Au-delà de ces limites, une indemnité de retrait dégressive s’applique : 3 % la 1ère année ; 2 % la 2ème année ; 1 % la 3ème année.
Chaque retrait partiel doit être d’un montant minimum de 175 € et une réserve minimale de 1 250 € doit être maintenue dans le contrat après retrait.
Le montant minimum du versement est de 10 000 €.
Si l’affiliation des membres de votre famille à votre assurance Hospitalisation AXA et/ou à votre assurance Soins Ambulatoires AXA est permise par votre employeur, chaque demande d’affiliation d’un nouveau membre de votre famille doit lui être directement adressée (généralement via le service des Ressources Humaines qui se chargera de nous la transmettre).
Oui. Tous les documents de vos produits d'épargne et d'investissement AXA restent disponibles dans votre espace client MyAXA. Vous continuez à recevoir, chaque année, un aperçu annuel pour les produits suivants :
- Oxylife
- Piazza
- TwinStar
- Oxylife Opportunity
- Life Opportunity
- Happy Life
- Crest
- Opti-plan
De plus, vous pouvez suivre l'évolution de la valeur unitaire des fonds internes via le Fundfinder. Pour les gammes de produits Crest et Opti-plan : contactez votre courtier.
Votre profil de risque est déterminé lors d’un entretien personnalisé avec votre banquier ou votre intermédiaire en assurances. Il vous pose des questions sur votre situation financière, vos objectifs d’investissement, vos connaissances et votre expérience, votre horizon d’investissement et votre disposition à prendre des risques. Il ou elle peut ainsi vous aider à choisir le produit d’investissement qui correspond le mieux à vos besoins, à vos attentes et à vos objectifs financiers.
- Un produit simple et transparent
- Pas de taxe sur prime
- Un taux d’intérêt fixe garanti pendant toute la durée du contrat
- Un placement sécurisé
- Une durée d’investissement courte et déterminée (trois ans)
- Une capitalisation des intérêts au fil du temps
- Un capital accessible à tout moment grâce à des retraits partiels anticipés, sans frais et dans les limites prévues.
Les principales différences concernent le niveau de sécurité, le potentiel de rendement et les possibilités offertes en matière de planification patrimoniale ou successorale.
La branche 21 est une assurance épargne qui prévoit un taux d’intérêt garanti et une éventuelle participation bénéficiaire. Vous épargnez de manière sûre et stable pendant au moins 8 ans et 1 mois. À l’échéance, vous recevez au minimum 100 % des primes capitalisées et des participations bénéficiaires, après déduction des taxes et des frais. En Belgique, les assurances-vie de branche 21 éligibles relèvent du Fonds de garantie pour les services financiers, qui prévoit une protection allant jusqu’à 100 000 € par preneur d’assurance et par entreprise d’assurances en cas de défaillance de l’assureur.
La branche 23 est une assurance investissement dont les primes sont investies dans un ou plusieurs fonds d’investissement pendant au moins 8 ans et 1 mois. Le rendement dépend des performances des marchés financiers. Le capital et le rendement ne sont pas garantis : l’investissement peut entraîner une perte, mais le potentiel de croissance à long terme est plus élevé.
La branche 44 combine au sein d’un même contrat une composante de branche 21 et une composante de branche 23. Elle permet ainsi de répartir les primes entre une partie assortie des garanties prévues par la branche 21 et une partie exposée aux fluctuations des marchés financiers, et ce pendant au moins 8 ans et 1 mois. Vous combinez ainsi sécurité et potentiel de croissance.
Les assurances-vie des branches 21, 23 et 44 permettent de désigner un ou plusieurs bénéficiaires en cas de vie ou de décès. Elles peuvent donc être utilisées dans le cadre d’une planification patrimoniale ou successorale.
La branche 26 est un contrat de capitalisation, sans assuré ni bénéficiaire désigné. Il ne s’agit donc pas d’une assurance-vie. Le contrat prévoit un taux d’intérêt garanti pendant toute la durée du contrat, complété par une éventuelle participation bénéficiaire. À l’échéance, vous recevez le capital constitué augmenté de l’éventuelle participation bénéficiaire, après déduction des taxes et des frais. Les durées varient de 1 à 10 ans, selon l’assureur qui propose le contrat. En l’absence de bénéficiaire désigné, le contrat ne permet pas d’organiser directement la transmission d’un capital comme une assurance-vie.
Nous attendons encore des informations complémentaires, éventuellement médicales, de votre part et/ou le rapport du médecin-conseil d'AXA (sur la base d'un examen médical). Dès que nous recevrons les informations nécessaires, nous les analyserons et le paiement sera effectué dès que possible.
Vous pouvez désigner n'importe qui comme bénéficiaire de ce produit d'épargne ou d'investissement : votre partenaire, votre enfant, mais aussi votre voisine ou un ami. Sachez toutefois que la fiscalité successorale est différente pour chaque bénéficiaire.
Attention ! Vous ne pouvez cependant pas tout donner via une assurance-vie. Certains héritiers ont droit à une part minimale d'héritage, également appelée « part réservataire » ou « réserve de la succession ». Ces héritiers sont les descendants (enfants ou petits-enfants si votre enfant est déjà décédé) et le conjoint survivant. Vous ne pouvez disposer librement que du reste de votre succession, ce qu'on appelle la « quotité disponible ». Vous pouvez donc également léguer cette part à votre partenaire de fait ou à votre cohabitant légal.
Les héritiers ont ensemble droit à la moitié de votre héritage. Si vous avez un enfant, il hérite de la moitié, si vous en avez deux, chacun hérite d'un quart, etc.
Le conjoint survivant (s'il en existe un) bénéficie toujours du droit d'usufruit sur la moitié de la succession, avec au minimum l'usufruit ou le droit de louer l'habitation familiale et le mobilier le garnissant.
Exemple:
Supposons que votre patrimoine s'élève à 600 000 euros et que la quotité disponible soit de 300 000 euros. Vous pourriez léguer ce montant, par exemple, à un petit-enfant en le désignant comme bénéficiaire en cas de décès dans un contrat d'assurance épargne et/ou d’investissement
Les principaux avantages sont que vous pouvez désigner un bénéficiaire sans devoir le faire figurer dans un testament et donc sans frais supplémentaires ni embarras administratifs. En outre, vous gardez le contrôle de votre argent tant que vous êtes en vie. Si vous veniez à vous disputer avec votre petit-enfant et que vous souhaitez changer de bénéficiaire, il ne vous en coûtera rien.
Si, par contre, vous aviez ouvert un compte d'épargne au nom de votre petit-enfant, cet argent lui appartiendrait dès qu'il atteindrait la majorité ou un âge prédéterminé. Vous ne pouvez pas, dans le cas d'un compte d'épargne, revenir en arrière si vous voulez faire don de cet argent à quelqu'un d'autre ou le récupérer vous-même.
Plus d'informations sur la déclaration de la succession et l'impôt successoral
Dans le cadre d’une assurance-vie, le preneur d’assurance verse une prime à l’assureur. En contrepartie, celui-ci verse un capital lorsqu’un événement prévu au contrat survient. Il peut s’agir :
- du décès de l’assuré : on parle alors d’« assurance décès » ;
- de l’arrivée à une date d’échéance fixée à l’avance, si l’assuré est toujours en vie : il s’agit alors d’une « assurance épargne et/ou investissement » ;
- d’une combinaison de ces deux événements : on parle alors d’« assurance-vie mixte ».
Une assurance décès est donc une forme spécifique d’assurance-vie : un capital est versé au bénéficiaire uniquement si l’assuré décède pendant la durée du contrat.
Elle vise généralement à protéger financièrement les proches de l’assuré. Le capital versé peut notamment servir à rembourser un crédit hypothécaire ou un autre emprunt. Il peut également permettre aux bénéficiaires de disposer des liquidités nécessaires pour payer les droits de succession et les autres frais liés à la succession.
Une assurance épargne et/ou investissement est une autre forme d’assurance-vie, principalement destinée à constituer un capital. Si l’assuré est toujours en vie à l’échéance du contrat, le capital constitué lui est versé ou revient au bénéficiaire qu’il a désigné. S’il décède avant cette date, le capital constitué est versé au bénéficiaire désigné en cas de décès. La désignation d’un bénéficiaire pouvant faciliter la transmission d’un patrimoine à la génération suivante, ce type d’assurance est souvent utilisé dans le cadre d’une planification successorale.
En résumé, alors qu’une assurance décès vise principalement à offrir une protection financière en cas de décès, une assurance épargne ou investissement est centrée sur la constitution et la transmission d’un patrimoine. Une assurance-vie mixte combine ces deux objectifs.
Une assurance épargne et/ou investissement peut être souscrite dans le cadre de l’épargne-pension ou de l’épargne à long terme. Si les conditions légales sont remplies, les primes versées peuvent donner droit à une réduction d’impôt. En contrepartie, une taxation peut s’appliquer ultérieurement au capital constitué. Vous payez un impôt de 8 % dans le cadre de l’épargne-pension et de 10 % dans celui de l’épargne à long terme.
Lorsqu’une assurance épargne et/ou investissement est souscrite en dehors du cadre fiscal de l’épargne-pension ou de l’épargne à long terme, les primes versées ne donnent pas droit à une réduction d’impôt. Ces assurances peuvent néanmoins présenter un intérêt dans le cadre d’une planification successorale ou patrimoniale.
Selon les caractéristiques du contrat, sa durée et le moment du retrait, un précompte mobilier ou un impôt sur les plus-values peut s’appliquer. Une taxe sur les primes peut également être due. Pour connaître précisément le traitement fiscal de votre contrat, renseignez-vous auprès de votre intermédiaire en assurances.
Oui, mais un retrait anticipé peut être soumis à certaines conditions et entraîner des frais ou des conséquences fiscales. Selon les dispositions du contrat, il est parfois possible de retirer un montant limité sans frais. Avant d’effectuer un retrait, contactez votre intermédiaire en assurances afin d’en connaître précisément les modalités et les conséquences.
