


Veelgestelde vragen
Vind hier het antwoord op veelgestelde vragen.
Je kan filteren op thema:
Je kan filteren op thema:
- Je groepsverzekeringscontract wordt aanvankelijk afgesloten voor een bepaalde duur: de ‘afloopdatum’, die overeenkomt met de pensioenleeftijd die in je pensioenreglement wordt gedefinieerd. Als je na die datum nog voor je werkgever werkt, wordt het contract verlengd.
- Het kapitaal van je groepsverzekering moet (en kan alleen) worden uitgekeerd (vereffend) op het ogenblik van je (al dan niet vervroegde) pensionering: de ‘vereffeningdatum’.
Deze data komen niet automatisch overeen.
Je vindt volgende documenten in je MyAXA klantenzone:
- betalingsuitnodigingen
- fiscale attesten van je pensioenverzekeringen
- jaaroverzichten van je pensioen, spaar- en beleggingsverzekeringen
- pensioenfiches van je groepsverzekeringen (via je werkgever)
- schadeattesten
- opzeggingsbrief van je verzekeringen
In je MyAXA klantenzone kan je volgende verzekeringen voor particulieren bekijken:
- mobiliteit, woning, gezin, …
- pensioen (als particulier, via je werkgever of als zelfstandige)
- sparen en beleggen
Op voorwaarde dat:
- de verzekering nog loopt*
- je de verzekering zelf hebt afgesloten, via je werkgever bent aangesloten of als zelfstandige verzekerd bent
*Voor een verzekering die al afgelopen is, zie je nog wel de documenten (vb: fiscale attesten) omdat die nog van pas kunnen komen.
In België bestaan er vier pensioenpijlers. Het wettelijk pensioen (eerste pijler) is bijzonder laag. Daarom vul je het best aan met de drie andere pijlers.
- Eerste pijler: het wettelijk pensioen, het pensioen dat jij van de overheid krijgt.
- Tweede pijler: het aanvullend pensioen
Dat zijn de pensioenspaarverzekeringen gelinkt aan je beroepsactiviteit waarmee je een aanvullend pensioen opbouwt en fiscaal voordeel geniet zoals de groepsverzekeringen voor loontrekkenden en voor zelfstandigen: de VAPZ, POZ en IPT. Nieuw sinds mei 2019 is de VAPW, het Vrij Aanvullend Pensioen voor Werknemers die geen of een beperkte groepsverzekering hebben. - Derde pijler: de individuele pensioenproducten met fiscale voordelen (pensioensparen en langetermijnsparen).
Iedereen, ongeacht zijn statuut - particulier of zelfstandige - , kan via pensioensparen fiscale voordelen genieten door te sparen in een pensioenspaarverzekering met een fiscaal voordeel van 25% of 30%.
Bij het langetermijnsparen is het bedrag dat je kan sparen en waarvoor je een fiscaal voordeel kan genieten afhankelijk van je netto belastbaar beroepsinkomen. Je geniet ook hier een belastingvoordeel van 30%. - Vierde pijler: het individueel sparen zonder fiscaal voordeel bv. via een gewone spaarrekening, een effectenportefeuille (aandelen, obligaties), bepaalde levensverzekeringen enz.
Meld je aan in je klantenzone MyAXA op axa.be. Als je nog niet 100% digitaal bent, verschijnt er een pop-up die je vraagt dit te worden om verder te kunnen navigeren in MyAXA.
Je kan je voorkeuren op elk moment wijzigen in de rubriek 'Voorkeuren' en deze instellen voor:
- ofwel al je administratieve communicaties, of per verzekering
- voor notificaties per e-mail/sms
- voor je betalingen via Zoomit
Neen, je MyAXA klantenzone is persoonlijk. Je ziet enkel de verzekeringen die je zelf hebt afgesloten, hetzij alleen, hetzij samen met je partner (bijvoorbeeld een woonverzekering). De verzekeringen die persoonlijk afgesloten werden door andere familieleden zie je dus niet.
Het pensioenkapitaal moet verplicht worden uitgekeerd wanneer je effectief met pensioen gaat (momenteel op 66 jaar). Met andere woorden, op het ogenblik dat je een wettelijk pensioen ontvangt in het stelsel van loontrekkenden of zelfstandigen (naargelang je groepsverzekering een aanvulling is van een wettelijk pensioen als loontrekkende of zelfstandige), zal AXA je het pensioenkapitaal van de groepsverzekering uitkeren.
Er geldt een gunstig belastingtarief indien het kapitaal wordt uitgekeerd op het ogenblik van de (al dan niet vervroegde) pensionering of in het geval van een vervroegde uitkering (als je aan de voorwaarden voldoet).
De volgende inhoudingen zijn van toepassing:
A. RIZIV-inhouding:
- 3,55%
- Berekend op het bruto totale bedrag, met inbegrip van de winstdeling
- Ingehouden door de verzekeraar en doorbetaald aan de Federale Pensioendienst
B. Solidariteitsbijdrage:
- 0% als het brutobedrag < 2 478,94 euro
- 1% als 2478,94 euro ≤ brutobedrag ≤ 24 789,35 euro
- 2% als het brutobedrag ≥ 24 789,35 euro
- Berekend op het bruto totale bedrag, met inbegrip van de winstdeling
- Ingehouden door de verzekeraar en doorbetaald aan de Federale Pensioendienst
- De solidariteitsbijdrage wordt alleen door de verzekeraar ingehouden als de uitkering in de vorm van kapitaal gebeurt (>< rente)
C. Personenbelasting op het resterende kapitaal, exclusief de winstdeling
Door de werkgever gefinancierd gedeelte
- 20% + opcentiemen = 20,19% op de leeftijd van 60 jaar
- 18% + opcentiemen = 18,17% op de leeftijd van 61 jaar
- 16,5% + opcentiemen = 16,66% vanaf 62 jaar of in het geval van vervroegd pensioen
- 10% + opcentiemen = 10,09% als je tot de wettelijke pensioenleeftijd (66 jaar) gewerkt hebt of een loopbaan van 45 jaar hebt en tot op die leeftijd actief was (dit moet met een attest worden bewezen)
Door de aangeslotene gefinancierd gedeelte
- 16,5% + opcentiemen = 16,66% op het persoonlijke gedeelte waarvan de premies voor 01/01/1993 gestort zijn
- 10% + opcentiemen = 10,09% op het persoonlijke gedeelte waarvan de premies na 01/01/1993 gestort zijn
Deze belasting wordt berekend op het brutobedrag van de uitkeringen minus de winstdeling, de RIZIV-inhouding en de solidariteitsbijdrage.
Opmerkingen:
- Op de winstdeling is geen personenbelasting verschuldigd.
- Gemeentelijke opcentiemen: het bedrag van de betaalde belasting moet in de aangifte van de personenbelasting worden vermeld, want er zal nog een gemeentebelasting op worden geheven.
Als je technische problemen hebt tijdens het registreren of aanmelden in je MyAXA klantenzone, contacteer ons via:
- Telefoon: 0032 3 286 66 10 (ma-vrij: 9-12u & 14-17u)
- Contactformulier
Voor vragen over je verzekeringen kan je altijd terecht:
- bij je makelaar
- op de contactpagina
Je vindt de situatie van je groepsverzekering zowel in je pensioenoverzicht als op MyPension en in MyAXA, maar de getoonde bedragen kunnen verschillen. In je MyAXA klantenzone zie je namelijk de recentste situatie, terwijl je pensioenoverzicht en MyPension de situatie op 1 januari tonen.
In je MyAXA klantenzone kun je de evolutie van je pensioensparen raadplegen in de vorm van een grafiek. Omdat de pensioenfiches pas vanaf 2016 beschikbaar zijn, kan de grafiek de evolutie van de vorige jaren jammer genoeg niet tonen.
Wanneer je lid wordt van het MyAXA Fidelity-programma, krijg je een activatiecode per post of e-mail.
Je persoonlijk account aanmaken, gebeurt in 3 stappen:
- Surf naar de website myaxafidelity.axa.be of downloadt de MyAXA Fidelity-app
- Klik op de knop ‘Meld je aan’ en vul de activatiecode van acht cijfers in die in je welkommail staat
- Vul het formulier in om gepersonaliseerde voordelen te ontvangen
Lukt het niet om je account te activeren? Bel dan naar onze MyAXA Fidelity-service (02 681 02 11 - elke werkdag van 9u tot 17u) of stuur een e-mail naar myaxafidelity@obiz.be.
AXA vraagt elk jaar op een gegeven tijdstip je werkgever naar je salaris. Dat noemen we de jaarlijkse vernieuwing. AXA herberekent op die basis de prestaties en de overeenkomstige premies van je groepsverzekering voor het volgende jaar. Na elke vernieuwing wordt de situatie in je MyAXA klantenzone aangepast.
- itsme®
- je e-mailadres en paswoord dat je zelf gekozen hebt bij je registratie
Meer uitleg nodig bij de verschillende stappen? Vraag het aan onze virtuele assistent Alex op het aanmeldingsscherm van MyAXA.
- Een typisch voorbeeld: je leent je wagen regelmatig uit aan een van je kinderen. Als je gezin meerdere bestuurders telt, geef dan niet enkel de hoofdbestuurder op bij het afsluiten van je contract, maar ook alle occasionele bestuurders. Het niet doorgeven van deze informatie kan immers heel vervelende gevolgen hebben.
- Leen je je wagen soms uit aan een kennis of een familielid? Geen probleem, je verzekering Burgerlijke Aansprakelijkheid (BA) dekt de schade die zij toebrengen aan anderen.
Wil je een persoonlijk antwoord?
Probeer Axel, onze virtuele assistent geeft je een antwoord op basis van jouw Autoverzekering (particulieren, auto/bestelwagen)!
Check je dekking
Maak een afspraak bij je makelaar en hij zal het nodige voor je doen.
Om in aanmerking te komen voor het MyAXA Fidelity-programma worden, dien je contracten te hebben binnen de categorieën Mobiliteit, Woning, Familie of Rechtbijstand. Eén van die contracten moet een Auto-, Motor- of Woningverzekering zijn.
Het aantal verzamelde smileys dankzij deze contracten, bepaalt je status (MyAXA Fidelity of MyAXA Fidelity Diamond).
De bijdragen (of jaarlijkse premies) zijn de premies die in de loop van het jaar in je groepsverzekeringscontract worden gestort. Dit zijn de bedragen die je werkgever overeenkomstig je pensioenreglement betaalt en, als je zelf meefinanciert, de bedragen die op je bezoldiging worden ingehouden. Je vindt deze informatie over je pensioenplan(nen) bij AXA in je MyAXA klantenzone.
Als je arbeidsregime verandert, worden de aan de groepsverzekering gekoppelde voordelen aangepast. Als je arbeidsovereenkomst wordt opgeschort, wordt ook de betaling van de premies gestopt. Sommige perioden van opschorting van je arbeidsovereenkomst (met name tijdskrediet, ouderschapsverlof enz.) kunnen voor de groepsverzekering als perioden van voltijds werk worden beschouwd. In dat geval worden alle premies van de werkgever en persoonlijke premies gestort, als het pensioenreglement dat uitdrukkelijk voorziet.
Je kan volgende gegevens zelf wijzigen:
- wettelijk adres
- telefoonnummer
- gsm-nummer
- e-mailadres
Voor alle andere wijzigingen, helpt je makelaar je graag verder.
De voordelen zijn gelinkt aan je status : MyAXA Fidelity of MyAXA Fidelity Diamond. Een kort overzicht:
MyAXA Fidelity
- Gratis gespreide betaling van je verzekeringspremies
- Toegang tot het MyAXA Fidelity-platform met meer dan 2 000 exclusieve voordelen
- Gratis toegang tot de juridische service Virtual life voor je vragen over rechten op het internet en op sociale media
MyAXA Fidelity Diamond
- Gratis gespreide betaling van je verzekeringspremies
- Toegang tot het MyAXA Fidelity-platform met meer dan 2 000 exclusieve voordelen
- Gratis toegang tot de juridische service Virtual life voor je vragen over rechten op het internet en op sociale media
- Geen vrijstelling Burgerlijke Aansprakelijkheid Privéleven
- Geen vrijstelling voor je Woon- of Familiale verzekering
- Gratis toegang tot het Doctors Online-platform
Je kan de evolutie van je opgebouwd kapitaal gemakkelijk raadplegen in je jaarstaten. Je kan er ook de gewaarborgde rentevoet samen met je eventuele winstdeling en/of de details van je beleggingsfondsen terugvinden. Je kan je jaarstaat terugvinden in de tab ‘detail’ of in de rubriek ‘Mijn documenten’.
Je geniet ook elk jaar van een mooi fiscaal voordeel op je stortingen.
Het ‘kapitaal op de afloopdatum’ of ‘geschatte kapitaal op de pensioenleeftijd’ is een schatting van het bedrag dat je op de in het pensioenreglement voorziene pensioenleeftijd zult ontvangen, in de veronderstelling dat de premies tot aan de pensioenleeftijd worden gestort.
Je vindt het kapitaal op de afloopdatum in je pensioenoverzicht (vroeger de ‘pensioenfiche’) en in je MyAXA klantenzone.
Maar let op, het kapitaal op de afloopdatum is een indicatieve berekening en zal worden herberekend op het ogenblik van de vereffening (= het einde van het contract) naargelang je persoonlijke situatie. Merk op dat de afloopdatum van je contract (= de in het pensioenreglement voorziene pensioenleeftijd) kan verschillen van de vereffeningsdatum (= de effectieve opname van je wettelijk pensioen).
Doe je aangifte bij je makelaar.
In geval van diefstal of vandalisme: dien onmiddellijk een klacht in bij de politie.
Vraag een kopie van je verklaring en voeg deze bij je aangifte.
Na ontvangst van je aangifte openen wij je schadedossier en informeren we je over de volgende stappen.
Het in het bezit zijn van bepaalde AXA-verzekeringen geeft recht op 😊 (de 😊 zijn cumuleerbaar):
Autoverzekering:- 1 😊 voor iedere verzekering burgerlijke aansprakelijkheid (BA) Auto (voor een auto of een bestelwagen).
- 1 😊 voor iedere verzekering Mini-Omnium of Omnium met een diefstaldekking (voor een auto of een bestelwagen) in Comfort Auto.
- 1 😊 voor iedere verzekering burgerlijke aansprakelijkheid (BA) Moto (uitgezonderd quads en bromfiets ≤ 45 km/u en 50 cc).
- 1 😊 voor de verzekering van het gebouw afgesloten door de eigenaar of de huurdersaansprakelijkheid afgesloten door de huurder in een contract comfort thuis.
- 1 😊 voor de Diefstalverzekering geïntegreerd in een contract comfort thuis.
- 1 😊 voor de verzekering Burgerlijke Aansprakelijkheid Privéleven (familiale verzekering) in de verzekering comfort privéleven of geïntegreerd in de verzekering comfort thuis.
- 1 😊 voor de forfaitaire verzekering Ongeval Privéleven.
- 1 😊 voor de indemnitaire verzekering Daylife Protect (uitgezonderd Daylife Protect - uitbreiding Students Travel).
- 1 😊 voor een Horizon of Premium jaarlijks verzekering.
- 1 😊 voor de verzekeringen Legal Village Family Full Tax Advantage of Flex Tax Advantage;
- 1 😊 voor de verzekering Legal Village Auto Full Stand Alone;
- 1 😊 per contract.
Er wordt een bonus 😊 toegekend aan het MyAXA Fidelity-gezin indien het 1 😊 Auto- of Motorverzekering, 1 😊 Woonverzekering en 1 😊 verzekering Burgerlijke Aansprakelijkheid Privéleven bezit.
Elke verzekering wordt in aanmerking genomen vanaf de inwerkingtreding van de dekking in kwestie. De verzekering levert geen 😊 meer op vanaf de datum van de stopzetting, opzegging of afschaffing van de dekking. Het MyAXA Fidelity-gezin geniet geen verzekeringsvoordelen van het programma meer vanaf het ogenblik dat een van de leden een aanmaningsbrief heeft ontvangen in verband met de schorsing van de dekkingen van een van de contracten die onder het Programma vallen, en dit zolang de situatie niet geregeld is.
Je kan je woningschade online of via je makelaar aangeven. In beide gevallen kan je erop vertrouwen dat we je bijstaan.
De juiste reflexen bij de aangifte van woningschade:
- maak overzichts- en gedetailleerde foto's van je schade
- beschrijf de schade aan je woning in detail en zo volledig mogelijk
- maak een inventaris op van de beschadigde goederen en bewaar deze zorgvuldig, want er is misschien een expertise nodig
- stuur ons alle nuttige documenten (foto's, aankoopbewijzen van beschadigde goederen, politierapporten, facturen en offertes voor herstellingen, enzovoort)
- kies je schadevergoedingswijze
Afhankelijk van de aard van je woningschade kan je kiezen tussen een terugbetaling op basis van de facturen/kostenramingen, een terugbetaling in contanten of een herstelling in natura
Zodra je aangifte is verzonden, kan:
- een expert worden aangewezen voor een schatting van de schade
- er nog een vrijstelling van toepassing zijn
- je de voortgang van je dossier online volgen
De voordelen van een online schadeaangifte woning:
- snel en eenvoudig
- onmiddellijke bevestiging van de dekking (in de meeste gevallen)
- we tonen je eventuele vrijstelling
- keuze van vergoedingswijzen
- je makelaar is altijd op de hoogte
Niet zeker van jezelf? Je kan de schadeaangifte naar je makelaar sturen, hij zal ze dan nakijken en naar ons sturen.
Surf naar “Doe je aangite” op www.axa.be.
- Je uploadt meteen alle bewijsstukken
Aanrijdingsformulier, foto’s van de schade, je eventuele pv, … Je laadt ze allemaal op. Onnodig om ze nog op te sturen.
- Je aanrijdingsformulier wordt onmiddellijk ingelezen
Meerdere zones van je online aangifte zijn dus reeds ingevuld.
- Onmiddellijke feedback (in realtime)
Je komt te weten: hoeveel je eventuele vrijstelling bedraagt, in de mate van het mogelijke, of je schadegeval wel/niet gedekt is. Kan dit niet, bijvoorbeeld omdat je schadedossier te complex is? Dan wordt dit door onze beheerders met voorrang behandeld.
- Je regelt meteen de herstelling
Is je schade gedekt?
Kies bij voorkeur een door AXA geconventioneerde garage, want daar geniet je voordelen:
- Een vervangwagen, ongeacht of je in fout bent of niet
- Het derdebetalerssysteem (je schiet het geld van de herstelling niet voor) als je geen schuld treft of gedekt bent door een omnium
- Vermindering van het eigen risico OF premievermindering naargelang de voorwaarden van je contract
- Een versnelde expertise, een levenslange garantie op de herstellingen en een gratis basischeck-up en poetsbeurt
Is je schade niet gedekt?
Hebt u net een ongeval gehad en is de schade eerder beperkt? Dan is Fixico de geknipte oplossing, zowel voor uw auto als bestelwagen! Op dit digitale platform kan je de beste prijzen van de garages in uw buurt vergelijken en, indien u dat wenst, daar uw herstellingen laten uitvoeren.
- Je makelaar is altijd op de hoogte
Je makelaar krijgt altijd een kopie van je online aangifte. Je bent begonnen in de tool maar hebt twijfels? Dan kan je de online aangifte naar je makelaar doorsturen zodat hij deze kan afwerken. Je werkt niet graag met zo’n tool? Dan neem je gewoon contact op met je makelaar die je graag zal helpen. Aan jou de keuze. Ook voor ernstige schadegevallen, bijvoorbeeld met gekwetsten, verwijzen we je graag door naar je makelaar voor een persoonlijke begeleiding.
Eenvoudig te downloaden in de tool: foto’s van de schade of je eventuele pv.
En uploadt meteen je aanrijdingsformulier, foto’s en eventueel PV in de rubriek ‘Aangifte’
Het is het totale bedrag dat je vandaag al hebt opgebouwd met de in de loop der jaren gestorte premies en het toegewezen rendement. De verworven reserve houdt geen rekening met toekomstige rendementen.
Je vindt de verworven reserve in je pensioenoverzicht (de voormalige ‘pensioenfiche’) en in je MyAXA klantenzone.
De verworven reserves (met inbegrip van de eventuele winstdeling) van je groepsverzekering worden uitgekeerd wanneer je effectief met pensioen gaat.
Als je overlijdt vóór je met pensioen gaat, wordt het kapitaal uitgekeerd aan de begunstigde of begunstigden die in het contract worden vermeld.
Je kan de evolutie van de eenheidswaarde van de interne fondsen alsook hun rendementen raadplegen via de Fundfinder op axa.be.
Je Autoverzekering is geldig in alle landen die op je verzekeringsbewijs (groene kaart) staan. Je Burgerlijke Aansprakelijkheid (BA) Auto dekt dan ook alle materiële en lichamelijke schade aan derden in deze landen. Hou er wel rekening mee dat de plaatselijke wetgeving van toepassing zal zijn om deze aansprakelijkheid en de vergoeding te bepalen. Gelukkig komen wij ook daarin tegemoet.
Wil je een persoonlijk antwoord?
Probeer Axel, onze virtuele assistent geeft je een antwoord op basis van jouw Autoverzekering (particulieren, auto/bestelwagen)!
Check je dekking
Je bent wettelijk verplicht je woning te voorzien van de nodige rookmelders.
Ben je eigenaar, dan ga je zelf aan de slag. Ben je huurder? Dan is je huisbaas verplicht deze aan te kopen en te installeren. Jij, als huurder, bent dan wel nog verantwoordelijk voor het onderhoud ervan.
Al je administratieve documenten zoals je betalingsuitnodigingen en andere attesten zitten in je beveiligde MyAXA klantenzone op axa.be. Wanneer een nieuw document beschikbaar is, ontvang je een notificatie via e-mail of sms. Aanmelden kan eenvoudig met itsme® of met je e-mailadres en paswoord. Het bijhouden van papieren documenten is dus niet langer nodig. Makkelijk, praktisch en ecologisch.
Het is niet meer nodig om je fiscaal attest toe te voegen aan je digitale belastingaangifte. Die bevat immers reeds alle nodige informatie. Als je je attest toch wil printen, is dat mogelijk vanuit je klantenzone. Je vindt je fiscaal attest in de rubriek ‘documenten’ of in de tab ‘detail’ van je pensioenverzekering.
Neen. We raden het echter wel ten zeerste aan. Stel: je rijdt met je fiets een voetganger aan die ten val komt en naar het ziekenhuis moet. Eigenlijk een vrij banaal ongeval dat voor jou zware financiële gevolgen kan hebben. Met een familiale verzekering ben je beter gedekt om die gevolgen te dragen.
Ons getrouwheidsprogramma heeft 2 niveaus met bijhorende voordelen : MyAXA Fidelity en MyAXA Fidelity Diamond.
Afhankelijk van je status heb je toegang tot een hele reeks voordelen.
- MyAXA Fidelity: minimum 3 smileys
- MyAXA Fidelity Diamond: minimum 6 smileys
| Max. vergoeding (per schadegeval) | Eigen risico | ||
|---|---|---|---|
| Basisformule | |||
| Lichamelijke schade | € 26 612 277,17* | Geen | |
| Materiële schade | € 5 322 455,43* | € 266,09* | |
| Premium | |||
| BOB-waarbog | € 25 000 | € 500 | |
| Gehuurde of toevertrouwde goederen | € 50 000 | € 266,09* | |
| Rechtbijstand | |||
| Basisdekkingen | € 25 000 | € 350* | |
| Insolventie van derden | € 12 500 | € 250* | |
| Burgerlijke Aansprakelijkheid eigendom paard | |||
| Idem basisformule | € 266,09* | ||
*Deze bedragen zijn berekend op de basis van index 256.85 van januari 2021 (basis 100 = 1981)
Je kan je keuze aanduiden in de rubriek ‘Profiel & voorkeuren’. Je kan ook kiezen of je berichten wil ontvangen per sms of per e-mail bijvoorbeeld bij elke nieuwe betalingsuitnodiging of document dat beschikbaar is in je klantenzone.
In je MyAXA klantenzone, rubriek ‘Voorkeuren’ kan je zelf bepalen:
- welke thema’s je interesseren
- via welk kanaal je de communicaties wenst te ontvangen
- of wij je persoonsgegevens en e-mailadres mogen delen met de Belgische bedrijven van AXA
Je kan alle informatie over de kosten terugvinden in je jaarstaten. Je kan je jaarstaat terugvinden in de tab ‘detail’ of in de rubriek ‘Mijn documenten’.
Het is aangeraden om je Reisverzekering onmiddellijk na het boeken van je reis af te sluiten.
Je kan je autoschade online of via je makelaar aangeven. In beide gevallen kan je erop vertrouwen dat we je bijstaan.
De juiste reflexen bij de aangifte van autoschade:
- maak overzichts- en gedetailleerde foto's van je schade
- stuur ons alle nuttige documenten (aanrijdingsformulier, foto's, politierapporten, enzovoort)
- bij een ongeval:
- maak ook foto's van de kentekens van de betrokken voertuigen en de plaats van het ongeval
- noteer de contactgegevens van eventuele getuigen
- vul het aanrijdingsformulier in bij een ongeval met een derde partij
Zodra je aangifte is verzonden:
- neem contact op met een garage (partner-) voor de herstellingen
- kan er nog een vrijstelling van toepassing zijn
- kan je de voortgang van je dossier online volgen
Goed om te weten bij een gebroken autoruit (=op voorwaarde dat je een (Mini-)Omnium hebt) hoef je je autoschade niet aan te geven maar kan je rechtstreeks contact opnemen met een van onze partnergarages.
De voordelen van een online schadeaangifte auto:
- snel en eenvoudig
- onmiddellijke bevestiging van de dekking (in de meeste gevallen)
- we tonen je eventuele vrijstelling
- je makelaar is altijd op de hoogte
Niet zeker van jezelf? Je kan de schadeaangifte naar je makelaar sturen, hij zal ze dan nakijken en naar ons sturen.
Je kan de evolutie van je gespaarde kapitaal terugvinden in je jaarstaten. Je vindt dit document in de rubriek ‘Mijn documenten’ of in de tab ‘detail’ van je pensioenverzekering.
Eenvoudig en veilig online betalen kan met:
- Bancontact
Scan de QR-code op je betalingsuitnodiging
of
Meld je aan in je MyAXA klantenzone op axa.be. In de rubriek Documenten kies je voor Betalingsuitnodigingen. Start de betaling door bij de openstaande betalingsuitnodiging op 'Nu betalen' te klikken. - Zoomit
Om Zoomit te gebruiken moet je dit eerst activeren in de rubriek Voorkeuren in je MyAXA klantenzone. Je nieuwe betalingsuitnodigingen betaal je daarna eenvoudig vanuit je bankapplicatie.
Toch liever betalen via overschrijving? Dat kan met het rekeningnummer en de gestructureerde mededeling op je betalingsuitnodiging.
Heb je schade aan je motor of bestelwagen?
Doe je aangifte:
- Op papier? Bezorg je aanrijdingsformulier aan je makelaar
- Liever online? Ga naar de rubriek “Doe je aangifte” en klik op “Geef je schade auto aan”. Of afspraak in de klantenzone van je makelaar
Heb je schade aan je fiets, e-step & Co?
Je makelaar helpt je graag verder.
- Expertiseverslag
De expert komt namens ons tussenbeide om je schade te beoordelen en, voor zover mogelijk, de oorzaak van de schade vast te stellen. Daartoe stelt hij een expertiseverslag op, waarin hij de verschillende schadegevallen en de respectievelijke bedragen oplijst. Hij zal je de berekeningen duidelijk uitleggen en je uitnodigen om het verslag te ondertekenen.
Aarzel niet om in geval van twijfel contact op te nemen met de expert, die alle informatie graag met je doorneemt. Hij kan je ook, in samenwerking met jouw makelaar, technisch advies geven en je informeren over de toekomstige stappen van je dossier.
- Bevestiging van tussenkomst
Op basis van het expertiseverslag nemen wij een standpunt in over de dekking van je schade en stellen wij het exacte bedrag van de eventuele vergoeding vast. Soms kan een eigen risico van toepassing zijn. Na betaling ontvang je een brief met de afrekening (met een kopie naar je makelaar).
- Uitbetaling
Het verschuldigde bedrag wordt op je rekening gestort, zodat je met de werkzaamheden kan beginnen of de reeds gemaakte kosten kan terugvorderen als de maatschappij daarmee heeft ingestemd.
Voor een dossier zonder tussenkomst van derden volgen al deze stappen elkaar zeer snel op. In geval van een natuurramp of uitzonderlijke omstandigheden kan dit langer duren, maar AXA zal in ieder geval alles in het werk stellen om je zo snel mogelijk schadeloos te stellen.
Aarzel niet om contact op te nemen met je makelaar voor alle informatie omtrent je dossier. Hij geeft altijd uitstekend advies.
In Vlaanderen, Wallonië en het Brussels Hoofdstedelijk Gewest, ben je verplicht je huurdersaansprakelijkheid te verzekeren. Je moet je gehuurde woonst dan ook verzekeren voor brand en waterschade. Logisch want je kan verantwoordelijk worden gehouden voor schade die je veroorzaakt aan de woning die je huurt (je schuld wordt verondersteld) en aan de eigendommen van je buren, bijvoorbeeld bij brand of waterschade.
Een Omnium is vooral aangewezen voor nieuwe of recente voertuigen.
Kort gezegd: BA dekt de schade die je aan anderen veroorzaakt. Omnium dekt ook je eigen voertuig.
Bovenop de verplichte Burgerlijke Aansprakelijkheid (BA) biedt een Omnium je voertuig een optimale bescherming:
- de dekkingen van de Mini Omnium: glasbreuk, brand, schade door natuurkrachten en botsing met dieren, diefstal of poging tot diefstal
- en de meest volledige bescherming voor je eigen voertuig: materiële schade na een ongeval.
Je kan je voertuig verzekeren op basis van de cataloguswaarde of het bedrag op je aankoopfactuur.
Zoek je een alternatief voor een Omnium?
Dan kan je kiezen voor Mini Omnium of, voor een versterkte bescherming, Mini Omnium Extra.
Mini Omnium Extra bevat de dekkingen van Mini Omnium en voegt een dekking voor materiële schade toe als je voertuig na een ongeval als totaalverlies wordt verklaard.
Vergelijk in één oogopslag de dekkingen van BA, Mini Omnium, Mini Omnium Extra en Omnium, en kies de formule die het best bij je past.
Je Hospitalisatieverzekering van AXA dekt de medische kosten die het gevolg zijn van je hospitalisatie of een zware ziekte.
Bij een hospitalisatie zijn dat de medische kosten gemaakt tijdens je hospitalisatie, maar ook tijdens een bepaalde periode voor en na je hospitalisatie (je dekking hangt af van het contract onderschreven door je werkgever).
Om de precieze duur van die periodes te kennen, log in op het platform MyAXA Healthcare, klik op ‘Mijn dekkingen’ en dan op ‘Mijn hospitalisatiedekking’.
Bij een zware ziekte zijn dat alle medische kosten die rechtstreeks verband houden met de zware ziekte, ongeacht of je in het ziekenhuis bent opgenomen. De definitie van een zogenaamde ‘zware’ ziekte hangt af van je verzekeringsdekking.
De lijst van zware ziekten waarvoor je gedekt bent door je Hospitalisatieverzekering van AXA is te vinden op MyAXA Healthcare in de rubriek ‘Mijn dekkingen’, ‘Mijn hospitalisatiedekking’.
Goed om te weten
Als je gehospitaliseerd bent of moet worden, is het belangrijk om de hospitalisatie bij AXA aan te geven. Raadpleeg de pagina 'Wat doen bij een hospitalisatie?' voor meer informatie over de te volgen stappen om je hospitalisatie te plannen of aan te geven.
Via het MyAXA Fidelity-platform:
- Kan je je status consulteren
- Heb je toegang tot de exclusieve kortingen die je bij onze deelnemende partners kan genieten
- Vind je informatie over de andere voordelen van het programma
Via axa.be:
- Kan je je MyAXA Fidelity-status consulteren
- Je verzekeringscontracten en documenten raadplegen
- Je schadegevallen opvolgen
- Je persoonlijke gegeven nakijken en wijzigen indien nodig
Je kan aanmelden via de knop ‘MYAXA KLANTENZONE’, rechts bovenaan op de startpagina van axa.be.
De algemene regel zegt dat het aanvullend pensioen pas op het ogenblik van de wettelijke pensionering wordt uitgekeerd. Dat kan het ogenblik zijn waarop je de wettelijke pensioenleeftijd bereikt (65 jaar tot 31/01/ 2025, 66 jaar vanaf 01/02/2025, 67 jaar vanaf 01/02/2030) of vroeger (als je aan de wettelijke voorwaarden voor de loopbaan en de leeftijd voor het vervroegde wettelijk pensioen voldoet), of later (als je langer wil blijven werken).
Voorwaarden vervroegd wettelijk pensioen:
| Datum | Minimumleeftijd | Loopbaanvoorwaarde |
|
|---|---|---|---|
| 2018 | 63 jaar | 41 jaar | 60 jaar, bij loopbaan van 43 jaar 61 jaar, bij loopbaan van 42 jaar |
| vanaf 2019 | 63 jaar | 42 jaar | 60 jaar, bij loopbaan van 44 jaar 61 jaar, bij loopbaan van 43 jaar |
Als je voor 1962 geboren bent, is een (gedeeltelijke) vereffening mogelijk voor je met pensioen gaat. Onthoud echter dat dit alleen geldt als het pensioenreglement in die mogelijkheid voorziet. Die uitzondering geldt alleen voor contracten die voor 1 januari 2016 gesloten zijn.
De mogelijkheid van vervroegde uitbetaling wordt als volgt toegepast:
| Geboortejaar | Leeftijd bij eventuele vereffening |
|---|---|
| 1961 | 63 jaar |
| 1960 | 62 jaar |
| 1959 | 61 jaar |
| 1958 of vroeger | 60 jaar |
Als je na de wettelijke pensioendatum of na de datum waarop je aan de voorwaarden voor vervroegde pensionering voldoet, met pensioen gaat, als loontrekkende of zelfstandige, kan de uitbetaling op jouw verzoek worden gedaan vanaf een van die data, op voorwaarde dat je pensioenreglement dat uitdrukkelijk voorziet.
- De familiale verzekering dekt jou en je hele gezin (en dus ook je huisdieren) tegen de schade die je door onoplettendheid kan veroorzaken aan anderen.
Bijvoorbeeld: de smartphone van je vriend glipt uit je handen en het scherm barst, je zoon leert fietsen en maakt een kras op een geparkeerde wagen ... - De hospitalisatieverzekering biedt je een aanvullende vergoeding voor wat niet door je ziekenfonds gedekt is. Indien je in het ziekenhuis moet worden opgenomen, dekt het ziekenfonds slechts een deel van jouw kosten, naargelang je medische of paramedische behandeling (kamer, chirurg, geneesmiddelen, enz.).
Voorbeeld: een operatie, een bevalling ... - Tot slot biedt de verzekering ongevallen privéleven je een financiële schadevergoeding indien je een ongeval privéleven hebt dat medische kosten, invaliditeit (tijdelijk of blijvend, volledig of gedeeltelijk) of je overlijden met zich meebrengt.
Voorbeeld: ongeval tijdens een barbecue, terwijl je aan het knutselen bent, tijdens een fietstocht ...
Een verzekering burgerlijke aansprakelijkheid uitbating dekt de schade aan derden als gevolg van feiten die verband houden met het dagelijkse leven van uw onderneming, terwijl de burgerlijke beroepsaansprakelijkheid de intellectuele fouten dekt die verband houden met de uitoefening van een beroep.
Als u bijvoorbeeld als accountant koffie morst op de computer van uw klant, waardoor alle gegevens verloren gaan, dan valt dat onder de verzekering burgerlijke aansprakelijkheid uitbating voor de veroorzaakte schade. Indien u daarentegen een professionele fout maakt in het beheer van de boekhouding van uw klant, dan kan u uw burgerlijke beroepsaansprakelijkheid inroepen.
De prijs van onze Fietsverzekering hangt af van:
- het soort fiets of vervoermiddel dat je wil verzekeren
- de waarde
- het aantal vervoermiddelen dat je wil verzekeren (formule mono of multi)
- of je al dan niet de optie 'Veiligheid van de fietser' (voor 1 persoon of het hele gezin) neemt
Je kan deze verzekering afsluiten via je makelaar of online.
Wanneer je met pensioen gaat, op het ogenblik van de uitbetaling (= vereffening) kan je kiezen of je het kapitaal eenmalig ontvangt of met periodieke stortingen in de vorm van een rente.
Je bent aansprakelijk voor jouw hond. Je moet de fietser dus vergoeden. Indien je hebt gekozen voor de familiale verzekering, ben je gedekt voor de schade die je huisdier aan anderen veroorzaakt.
Je vindt het attest in je MyAXA klantenzone:
- ofwel bij Verzekeringen > Contracten en dekkingen > Mobiliteit, Woning & Gezin > Reisverzekering
- ofwel bij Verzekeringen > Documenten > Al je documenten
Als je huisbaas een clausule ‘afstand van verhaal’ heeft toegevoegd aan je huurcontract, wil dat zeggen dat hij een brandverzekering voor je woning heeft afgesloten én jij niet hoeft te betalen voor de schade die je zou veroorzaken aan het gehuurde pand.
Wel even opletten want deze clausule biedt nooit dekking bij schade aan je persoonlijke spullen, je meubels, … en dekt niet altijd de schade die je veroorzaakt aan de woning van je buur. Het is dus nog altijd veiliger om een woonverzekering te nemen voor je inboedel en voor je huurdersaansprakelijkheid tegenover derden.
- Eerste hulp: inbegrepen in uw BA-Autoverzekering
Komt tussen als uw wagen, na een ongeval/een diefstal of een poging tot diefstal/brand, niet meer kan rijden. Meer weten - Omni-Assistance: betalende optie
Voor drievoudige bijstand (voor uw voertuig, personen en woning) bij panne, een ongeval, diefstal of een poging tot diefstal, foute brandstofkeuze, … Gaat u regelmatig naar het buitenland, dan kan u deze nog verder uitbreiden met extra opties. Meer weten
Indien nodig komen een expert en je makelaar ter plaatse om de schade te beoordelen en een vergoeding voor te stellen. Breng indien mogelijk geen wijzigingen aan in de beschadigde eigendommen die het identificeren en schatten van de schade kunnen bemoeilijken. Als dit toch nodig is, vergeet dan niet om eerst foto's te maken. Maak een gedetailleerde lijst van alle schade die je hebt geleden en voorzie de expert van zoveel mogelijk bewijsstukken. Denk eraan de volgende documenten te verzamelen:
- Bewijs van de dringende uitgaven die je hebt moeten doen
- De inventaris met, bij voorkeur, foto's van de aangetaste goederen
- Een schatting van de geleden schade, eventueel op basis van offertes voor herstel of vervanging van de beschadigde goederen
- Facturen voor aankopen van beschadigde of gestolen goederen in geval van diefstal; of, bij gebrek aan een factuur, een foto om te bewijzen dat de goederen aan je toebehoorden
- ...
Dit zal het werk makkelijker maken en je zaak des te sneller laten vorderen!
Waar mogelijk kan de expert je de mogelijkheid bieden om de beoordeling vanop afstand te doen (video-expertise). In dit geval toon je de schade wanneer het je uitkomt met je smartphone of tablet via de ClaimsXperience app.
Neen, de franchise of vrijstelling is altijd voor jouw rekening. Als we moeten tussenkomen voor 'materiële schade' of diefstal betaal je:
- 80 euro voor een stadsfiets of zacht vervoermiddel
- 10% van zijn aankoopwaarde bij nieuwkoop voor een mountainbike, koersfiets of gravel bike
Voor de optie Veiligheid van de fietser betaal je een vrijstelling van 80 euro bij medische en hospitalisatiekosten.
Neem eerst en vooral contact op met je makelaar. Hij kan je meer uitleg geven over een eventuele overgangsperiode voor je contract. Zo zorg je Woonverzekering voor een dubbele bescherming tijdens je verhuisperiode. Soms volstaat zo’n overgangsperiode echter niet (stel dat je eigenaar wordt van een nieuwe woning maar dat je tijdens de werken je gehuurde woning nog blijft bewonen), dan moet je inderdaad een verzekering voor je oude en nieuw woning voorzien.
Neen, wettelijk ben je dit niet verplicht, behalve voor een autonome speed pedelec. De Fietsverzekering is natuurlijk wel handig als je schade aan je fiets hebt, bij diefstal, … Bovendien kan je, bij pech of een ongeval, rekenen op bijstand en zelfs, indien nodig, op een vervangfiets.
Naast de Fietsverzekering dekt onze Familiale verzekering alle schade die je aan anderen toebrengt. Door deze twee te combineren, geniet je van een korting van 12 euro en is je aansprakelijkheid gedekt bij schade aan een geleende of gehuurde fiets.
Een dekking 'Europa' volstaat, zelfs als een gedeelte van het land onder Europa valt en het andere gedeelte onder Azië.
Het is momenteel niet meer verplicht om de groene kaart in papiervorm in je auto te hebben. Deze verplichting geldt enkel wanneer je reist naar bepaalde landen buiten de Europese Unie. Indien je toch een papieren versie van je groene kaart wil hebben, kan je deze in je MyAXA klantenzone downloaden. Meld je aan en klik op “verzekeringsbewijs voertuig” in de Documenten sectie.
Neem contact op met je verzekeringstussenpersoon en bezorg hem een ingevuld SEPA domiciliëringsmandaat. Hij registreert dan je domiciliëring zodat je toekomstige betalingen automatisch verrekend kunnen worden.
Zodra wij via je verzekeringstussenpersoon de aanvraag hebben ontvangen, duurt het enkele dagen voor deze geactiveerd wordt.
Zolang je domiciliëring niet actief is, moet je je verzekeringspremies via bankoverschrijving blijven betalen.
Neem eerst de noodzakelijke maatregelen om verdere schade te voorkomen. Als je kosten moet maken, kan je het beste vooraf toestemming vragen aan je verzekeraar.
Bel gerust naar onze Eerste Hulp om je te helpen bij de eerste veiligheidsmaatregelen! Na een gedekt schadegeval worden jouw spullen gered, opgeslagen of beschermd: bijvoorbeeld door het tijdelijk verzegelen/beveiligen van je woning.
We zoeken ook oplossingen voor je als je woning onbewoonbaar is: tijdelijke huisvesting, …
Meestal wordt dit gedaan door de bouwheer of aannemer. Sluit je deze af als bouwheer dan behoud jij wel de controle over de verzekeringsovereenkomst en ben je zeker van de premiebetaling.
Klik dan op de link: https://myhr-axa.neocaseonline.com
Login met
- Je gebruikersnaam (je privé e-mailadres zoals geregistreerd in onze database), en
- Je wachtwoord dat je bij je eerste login aanmaakte. Ben je je wachtwoord vergeten of heb je nog nooit ingelogd? Klik dan op "Wachtwoord vergeten?" en beantwoord de 2 veiligheidsvragen om je te identificeren.
Ja, schade door overstroming wordt gedekt door je Brandverzekering en dus hoef jij, in principe, geen beroep te doen op het Rampenfonds.
Als je ervoor gekozen hebt om naast je gebouw ook andere zaken te verzekeren (bijvoorbeeld inboedel zoals je meubels, voorwerpen, … of je tuin), dan zijn ook deze gedekt.
Bovendien kan je ook op je Brandverzekering rekenen voor:
- herhuisvesting als je woning onbewoonbaar is
- het beveiligen van je eigendom
- de kosten voor het schoonmaken, drogen en opruimen van je woning, ongeacht of je deze werkzaamheden zelf uitvoert of door een gespecialiseerd bedrijf laat doen
- het verlies van je huisdieren
- is je woning onbewoonbaar, dan is het mogelijk om jou een voorschot te geven op de definitieve schadevergoeding zodat je in je eerste levensbehoeften kan voorzien (kosten voor hygiëneproducten, kleding, …). Je kan dit onmiddellijk vragen tijdens je telefoontje naar AXA Assistance (02 550 05 55).
Uiteraard kan je in dergelijke omstandigheden ook een beroep doen op je Reisverzekering.
Alle belanghebbenden zijn verzekerd:
- jij als verzekeringnemer en als bouwheer
- de promotor en/of de aanbestedende overheid
- de vennoten, bestuurders, zaakvoerders, gemachtigden en aangestelden van de verzekerden wanneer ze handelen in het kader van de uitoefening van hun functies
En, voor zover de bedragen van hun werkzaamheden, activiteiten of diensten inbegrepen zijn in de aangegeven waarde van de werf:
- de architecten, adviserende ingenieurs en studiebureaus
- de veiligheidscoördinator
- de aannemers en hun onderaannemers
- de leveranciers en andere hierboven niet vermelde deelnemers
Voor de verzekering Rechtsbijstand-bemiddeling ben jij de enige verzekerde.
- Breng jezelf in veiligheid
- Zijn er gewonden? Bel 112!
- Plaats je gevarendriehoek en trek een veiligheidshesje aan
- Breng jezelf in veiligheid! Bijvoorbeeld achter een vangrail
- Neem foto’s en noteer de gegevens van de getuigen
Vooraleer je de betrokken voertuigen eventueel gaat verplaatsen, neem een foto van:
- De nummerplaat van het (de) andere voertuig(en)
- De plaats van het ongeval en de schade aan het voertuig
Noteer ook de volledige gegevens van de getuigen: naam, adres en telefoonnummer
- Is je voertuig geïmmobiliseerd, heb je hulp nodig?
Bel dan 02 550 05 55
Onze bijstand organiseert voor jou, 24 uur per dag en 7 dagen per week:
- De eerste nooddiensten
- Pechverhelping of slepen van het geïmmobiliseerde voertuig
- De terugkeer van de inzittenden naar huis
- Een vervangwagen naargelang de dekkingen en de aard van het ongeval
- Vul je aanrijdingsformulier in
- Blijf rustig en hoffelijk en geef gewoon een objectief verslag van de feiten
- Kies je kolom (A of B) en vul ze in aan de hand van je groene kaart
- Controleer de informatie die door de andere bestuurder(s)
- Vul zelf je eigen deel in! Behalve bij aanwezigheid van de politie of je makelaar
- Maak een duidelijke en gedetailleerde schets:
- Met een pijl geef je de richting van een bewegend voertuig aan (geen pijl als je stilstond!)
- Vermeld duidelijk waar de verkeerslichten staan
- Geef duidelijk de rand van de rijweg aan
- Voorzijde: breng geen wijzigingen meer aan na ondertekening door de 2 bestuurders!
Keerzijde: kan later worden ingevuld
Denk eraan:
- Controleer of de carbonkopie duidelijk leesbaar is en maak een foto!
- Ben je het niet eens met de andere bestuurder over de omstandigheden of de schets? Vermeld dit duidelijk in het vakje “opmerkingen” van je aanrijdingsformulier of doe een eenzijdige aangifte.
De Talensia-packages die door uw makelaar of via het AXA Business Pack worden aangeboden, omvatten verschillende verzekeringen voor zelfstandigen, vrije beroepen of kleine en middelgrote ondernemingen tot 50 personen.
Binnen dit aanbod stelt u het package op maat van uw activiteit samen. Dankzij de focus op prestaties en dankzij zijn flexibiliteit, evolueert het Talensia-package steeds mee met uw behoeften.
De dekkingen die in de verzekeringen van uw package zijn geselecteerd, bevatten automatisch de belangrijkste uitbreidingen die voor uw activiteiten aanbevolen zijn.
Ga je bouwen of verbouwen? Dan moet je deze afsluiten vóór de werken van start gaan.
De accessoires bij fietsen of gemotoriseerde voortbewegingstoestellen, die pas aan de verzekering worden toegevoegd nadat die al afgesloten is, en jouw fietsuitrusting worden voor max. 250 euro (incl. btw) gedekt. Dat bedrag is cumulatief voor beide posten.
Je fietsuitrusting is echter niet gedekt in geval van diefstal.
Een Omnium kan interessant zijn voor een nieuw of recent voertuig (van 0 tot 24 maanden oud). Zo geniet je optimale bescherming en de meest ruime waarborgen met, na een ongeval, dekking van de materiële schade aan je eigen voertuig.
Je kan je voertuig verzekeren op basis van zijn cataloguswaarde of het bedrag vermeld op de aankoopfactuur.
Is je voertuig ouder dan 5 jaar, dan stellen wij, als aanvulling bij je BA, een Mini-Omnium voor.
In de tabel ‘Kies de formule die het beste bij jou past’ kan je zien welke dekking je wel of niet hebt als je een BA-verzekering met of zonder (Mini-)Omnium afsluit.
De verzekering Ambulante Zorgen dekt de medische kosten die geen verband houden met een hospitalisatie. Het zijn bijvoorbeeld de kosten voor raadplegingen bij de arts of tandarts, kosten voor geneesmiddelen, tandprothesen of brilglazen.
De gezondheidsverzekeringscontracten afgesloten bij AXA bevatten niet automatisch de dekking ‘ambulante zorgen’. Om te weten of je gedekt bent, log in op het platform MyAXA Healthcare en klik op ‘Mijn dekkingen’. Indien de categorie ‘Mijn dekking andere medische zorgen’ verschijnt, betekent dat dat je van de verzekering Ambulante Zorgen geniet.
Het type terugbetaalde zorgen verschilt bovendien naargelang je dekking, die afhangt van het contract dat je werkgever heeft onderschreven. Om de lijst van medische kosten die door je verzekering is gedekt, te raadplegen, klik op ‘Mijn dekking andere medische zorgen’.
De verzekeringnemer bepaalt zelf de waarde(n). Om onderverzekering te vermijden mag de verzekerde waarde niet lager liggen dan het totaal van de gefactureerde bedragen (incl. btw):
- door de (onder-)aannemers
- voor de erelonen van de architect en adviserend ingenieur, de veiligheidscoördinator en eventuele studiebureaus.
We nemen een extreem maar duidelijk voorbeeld om dit te verduidelijken: stel dat een professioneel pianist na een ongeval in de keuken zijn vinger onherstelbaar kwetst.
- Het ziekenfonds helpt hem bij het betalen van de ziekenhuisfacturen en zorgt, gezien zijn arbeidsongeschiktheid, voor een dagvergoeding.
- Zijn hospitalisatieverzekering zorgt voor een aanvullende vergoeding op de tussenkomst van zijn ziekenfonds.
- De ongevallenverzekering gaat nog net een stapje verder want deze beperkt zich niet tot zijn ziekenhuiskosten. Ze komt niet tussen bij ziekte maar wél als het gaat over een ongeval in je privéleven. Deze verzekering neemt dus ook de langetermijngevolgen van het ongeval voor haar rekening. De pianist die na dit ongeval zijn beroep niet meer kan uitoefenen en dus zijn bron van inkomsten verliest, kan hierdoor rekenen op een schadevergoeding voor blijvende ongeschiktheid.
Diezelfde logica is eveneens van toepassing voor jou als je bijvoorbeeld tijdens het snoeien in je tuin valt en een breuk oploopt die je tijdelijk of blijvend arbeidsongeschikt laat.
Niet te verwarren met een familiale verzekering, want die dekt jou en je gezin (ook je huisdieren) voor schade die jullie veroorzaken aan anderen.
Als particuliere klant kan je je betalingsuitnodigingen raadplegen via de MyAXA klantenzone in de rubriek ‘Documenten’ . Als professionele klant kan je een kopie van de betalingsuitnodiging aanvragen via je verzekeringstussenpersoon.
Als je voor je pensionering overlijdt, zal het kapitaal van je groepsverzekering aan de aangeduide begunstigde of begunstigden worden uitgekeerd volgens de in het pensioenreglement bepaalde volgorde.
Je hebt altijd de mogelijkheid om een afwijking van de begunstigde te vragen en een andere dan die in het pensionreglement vermelde persoon aan te duiden.
(Zie vraag ‘Wat verstaat men onder de standaardvolgorde van de begunstigden bij overlijden? En (hoe) kan ik ze wijzigen?’).
De groepsverzekering kan worden aangevuld met aanvullende verzekeringen voor het risico van overlijden door ongeval en /of arbeidsongeschiktheid.
De dekking ‘Overlijden door ongeval’ dekt het overlijden van de aangeslotene als gevolg van een ongeval tijdens de 12 maanden die aan het overlijden voorafgaan.
Voor meer informatie over de bijzonderheden van je contract kan je contact opnemen met de personeelsdienst van je werkgever.
Neem contact op met je verzekeringstussenpersoon en bezorg hem een ingevuld SEPA domiciliëringsmandaat waarop je het nieuwe rekeningnummer invult.
De collectieve Hospitalisatieverzekering dekt werknemers in loondienst en zelfstandige bedrijfsleiders.
Als u het als werkgever toelaat, kan het ook worden afgesloten voor:
- de echtgeno(o)t(e)/partner van uw werknemers
- de kinderen van uw werknemers en deze van hun echtgeno(o)t(e)/partner (d.w.z. wettige, erkende en geadopteerde kinderen die kinderbijslag ontvangen)
De kosten van de premies voor de aansluiting van gezinsleden kunnen door u, als werkgever, worden gedragen of worden doorgerekend aan de werknemers begunstigden. U moet uw werknemers bij het afsluiten van het verzekeringscontract informeren over de verschillende opties.
Als de verzekering kan worden uitgebreid naar de gezinsleden van uw werknemers, moet die voor alle bestaande leden worden afgesloten op het moment van inschrijving. Dat geldt natuurlijk niet voor mensen die na het moment van inschrijving tot hun gezin toetreden (bijvoorbeeld door huwelijk, geboorte of adoptie).
- Materiële schade, diefstal en de optie 'Veiligheid van de fietser': in België. Deze opties zijn ook geldig over de hele wereld voor verblijven van max. 2 opeenvolgende maanden.
- Bijstand: in België en tot 30 km rond de landsgrenzen.
- Eerste hulp: inbegrepen in je BA-Autoverzekering
Komt tussen als je voertuig, na een ongeval/een diefstal of een poging tot diefstal/brand, niet meer kan rijden. Meer weten - Omni-Assistance: betalende optie
Voor drievoudige bijstand (voor je voertuig, personen en woning) bij panne, een ongeval, diefstal of een poging tot diefstal, foute brandstofkeuze, … Ga je regelmatig naar het buitenland, dan kan je deze nog verder uitbreiden met extra opties. Meer weten
Het totaal gespaarde bedrag van je spaarformule kan je raadplegen in je jaarstaten. Dat geldt zowel voor alle spaarformules voor particulieren (pensioensparen, langetermijnsparen, VAPW en groepsverzekeringen) als voor de spaarformules voor zelfstandigen (VAPZ, POZ en IPT).
Je vindt het totaal gespaarde bedrag in je MyAXA klantenzone in de rubriek ‘Verzekeringen’ (doorklikken op ‘Pensioen’).
Ook via MyPension kan je een overzicht krijgen van de bedragen die je gespaard hebt in het kader van een VAPZ, IPT, groepsverzekering of VAPW.
Dankzij de individuele voortzetting kunnen uw werknemers de dekkingen en voordelen van de Hospitalisatieverzekering en/of de verzekering ambulante zorgen die bij AXA wordt onderschreven, blijven genieten bij verlies van de collectieve verzekering (wanneer ze bijvoorbeeld de onderneming verlaten of met pensioen gaan).
Ze kunnen immers, zonder enige medische formaliteiten noch wachttijd, een individueel contract afsluiten dat een gelijkaardige dekking biedt op voorwaarde dat de aangeslotene ononderbroken verzekerd is geweest gedurende ten minste de laatste twee jaar vóór de datum van de stopzetting van de dekking onder een gezondheidsverzekeringscontract. Dit nieuwe contract is levenslang en gaat in op de datum van stopzetting van de collectieve verzekering.
Als werkgever dient u uw werknemer op de hoogte te brengen van zijn recht op een individuele voortzetting. U moet de volgende informatie doorgeven:
- De werknemer heeft recht op een individuele voortzetting (informatie te verstrekken ten laatste 30 dagen na verlies van de collectieve dekking).
- De verzekerde, en eventueel de medeverzekerde, beschikt over 30 dagen te rekenen vanaf de ontvangst van de informatie van de werkgever om zijn voornemen tot individuele voortzetting aan de verzekeraar mee te delen.
- Ten slotte heeft de verzekerde, en eventueel de medeverzekerde, 30 dagen te rekenen vanaf de ontvangst van het voorstel van de verzekeraar om het voorstel te aanvaarden.
De werknemer moet echter zelf de individuele verderzetting voorstellen aan zijn gezinsleden die niet langer begunstigde zijn van de collectieve verzekering (door echtscheiding van de ouders, kind dat alleen gaat wonen, kind dat ouder wordt dan 25 jaar enz.). Als zij de verzekering individueel wensen voort te zetten, kunnen zij AXA contacteren op verderzetting@axa.be.
Registreren kan je met:
- itsme®
-
je e-mailadres en paswoord
Meer uitleg nodig bij de verschillende stappen? Vraag het aan onze virtuele assistent Alex op het aanmeldingsscherm van MyAXA.
Je ongevallenverzekering privéleven dekt enkel ongevallen in de privésfeer, bijvoorbeeld ongevallen die thuis of in je tuin gebeuren. Wil je jezelf beschermen bij een auto-ongeval, dan heb je een specifieke dekking ‘Veiligheid van de bestuurder’ nodig die je als optie kan nemen bij je verplichte BA autoverzekering.
- De zogeheten ‘hybride’ groepsverzekering: ze combineert het potentieel hoge rendement van een beleggingsfonds (tak 23) met de veiligheid van een gewaarborgde rente (tak 21).
- De in een beleggingsfonds belegde groepsverzekering (tak 23): ze werkt met financiële beleggingen en kan potentieel een hoger rendement opleveren; dat rendement is echter niet gewaarborgd, want het hangt af van de evolutie van de financiële markten.
Bovendien waarborgt je werkgever in het kader van de Wet over de aanvullende pensioenen (WAP) een wettelijk minimumrendement van momenteel 2,50% op de gestorte premies. Dat zijn je minimale verworven rechten. Als de financiële markten beter presteren, zal je groepsverzekering een bonus op je spaartegoed uitkeren.
De collectieve hospitalisatieverzekering dekt de werknemers in loondienst (via hun werkgever) en zelfstandige bedrijfsleiders.
Als je werkgever het aanbiedt, kan de verzekering ook worden onderschreven voor:
-
Je echtgenoot/partner
-
Je kinderen en de kinderen van je echtgenoot/partner (dat wil zeggen, de wettige, erkende en geadopteerde kinderen die kinderbijslag genieten)
De betaling van de premies voor de toetreding van de gezinsleden kan ten laste worden genomen door de werkgever of kan worden overgedragen naar de begunstigde werknemers. Je werkgever geeft je de verschillende mogelijkheden mee bij de onderschrijving van de verzekeringsovereenkomst.
Als de verzekering wordt uitgebreid naar je gezinsleden, moet ze worden onderschreven voor alle gezinsleden die op het moment van je toetreding bestaan. Dat betreft uiteraard niet de personen die na het moment van je toetreding deel zullen uitmaken van je gezin (door bijvoorbeeld huwelijk, geboorte of adoptie).
Om na te gaan of je gezinsleden gedekt zijn door je Hospitalisatieverzekering van AXA, surf naar het platform MyAXA Healthcare.
Denk je eraan om een nieuwe autoverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Je kan AXA op de hoogte brengen van je hospitalisatie via het platform MyAXA Healthcare, in slechts enkele kliks. Ga naar ‘Mijn hospitalisatie plannen’ in de rubriek ‘Mijn hospitalisatie’.
De mogelijke snelheid en het vermogen van je vervoermiddel bepalen de categorie waarin deze thuishoort. En dus ook of je al dan niet wettelijk verplicht bent om een verzekering Burgerlijke Aansprakelijkheid (voor schade die je aan anderen veroorzaakt) af te sluiten.
Een speed pedelec:
- kan tot max. 45 km/u rijden
- heeft een vermogen tot 4000 W
- mag pas vanaf 16 jaar
- rijbewijs, helm en inschrijving bij DIV zijn verplicht
- je moet de verkeersregels voor bromfietsers volgen
Blijft de trapondersteuning aangehouden, ook bij snelheden boven 25 km/u, dan volstaat een Familiale verzekering. Echter, als de speed pedelec zich autonoom kan voortbewegen - dus zonder trapondersteuning - boven de 25 km/u, dan is een BA-verzekering Motorfiets vereist.
Voor een elektrische fiets - die max. tot 25 km/u kan rijden - kan je een kijkje nemen op onze pagina Fietsverzekering.
Voor het verzekeren van een bromfiets/scooter, kan je terecht bij je makelaar.
Er zijn drie voorwaarden:
- je bent maximaal 30 jaar oud op het moment van de onderschrijving
- je moet je woonplaats in België behouden
- je mag niet gebonden zijn door een arbeidsovereenkomst van onbepaalde duur in België of in de landen van je bestemming
Er is geen medische selectie nodig.
In functie van je gekozen tegemoetkomingsdrempel (30 of 5 %), betaal je voor één student 299 of 349 euro per jaar (alle taksen inbegrepen).
Interesse? Maak een afspraak met je makelaar voor meer uitleg. Zeker als het voor jou bijvoorbeeld nuttiger is om een andere combinatie of een gezinsformule te nemen.
Klik dan op deze link: https://myhr-axasso.neocaseonline.com
Je hebt geen login gegevens nodig.
Als alleenstaande zonder kinderen, is een schuldsaldo niet persé nodig, omdat de bank dan het huis kan verkopen voor verdere aflossingen. De bank zal echter vaak geen woonkrediet toestaan zonder dat je daarbij ook een schuldsaldoverzekering afsluit. Voor haar is dit immers een garantie dat het kapitaal van de lening alsnog wordt terugbetaald in geval van overlijden van de kredietnemer. Sowieso wordt ook bij vele banken een gunstiger tarief voor de lening toegekend indien de klant een schuldsaldoverzekering neemt. Ook is het de ideale manier om je erfgenamen financieel te beschermen. Alleenstaanden met kinderen kiezen daarom ook vaak wél voor een schuldsaldo met 100% dekking.
Klik op de link: https://myhr-axa.neocaseonline.com
Login met:
- Je gebruikersnaam (je AXA e-mailadres), en
- Je wachtwoord dat je bij je eerste login aanmaakte. Ben je je wachtwoord vergeten of heb je nog nooit ingelogd? Klik dan op "Wachtwoord vergeten?" en beantwoord de 2 veiligheidsvragen om je te identificeren.
Alle online services in mijn MyAXA klantenzone zijn alle dagen beschikbaar, behalve tussen zaterdag 23u30 en zondag 6u (wegens technische werkzaamheden).
- Een typisch voorbeeld: u leent uw wagen regelmatig uit aan een van uw kinderen. Als uw gezin meerdere bestuurders telt, geef dan niet enkel de hoofdbestuurder op bij het afsluiten van uw contract, maar ook alle occasionele bestuurders. Het niet doorgeven van deze informatie kan immers heel vervelende gevolgen hebben.
- Leent u uw wagen soms uit aan een kennis of een familielid? Geen probleem, uw verzekering Burgerlijke Aansprakelijkheid (BA) dekt de schade die zij toebrengen aan anderen.
Bij een ongeval is het risico groot dat dit een impact heeft op de score van het traject in kwestie (als je bijvoorbeeld bruusk remt). Zo’n alleenstaand ongeval heeft echter geen impact op je globale score, voor zover je de rest van de tijd voorzichtig rijdt. Je blijft nog steeds genieten van je verdiende korting op je volgende premie(s) in functie van je rijscore.
Bij verlies of diefstal, neem je contact op met ons MyAXA Fidelity-team via de knop ‘Contact’ op de website myaxafidelity.axa.be, of via telefoon (02 681 02 11 - elke werkdag van 9u tot 17u).
Op het MyAXA Fidelity-platform vind je ook een digitale versie van je getrouwheidskaart (via de knop ‘mijn account’).
Je hoeft geen schadeaangifte te doen.
Neem onmiddellijk contact op met CarGlass of Autoglass Clinic, zij zorgen voor alles.
- Carglass: 078/78.12.11
- Autoglass Clinic: 0800/233.32
De dekking hangt af van het contract dat jouw werkgever heeft afgesloten. Je vindt alle details over de dekking van jouw AXA hospitalisatieverzekering op het platform MyAXA Healthcare. Zodra je ingelogd bent, klik je op ‘Mijn dekkingen’, vervolgens op ‘Mijn hospitalisatiedekking'.
Via ‘machine learning’ herkent de app al na enkele ritten jouw unieke rijstijl. Ritten als passagier of via het openbaar vervoer, zullen opgemerkt worden en als dusdanig gelabeld worden en niet meetellen in je rijscore. Het is altijd mogelijk om een eventueel fout gelabelde rit manueel aan te passen in de app. Natuurlijk is het niet de bedoeling dat je telkens je minder goede ritten herlabelt - er zijn controles om valsspelen tegen te gaan.
Als er geen stroom meer is voor je diepvriezer en/of koelkast, zijn de door het ontdooien beschadigde goederen wel degelijk gedekt. Om deze schade aan ons te melden, maak je een foto van de voedingswaren met een inventaris en raming van de kostprijs. Gooi daarna de bederfbare levensmiddelen weg, wij vergoeden jou hiervoor.
De prijs van de verzekering is gebaseerd op het soort dier (kat of hond), de leeftijd en het ras, en hangt ook af van de gekozen formule.
Een domiciliëring zal in bepaalde gevallen geweigerd worden:
-
Het saldo op je rekening is ontoereikend:
De domiciliëring wordt tot 3 keer aangeboden aan je bank, telkens met een tussenperiode van ongeveer 10 werkdagen. Als er bij een volgende poging voldoende saldo op je rekening staat, zal de automatische afrekening correct verlopen.
Werd je domiciliëring voor de derde keer geweigerd, dan kan je best een manuele overschrijving uitvoeren om een opschorting van de dekkingen te vermijden. Je kan dit doen via het rekeningnummer BE09 700 021 77 78 57 met als begunstigde 'AXA Belgium' en uw contractnummer als vrije mededeling. De volgende betalingsuitnodiging zal opnieuw voor automatische betaling via domiciliëring aan de bank aangeboden worden.
-
Jijzelf of de bank heeft de domiciliëring geblokkeerd:
Contacteer hiervoor je bank.
-
De bankrekening werd door jouzelf of door de bank afgesloten:
Er moet dan een nieuw domiciliëringsmandaat van SEPA worden ingevuld op een nieuw rekeningnummer. Neem hiervoor contact op met je verzekeringstussenpersoon.
Je kan als verzekerde je VAPZ gebruiken voor de financiering van vastgoed door een voorschot op te nemen. Je kan de rechten van de pensioenovereenkomst ook in pand geven voor het verkrijgen van een hypothecair krediet bij een bank.
Het opgenomen voorschot of de inpandgeving van pensioenrechten moeten dienen om je in staat te stellen een onroerend goed dat in de E.E.R. gelegen is te verwerven, te bouwen, te verbeteren, te herstellen of te verbouwen of je belastbare inkomsten op te brengen. Indien het vastgoed eerder uit je patrimonium verdwijnt bv. door een verkoop, dient het voorschot of de lening onmiddellijk te worden terugbetaald.
Je kan kiezen tussen twee types voorschotten: voorschotten met jaarlijkse intrestbetaling en voorschotten met intrestkapitalisatie.
De voorschotakte vermeldt de voorwaarden waaronder dit voorschot wordt toegekend.
Contacteer je makelaar. Hij zal het nodige doen om je contract aan te passen.
Vermits je verzekeringspremie onder andere gebaseerd is op specifieke kenmerken van je voertuig, zal dus ook je premie wellicht wijzigen. Ga je niet akkoord met deze premiewijziging of voorwaarden van je verzekeraar, dan heb je het recht om van verzekeringsmaatschappij te veranderen. Je kan je autocontract dan opzeggen binnen de maand nadat wij je de nieuwe premies en voorwaarden meedeelden.
Verplichte verzekeringen
Verzekeringen kunnen wettelijk verplicht zijn voor uw werknemers, voor bepaalde activiteitencategorieën, voor de uitbating van bepaalde voor het publiek toegankelijke plaatsen, enz.
Essentiële verzekeringen
Op basis van onze ervaring in uw activiteitensector stellen we als 'essentieel' de meest onderschreven verzekeringen voor uw activiteit voor.
Geruststellende verzekeringen
Op basis van onze ervaring in uw activiteitensector stellen we als 'geruststellend' de verzekeringen voor die uw verzekeringspackage vervolledigen en u extra bescherming bieden, bijvoorbeeld om uw handelswaar en/of materiaal te dekken tegen diefstal.
Ja, dat kan op ieder moment. Klik op de link ‘Paswoord vergeten?’ op het aanmeldingsscherm van MyAXA.
Als particuliere klant kan je deze keuze aanduiden in je klantenzone op axa.be (rubriek ‘Voorkeuren’). Je ontvangt dan een notificatie bij elke nieuwe betalingsuitnodiging die beschikbaar is in je klantenzone.
Voor professionele klanten gebeurt de activering van de digitale voorkeur door het betalen van de betalingsuitnodiging via de QR-code.
SymptomZoom, Tweede medisch advies, Doctena, Doctors Online, MyAXA Fidelity Health en Assurpharma zijn dienstverleningen aangeboden aan de aangeslotenen in het kader van de collectieve hospitalisatieverzekering Hospi&Assist+.
Om de status van de terugbetalingen van je dossier Arbeidsongevallen op te volgen, surf naar de rubriek 'Mijn Betalingen' op het platform MyAXA Accident@Work.
Om de terugbetaling aan te vragen van medische kosten die gedekt zijn door je Hospitalisatieverzekering van AXA, zoals medische kosten in geval van zware ziekte of pre- en posthospitalisatie, volg je de volgende procedure:
-
Vraag eerst een terugbetaling aan je ziekenfonds
Stuur je ziekenfonds alle documenten over de medische kosten in verband met je hospitalisatie of zware ziekte (voorschriften, getuigschriften voor verstrekte hulp).
OPGELET: maak een kopie van elk document alvorens het naar je ziekenfonds te versturen om het nadien aan ons te bezorgen.
-
Verzamel je documenten
Na ontvangst van het antwoord van je ziekenfonds, verzamel: - De kwijtschriften van het ziekenfonds
- De ontvangstbewijzen van de werkelijk betaalde erelonen
- Voor de gedekte paramedische erelonen (van een diëtist, podoloog, logopedist, osteopaat, chiropractor, homeopaat, acupuncturist, psycholoog…), het voorschrift van de huisarts of specialist.
- Voor uw andere medische kosten (ambulante verzorging in het ziekenhuis, laboratoriumonderzoeken, …), de gedetailleerde facturen samen met de eventuele kwijtschriften van het ziekenfonds.
-
Laad je documenten op via MyAXA Healthcare
Om ons je documenten te bezorgen: -
log in op het platform MyAXA Healthcare
-
klik op ‘Mijn terugbetalingen’
-
klik op ‘Mijn medische kosten indienen’
-
volg de instructies op het scherm
Dat is perfect mogelijk en verandert niets aan het contract. Je ouders worden dan vermeld als verzekeringnemer en jij als begunstigde.
Ja hoor, je kan tot je 30ste verjaardag genieten van alle dekkingen als je in het buitenland verblijft (overal ter wereld) om een van de volgende redenen:
- je doet een taalstage
- je doet vrijwilligerswerk: maatschappelijke projecten, verblijf op een boerderij/ranch, …
- je neemt een sabbatjaar
- je doet beroepservaring op: stages in een bedrijf of school, als pedagogisch assistent of au pair, …
- je verblijft in het buitenland met een visum voor een werkvakantie
Interessant om te weten
Om als student deze reisverzekering te kunnen afsluiten, gaat het om: Erasmus, zevende jaar humaniora, secundaire of hogere studies, summer schools, ...
In de mate van het mogelijke, raden wij je aan de beschadigde goederen - vooral de waardevolle - te bewaren. Voor bedorven goederen of beschadigde goederen van weinig waarde, raden wij je aan er een foto van te nemen voor je ze weggooit.
Je makelaar bezorgt ons jouw aangifte en dan wij nemen het over. Wij zullen alles doen wat binnen onze mogelijkheden ligt om je in deze uitzonderlijke situatie een oplossing te bieden. Als er een expertise nodig is, zullen wij je opnieuw contacteren om alles, in samenwerking met je makelaar, te organiseren.
Bel AXA Assistance op 02 550 05 55, voor:
- de organisatie en het ten laste nemen van je herhuisvesting
- zodra de situatie dit toelaat en/of je woning weer toegankelijk is: het tijdelijk veilig stellen van je woning en/of bewaren van je geredde goederen
Heb je de dekking Omni Assistance? Vraag een takelwagen!
Gebruik onze online tool om een takelwagen te bestellen zodat je snel weer de baan op kan:
- Herkenning
Geen rompslomp. Vul je nummerplaat in, bevestig wat er aan de hand is en, dankzij geolokalisatie, weet de takeldienst exact waar je in panne staat.
- Er komt een takelwagen
Jij bepaalt waar en wanneer. Onmiddellijk of op een later tijdstip, wat jou best past.
- Volg de pechdienst online
Je hoeft niet telkens op je klok te kijken. Wij bezorgen je een link zodat je online kan volgen wanneer de pechverhelper bij jou aankomt.
Of bel naar AXA Assistance: +32 2 550 05 55.
Neem geen omnodige risico's: gebruik geen enkel elektrisch apparaat, stopcontact of de zekeringkast zonder dit na te vragen bij een vakman of je elektriciteitsleverancier.
Als je niet meer weet bij wie je terecht kan voor het opnieuw in werking stellen van deze installaties, kan je terecht bij AXA Assistance. Zij geven je graag meer info over mogelijke pechdiensten.
En als je woning door deze stroompanne onbewoonbaar is, kan je eveneens bij AXA Assistance (02 550 05 55) terecht voor de organisatie van je herhuisvesting.
Dat is de persoon voor wie de bouwwerken worden uitgevoerd. Dat kan gaan om een particulier, jij bijvoorbeeld, of een privaatrechtelijke rechtspersoon (maatschapij of vereniging) of openbare rechtspersoon (Staat, Gewest, …).
Bij de AXA Invest4P tak 21-verzekering heb je twee verzekeringsperiodes die je rendement of opbrengst bepalen. Dit rendement bestaat uit een gegarandeerde rentevoet gedurende een bepaalde periode en mogelijks een winstdeelname.
De 1ste verzekeringsperiode loopt vanaf de activatie van de spaarverzekering tot 31 december van het 8ste jaar na de activatie:
- je initiële storting geniet de gegarandeerde rentevoet geldig op het moment dat je spaarverzekering geactiveerd wordt.
- alle bijkomende stortingen genieten de rentevoet die op dat moment van toepassing is voor de resterende looptijd van de verzekeringsperiode
- de gegarandeerde rentevoet is gewaarborgd tot op het einde van de verzekeringsperiode
De 2de verzekeringsperiode loopt vanaf 1 januari van het 9de jaar na de activatie.
- De gegarandeerde rentevoet wordt telkens bepaald op 1 januari van ieder kalenderjaar en is geldig tot het einde van dat kalenderjaar
- Deze geldt zowel voor het opgebouwde kapitaal als de bijkomende stortingen
Deze gegarandeerde rentevoet kan tijdens beide periodes eventueel aangevuld worden met een winstdeelname. Je deelt m.a.w. een stuk in de winst van AXA Belgium of de verzekeringsmaatschappij bij wie je de tak 21-verzekering hebt afgesloten. Of er winstdeelname is en hoe hoog deze is, is afhankelijk van het rendement van de beleggingen van AXA en of de maatschappij beslist haar klanten te laten delen in de winst.
Bij een tak 21-spaarverzekering wordt je kapitaal beschermd door het Garantiefonds tot 100 000 euro per persoon en per verzekeraar.
Heb je een AXA Invest4P tak 23-verzekering?
Dan neem je meer risico, maar heb je ook kans op een hoger rendement. In dit geval worden de interne beleggingsfondsen die gekoppeld zijn aan een beleggingsverzekering immers belegd volgens een vooropgestelde beleggingspolitiek waaraan bepaalde risico’s verbonden zijn.
Een belangrijk verschil met de tak 21-verzekering is ook dat er geen kapitaalgarantie is. Als klant draag je het financiële risico altijd volledig zelf.
Het rendement per intern beleggingsfonds in je tak 23-verzekering vind je terug in de AXA Fundfinder en in je MyAXA klantenzone op www.axa.be.
We spreken telkens over het brutorendement. Wil je je nettorendement kennen, dan moet je nog rekening houden met eventuele in- en uitstapkosten evenals de eventuele premietaks, de eventuele roerende voorheffing en mogelijkse financiële correctie.
Voor een aanpassing van je contract, neem je best contact op met je verzekeringstussenpersoon.
Rechts op de betalingsuitnodiging of de betalingsherinnering, in de rubriek 'Uw Contract', vind je een omschrijving van het gedekte risico en de periode waarop deze brief betrekking heeft. In de rubriek 'Uw referenties' vind je het bijhorende contractnummer, dat in elke communicatie vermeld moet worden.

Om ervoor te zorgen dat onze communicatie op het juiste adres terechtkomt, dient AXA op de hoogte te worden gebracht van een adreswijziging.
Je kan dit doen op 2 manieren:
- Je geeft deze informatie door aan je verzekeringstussenpersoon, zodat hij het nodige kan doen.
- Je wijzigt je adres zelf in je MyAXA klantenzone (in je profiel)
Bij een hospitalisatie tijdens een verblijf in het buitenland moet je AXA verwittigen op volgend telefoonnummer: +32 2 552 53 92.
Voorziet uw contract in een bijstandsdekking en bedraagt de totale duur van jouw verblijf in het buitenland tijdens het lopende jaar minder dan 3 maanden dan is, sinds 1 januari 2023, het derdebetalerssysteem voor een ongeplande hospitalisatie van toepassing.
Indien je in totaal langer dan 3 maanden binnen het lopende jaar in het buitenland verblijft, moet je een voorafgaand akkoord van AXA hebben om je hospitalisatieverzekering te kunnen laten tussenkomen en het derdebetalerssysteem te kunnen genieten bij een ongeplande hospitalisatie.
Na de aangifte van je hospitalisatie, zal je een document ontvangen dat de tussenkomst van AXA bevestigt. Dit document, GOP (Guarantee of Payment) genaamd, is gelijkwaardig aan de Hospi-Pass.
Geplande hospitalisaties kunnen gemeld worden via de gebruikelijke kanalen. Hiervoor moet je op voorhand een akkoord voor tussenkomst bij AXA aanvragen. Het derdebetalerssysteem is niet van toepassing voor dit type hospitalisatie.
Uw Autoverzekering is geldig in alle landen die op uw verzekeringsbewijs (groene kaart) staan. Uw Burgerlijke Aansprakelijkheid (BA) Auto dekt dan ook alle materiële en lichamelijke schade aan derden in deze landen. Hou er wel rekening mee dat de plaatselijke wetgeving van toepassing zal zijn om deze aansprakelijkheid en de vergoeding te bepalen. Gelukkig komen wij ook daarin tegemoet.
Een Omnium kan interessant zijn voor een nieuw of recent voertuig (van 0 tot 24 maanden oud). Zo geniet u optimale bescherming en de meest ruime waarborgen met, na een ongeval, dekking van de materiële schade aan uw eigen voertuig.
U kan uw voertuig verzekeren op basis van zijn cataloguswaarde of het bedrag vermeld op de aankoopfactuur.
Is uw voertuig ouder dan 5 jaar, dan stellen wij, als aanvulling bij je BA, een Mini-Omnium voor.
In de tabel ‘Kies de formule die het beste bij u past’ kan u zien welke dekking u wel of niet hebt als u een BA-verzekering met of zonder (Mini-)Omnium afsluit.
Een zelfstandige kan via zijn/haar bedrijf een AXA hospitalisatieverzekering of een AXA verzekering ambulante zorgen afsluiten voor zichzelf en mogelijke medewerkers. Een zelfstandige in privé-persoon kan niet voor zichzelf een AXA hospitalisatieverzekering of een AXA verzekering ambulante zorgen afsluiten, maar wel voor zijn/haar medewerkers.
Om de dekkingen en voordelen van een door je werkgever afgesloten AXA-zorgverzekering te blijven genieten nadat je het bedrijf hebt verlaten, raadpleeg de sectie ‘Individuele continuering’ van MyAXA Healthcare.
Het is van belang om je ongeschiktheidsattesten zowel aan je werkgever als aan je arbeidsongevallenverzekeraar te bezorgen en dit steeds zo snel mogelijk.
De meeste ongevallen gebeuren thuis of in de tuin en kwetsen vooral het hoofd, de handen en voeten. Probeer daarom voldoende tijd te nemen om klusjes te doen (met andere woorden niet ‘tussen de soep en de patatten’).
Zorg voor jezelf en hou het veilig met deze simpele basisregels:
- draag een gepaste uitrusting: stevige handschoenen, een veiligheidsbril, gehoorbescherming, een helm, …
- gebruik veilig gereedschap (en trek eerst de stekker uit voor je wil nakijken waarom je apparaat sputtert) en berg het nadien veilig op
- geen goed idee: een schroevendraaier in je zak steken, huisdieren of kinderen in de buurt van je ladder, juwelen dragen, …
Dit is een brandverzekering voor een gebouw met meerdere appartementen, met/zonder kantoren of handelsruimtes, die meestal aan verschillende eigenaars toebehoren. Dit gebouw, dat over gemeenschappelijke ruimtes beschikt zoals een inkom- en traphal, een fietsenstalling, … wordt, wettelijk verplicht, beheerd door een syndicus en moet beschikken over een brandverzekering. Meestal zorgt je syndicus voor een globale polis, afgesloten voor en door de vereniging van de mede-eigenaars.
Ben jij mede-eigenaar in zo’n gebouw?
Als er voor dit gebouw inderdaad een polis bestaat, dan hoef je voor dit appartement niet zelf ook nog een brandverzekering te nemen. Je huurder echter kan dit beter wel doen.
En omdat elk gebouw anders is, biedt AXA 3 formules aan die rekening houden met met jouw noden en de afwerking van je gebouw.
Ben je gehecht aan je huis maar ook bijvoorbeeld aan je kunstcollectie en andere kostbare voorwerpen? Voor de verzekering van exclusieve woningen met een uitzonderlijke inboedel kan je beroep doen op de deskundigheid van onze partner Jean Verheyen.
Interesse? Praat erover met je makelaar en neem zeker een kijkje op hun website.
In dat geval kijkt je best even na of je deze premie via je verzekeringstussenpersoon of rechtstreeks aan AXA hebt betaald. Deze informatie kan je terugvinden bij de aangeduide begunstigde op de betalingsuitnodiging. Indien de naam van je verzekeringstussenpersoon of zijn kantoor vermeld staat als begunstigde, werd de betaling overgemaakt aan je verzekeringstussenpersoon. Indien 'AXA Belgium' als begunstigde vermeld staat, dan heb je rechtstreeks aan AXA betaald.
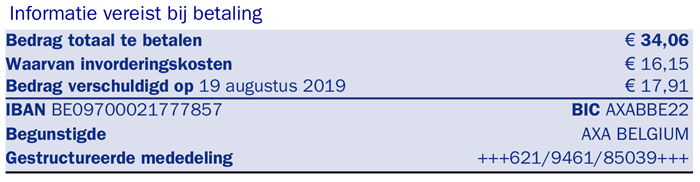
Indien je rechtstreeks aan AXA hebt betaald, is het mogelijk dat onze communicatie uw je betaling heeft gekruist of dat er eerst een andere, nog openstaande betaling, werd voldaan.
Gelieve contact op te nemen met onze dienst 'Invorderingen' via het telefoonnummer +32 2 678 95 09 voor meer informatie. Wij zijn bereikbaar op werkdagen van 9u tot 12u (afwijkende openingsuren zijn van toepassing tijdens de vakantieperiodes).
Indien je de betaling via je verzekeringstussenpersoon hebt gedaan, raden wij je aan om met hem contact op te nemen om de betalingsstatus na te kijken.
Vraag aan je makelaar om je contract aan te passen. Verder hoef je niets te doen!
Een éénmalige premie betalen bij de aanvang van het contract is de goedkoopste optie maar dat betekent wel dat een groot bedrag ineens moet betaald worden.
De verzekering Full Machinery & .Com dekt uw vast, mobiel en/of draagbaar materiaal voor beroepsgebruik, tegen alle onvoorzienbare en plotselinge materiële schade maar ook tegen diefstal, onder bepaalde voorwaarden.
De verzekering Cyber Protection daarentegen beschermt uw onderneming tegen cybercriminaliteit. Ze dekt bijvoorbeeld schade aan gegevens en programma's, de schending van de bescherming van de persoonsgegevens, pogingen tot cyberafpersing, omzetverlies bij onlineverkoop, enz.
We verwerken je betaling zo snel mogelijk. Gelieve rekening te houden met een gemiddelde verwerkingstermijn van 2-4 werkdagen. In tussentijd passen we je betalingsstatus aan naar “in verwerking”. Na ontvangst zal de status aangepast worden naar “betaald”.
Ja, dit kan zonder kosten in 2 gevallen:
- Als je lid bent van MyAXA Fidelity.
- Als je ermee akkoord gaat om onze communicaties via e-mail te ontvangen en kiest voor een domiciliëring van de betrokken premies.
Het doel van de dekking arbeidsongeschiktheid is een verlies van beroepsinkomen te vergoeden.
De bijkomende verzekering die het arbeidsongeschiktheidsrisico dekt, stelt aan de verzekeringnemer een dekking ‘Terugbetaling’ en een dekking ‘Rente bij arbeidsongeschiktheid’ voor.
De dekking ‘Terugbetaling’ (van de jaarlijkse premies) kan afzonderlijk worden afgesloten.
De dekking ‘Rente bij arbeidsongeschiktheid’ kan afzonderlijk worden afgesloten als de hoofdverzekering een ‘sociale’ pensioenovereenkomst of een sociaal VAPZ is. Als de hoofdverzekering een ‘gewone’ pensioenovereenkomst is, kan ze enkel samen met de dekking ‘Terugbetaling’ worden afgesloten.
Nee, maar deze verzekering laat je toe om in geval van overlijden je gezin te beschermen tegen financiële gevolgen van een lopend krediet.
Bovendien krijg je meestal een goed tarief voor je lening als je een schuldsaldoverzekering afsluit.
Onze diensten doen er alles aan om de medische kosten die worden vergoed door je AXA Hospitalisatieverzekering en/of verzekering ambulante zorgen binnen 10 werkdagen na indiening van je verzoek, vergezeld van de benodigde documenten, terug te betalen.
Houd er rekening mee dat, als het gaat om een ziekenhuisopname waarbij de derdebetalersregeling van toepassing was, de voor- en nazorgkosten pas worden terugbetaald na ontvangst van de ziekenhuisfactuur.
Als je constateert dat je terugbetaling nog altijd niet heeft plaatsgevonden meer dan een maand nadat je de nodige stappen hebt gezet (en meer dan drie maanden na de ingreep in geval van hospitalisatie), kan je contact met ons opnemen:
- via het contactformulier: nadat je bent ingelogd op MyAXA Healthcare, klik op ‘Contact’
- per e-mail medischekosten@axa.be
De evolutie van je opgebouwde kapitaal kan je gemakkelijk in je jaarstaten raadplegen. Je kan er ook de gewaarborgde rentevoet samen met je eventuele winstdeling en/of de details van je beleggingsfondsen terugvinden. Je jaarstaten vind je in je MyAXA klantenzone in de rubriek ‘Documenten’ of in de rubriek ‘Verzekeringen’ (doorklikken op ‘Pensioen’).
Iedereen van de verzekerde onderneming kan toegang krijgen. De aanvraag tot toegang verloopt via de verantwoordelijke van de onderneming.
Het aantal toegangen per onderneming is onbeperkt.
Op ieder ogenblik kan de toegang van een gebruiker worden ingetrokken of gewijzigd.
Het derdebetalerssysteem geldt voor de opnamekosten en voor de medische kosten die door jouw AXA hospitalisatieverzekering worden gedekt en die tijdens de opname zijn gemaakt (van je opname tot het einde van je opname). De dekking hangt af van het contract dat door je werkgever is afgesloten. Je vindt alle details over de dekking van jouw AXA hospitalisatieverzekering op het platform MyAXA Healthcare. Zodra je ingelogd bent, klik op ‘Mijn dekkingen’ en vervolgens op ‘Mijn hospitalisatiedekking’.
Goed om te weten:
De kosten vóór en na de ziekenhuisopname worden ook gedekt maar moeten naar AXA worden gestuurd om terugbetaald te worden. Ontdek hier de procedure om de terugbetaling aan te vragen.
Indien je al het nodige hebt gedaan om je contract op te zeggen, neem dan contact op met je verzekeringstussenpersoon om de status van je contract na te kijken.
Heb je nog geen contact opgenomen met je verzekeringstussenpersoon om je contract op te zeggen, doe dit dan zo snel mogelijk. Hij kan je meer informatie geven over de opzeggingsvoorwaarden en de documenten die je eventueel moet aanleveren.
Gaat het om de schrapping van een nummerplaat (bijvoorbeeld door verkoop of schade aan het voertuig), dan bezorgt je hem het schrappingsattest van DIV en het verzekeringsattest van de wagen (voorheen de groene kaart).
Bij de verkoop van een gebouw of het stopzetten van je professionele activiteiten, bezorg je hem ook het bewijs van verkoop of stopzetting.
Om de terugbetaling aan te vragen van medische kosten die gedekt zijn door je verzekering Ambulante Zorgen van AXA, volg je de volgende procedure:
-
Vraag eerst een terugbetaling aan je ziekenfonds
Stuur je ziekenfonds alle documenten over de medische kosten in verband met je hospitalisatie of zware ziekte (voorschriften, getuigschriften voor verstrekte hulp).
OPGELET: maak een kopie van elk document alvorens het naar je ziekenfonds te versturen om het nadien aan ons te bezorgen.
-
Verzamel je documenten
Na ontvangst van het antwoord van je ziekenfonds, verzamel:
-
kopieën van je getuigschriften voor verstrekte hulp
-
de terugbetalingsattesten of de attesten van niet-tussenkomst van je ziekenfonds
-
-
Laad je documenten op via MyAXA Healthcare
Om ons je documenten te bezorgen:
-
log in op het platform MyAXA Healthcare
-
klik op ‘Mijn terugbetalingen’
-
klik op ‘Mijn medische kosten indienen’
-
volg de instructies op het scherm
-
Ja, de looptijd van je verzekering is dezelfde als de looptijd van je hypothecaire lening, namelijk tot wanneer de lening volledig is terugbetaald.
Indien je een Schuldsaldoverzekering Solo hebt afgesloten, zal het saldo van je lening (gedeeltelijk of volledig volgens de gekozen dekking) bij vroegtijdig overlijden door AXA terugbetaald worden. Deze terugbetaling stelt een einde aan het contract.
Indien je een Schuldsaldoverzekering Duo hebt afgesloten, zal het saldo van je lening (gedeeltelijk of volledig volgens de gekozen dekking) bij vroegtijdig overlijden van een van de verzekerden door AXA terugbetaald worden. Deze terugbetaling gebeurt maar een keer, bij het eerste overlijden, en stelt een einde aan het contract.
Indien je je originele medische kosten aan je ziekenfonds hebt bezorgd, neemt je Arbeidsongevallenverzekering van AXA de terugbetaling van het remgeld op. Stuur ons in dat geval het terugbetalingsattest dat je van je ziekenfonds ontvangt, via het het platform MyAXA Accident@Work. Selecteer daarvoor je dossier op de homepagina en klik op 'Mijn Documenten' om dit document op te laden.
Denk je eraan om een nieuwe woonverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
De schade aan het gebouw valt onder de verantwoordelijkheid van de eigenaar.
Informeer deze zeker zodat hij zijn eventuele verzekeraar kan inlichten.
Heb jij je inboedel verzekerd, dan is deze door je Brandverzekering gedekt tegen overstromingen.
Om de schade aan je inboedel aan te geven, kan je bovenstaande stappen volgen.
Neem hiervoor contact op met je verzekeringstussenpersoon.
De collectieve verzekering ambulante zorgen dekt werknemers in loondienst (via hun werkgever) en zelfstandige ondernemers.
Als je werkgever dit toestaat, kan ze ook worden afgesloten voor:
- je partner
- je kinderen en de kinderen van je partner (dat wil zeggen biologische, erkende en geadopteerde kinderen die recht hebben op kinderbijslag). De premiekosten voor de aansluiting van gezinsleden kunnen door de werkgever worden gedragen of doorbelast worden aan de begunstigde werknemers. Je werkgever zal je tijdens het afsluiten van de verzekeringsovereenkomst informeren over de verschillende opties.
Als de verzekering kan worden uitgebreid tot gezinsleden, moet deze aansluiting gelden voor alle bestaande leden op het moment van je aansluiting. Dit geldt uiteraard niet voor personen die na jouw aansluiting bij jouw gezin komen (bijvoorbeeld door een huwelijk, geboorte of adoptie).
Om te controleren of de gezinsleden gedekt zijn door je verzekering ambulante zorgen van AXA, surf je naar het platform MyAXA Healthcare.
Dankzij de vereenvoudigde terugbetalingsprocedure AssurPharma worden je farmaceutische kosten die door een arts zijn voorgeschreven en door je verzekering ambulante zorgen van AXA worden gedekt rechtstreeks naar AXA gestuurd op het moment van aankoop: laat je AssurPharma-barcode door je apotheker scannen, en klaar!
Ga naar MyAXA Healthcare, in de sectie ‘Mijn terugbetalingen’, en klik op ‘Vraag je AssurPharma-streepjescode aan’ om je persoonlijke AssurPharma-barcode te downloaden en te ontdekken hoe je die kan gebruiken.
Bel +32 2 550 05 55 en AXA organiseert voor jou het slepen naar de dichtstbijzijnde garage. Heb je ook de dekking Wegenhulp, dan stellen wij een vervangwagen ter beschikking.
Ja, met onze formules kan je de personen verzekeren die deel uitmaken van de reis.
Je kan het kapitaal van je groepsverzekering ten vroegste ontvangen op het ogenblik van je pensionering (of je vervroegde pensionering).
Let op: de werkloosheidsregeling met bedrijfstoeslag (vroeger het brugpensioen) komt niet overeen met de pensionering.
De afkoop van de uitkeringen voor de pensionering is niet langer toegestaan, behalve in bepaalde gevallen (de terugbetaling van het voorschot als de interesten niet worden betaald, betaling tijdens de overgangsperiode (voor 1962 geboren zijn)).
Er kunnen verschillende redenen zijn:
- Je hebt de betaling zelf geannuleerd.
- Er trad een technisch probleem op.
- Je betaling werd geweigerd, bijvoorbeeld door onvoldoende saldo op je rekening.
Je kan steeds opnieuw proberen door terug te keren naar je betalingsuitnodigingen in je klantenzone op axa.be. Lukt het toch tijdelijk niet om online te betalen? Betaal dan via overschrijving met het rekeningnummer en de gestructureerde mededeling op je betalingsuitnodiging.
Nee maar je krijgt meestal een voordelig tarief voor je lening als je een schuldsaldoverzekering afsluit. Het belangrijkste blijft dat je je gezin in geval van overlijden tegen de financiële gevolgen van een lopend krediet beschermt.
We raden je aan om zo snel mogelijk het openstaande bedrag te betalen om zo bijkomende kosten te vermijden. Wil je een nieuw contract afsluiten, dan raden wij je aan om contact op te nemen met je verzekeringstussenpersoon.
Je kan als verzekerde je VAPZ, IPT of POZ gebruiken voor de financiering van vastgoed door een voorschot op te nemen. Je kan de rechten van de pensioenovereenkomst ook in pand geven voor het verkrijgen van een hypothecair krediet bij een bank.
Het opgenomen voorschot of de inpandgeving van pensioenrechten moeten dienen om je in staat te stellen een onroerend goed dat in de E.E.R. gelegen is te verwerven, te bouwen, te verbeteren, te herstellen of te verbouwen of je belastbare inkomsten op te brengen. Indien het vastgoed eerder uit je patrimonium verdwijnt bv. door een verkoop, dient het voorschot of de lening onmiddellijk te worden terugbetaald.
Je kan kiezen tussen twee types voorschotten: voorschotten met jaarlijkse intrestbetaling en voorschotten met intrestkapitalisatie.
De voorschotakte vermeldt de voorwaarden waaronder dit voorschot wordt toegekend.
Nee, maar het is altijd handig om dit te hebben om de gezondheid van je huisdier op te volgen. Vraag aan jouw huisarts om dit te voorzien.
In dat geval worden geen premies meer in je groepsverzekering gestort.
- Je werkgever moet AXA binnen de 30 dagen over je vertrek informeren.
- AXA informeert je werkgever schriftelijk over de reserves die je tot op de datum van je ontslag hebt opgebouwd, over de overeenkomstige verworven uitkeringen en over de verschillende keuzes die je voor je verworven reserves hebt. Je kan:
- de verworven reserves bij de maatschappij laten, zonder je groepsverzekering te wijzigen.
- de verworven reserves bij de maatschappij laten met een overlijdensdekking die overeenkomt met het bedrag van de verworven reserves. Dat betekent dat, als je voor je pensionering zou overlijden, de begunstigden van je contract het bedrag van je reserves ontvangen.
- de verworven reserves (in voorkomend geval vermeerderd tot het bedrag van de wettelijke rendementswaarborg) overdragen aan het verzekeringscontract ‘onthaalstructuur’ van je voormalige werkgever. Dat is een verzekeringscontract dat verschilt van de groepsverzekering en dat wordt uitgegeven in de verzekeringscombinatie ’uitgesteld kapitaal met terugbetaling van de reserve’. Deze verzekering is alleen bedoeld voor loontrekkenden, ze bestaat niet voor zelfstandigen.
- de verworven reserves (in voorkomend geval vermeerderd tot het bedrag van de wettelijke rendementswaarborg) overdragen aan het pensioenorganisme van je nieuwe werkgever of naar de rechtspersoon die het aanvullend pensioen beheert op het niveau van de sector waarvan je nieuwe werkgever afhangt.
- de verworven reserves (in voorkomend geval vermeerderd tot het bedrag van de wettelijke rendementswaarborg) overdragen aan een pensioenorganisme dat de totale winst onder haar leden verdeelt in verhouding tot hun reserves en dat de kosten beperkt.
Informatiedocument aanvullend pensioen – Onthaalstructuur KB69
- Na de verzending van de brief voor je werkgever heb je 30 dagen om je keuze schriftelijk aan AXA te bevestigen. Als je geen schriftelijke keuze maakt, blijven de verworven reserves bij AXA in het contract, zonder wijziging.
-
Je kan ook vragen dat je reserves op een latere datum in het kader van de bovenstaande mogelijkheden worden overgedragen, maar er geldt een maximum van 11 maanden voor een overlijdensdekking die overeenkomt met je verworven reserves.
Voor de dekking voor arbeidsongeschiktheid: bij je vertrek wordt deze dekking beëindigd op het ogenblik van de verbreking van je arbeidsovereenkomst. Maar als je op het ogenblik van de verbreking van je arbeidscontract arbeidsongeschikt bent en AXA de arbeidsongeschiktheid erkent, zal de maatschappij blijven tussenkomen zolang de arbeidsongeschiktheid duurt. Onder bepaalde voorwaarden kan je de dekking ‘arbeidsongeschiktheid’ waarvoor je verzekerd was, voortzetten, individueel en geheel of gedeeltelijk.
Je kan je pensioenrechten altijd raadplegen op de MyAXA klantenzone en de website MyPension.be Opent in een nieuw tab
Je pensioenreglement voorziet een lijst van begunstigden bij overlijden, namelijk:
- De echtgenoot of wettelijk samenwonende partner
- Bij ontstentenis, de kinderen in gelijke delen. Indien een van de begunstigden al overleden is, gaat zijn of haar aandeel in gelijke delen naar zijn of haar nakomelingen; bij ontstentenis naar de andere kinderen van de aangeslotene
- Bij ontstentenis, de ouders in gelijke delen, bij ontstentenis van een van beide, de overlevende
- Bij ontstentenis, de broers en zusters in gelijke delen; bij ontstentenis van een van hen, zijn of haar natuurlijke, wettelijke of erkende kinderen, in gelijke delen; bij ontstentenis van een van hen, de andere broers en zusters van de aangeslotene in gelijke delen
- Bij ontstentenis, de grootouders; bij ontstentenis van een van hen, de overlevende
- Bij ontstentenis, de successie van de aangeslotene
Je kan altijd een of meer andere personen aanduiden als begunstigden van de uitkering van je groepsverzekering bij overlijden. Om dat te doen, moet je contact opnemen met de personeelsdienst van je huidige werkgever.
- een kopie van de overlijdensakte van de verzekerde. Je vraag deze aan bij de gemeente waar de overledene is overleden. Je bezorgt die aan de gemeente waar de overledene woonde en een kopie hiervan aan je verzekeraar
- een recto verso fotokopie van de identiteitskaart van de begunstigde (indien het een elektronische identiteitskaart is, moet je ook een officieel document toevoegen, dat het adres vermeldt (fotokopie van het document afgeleverd door de gemeente bij het afleveren van de identiteitskaart, van het paspoort, van het bovenste gedeelte van het uittreksel uit het register van de burgerlijke stand)
- de AXA-documenten overlijdensaangifte en medisch attest (behalve wanneer het overlijdenskapitaal kleiner is dan 10 000 euro)
Vanzelfsprekend kan je ook daarvoor rekenen op je Reisverzekering Students Travel.
Dan staan er jou heel wat formaliteiten te wachten: aangeven bij lokale politie/je faculteit/de Belgische ambassade, nieuw paspoort aanvragen, … Met Students Travel kan je, bij verlies of diefstal van je identiteitsdocumenten, onder meer rekenen op onze hulp bij het vervullen van al deze formaliteiten.
Ja, als het pensioenreglement het voorziet, kan je een voorschot op je groepsverzekeringscontract opnemen. Je moet echter aan bepaalde voorwaarden voldoen. Je kan je contract ook als onderpand gebruiken of de afkoopwaarde gebruiken om een hypotheeklening af te sluiten.
Je rijgegevens worden gebruikt voor de berekening van de score en dus voor de berekening van je eventuele premiekorting, schadebeheer, de opsporing van fraude en het creëren van statistieken of onderzoek met betrekking tot ongevallen. De gegevens die verzameld worden door de AXA DriveCoach applicatie worden bewaard gedurende 18 maanden, te tellen vanaf het moment dat ze verzameld werden. Hierna zullen de gegevens geanonimiseerd worden.
Je smartphone herkent automatisch wanneer een ritje begint, zolang hij ingeschakeld is en minimaal 10% batterij heeft of is aangesloten op een lader. Je kan de registratie van je rijgegevens tijdelijk uitschakelen in je Instellingen via de optie 'stand-by mode' Gebruik deze optie bijvoorbeeld wanneer je enkele dagen op reis gaat en weet dat je niet zelf zal rijden.
Wanneer je bij je spaarformule voor een aanvullend pensioen een bijkomende dekking overlijden en/of arbeidsongeschiktheid afsluit, heb je toegang tot je medische vragenlijst via de jou toegezonden e-mail of via de rubriek ‘Je verzekeringen’ in je MyAXA klantenzone (‘Medische vragenlijst-kaart’ onder ‘Documenten’).
Indien je met Bancontact hebt betaald, vind je op je afschriften “DOCCLE - AXA-BELGIUM” terug. Voor de andere transacties is de vermelde begunstigde AXA of AXA BELGIUM. Afhankelijk van je bank wordt de gestructureerde mededeling eventueel niet weergegeven in geval van een online betaling.
Om de individuele voortzetting aan te vragen bij verlies van de dekking van de collectieve Hospitalisatieverzekering, surf naar de site hospi4ever.com en gebruik de toegangscodes die je van je werkgever hebt gekregen. Daar vind je alle nodige informatie.
Je werkgever heeft voor jou een ‘in een beleggingsfonds belegde groepsverzekering (tak 23)’ gekozen.
Deze groepsverzekering werkt met financiële beleggingen en kan potentieel een hoger rendement opleveren; dat rendement is echter niet gewaarborgd, want het hangt af van de evolutie van de financiële markten.
Maar je hebt niets te vrezen: als de financiële markten sterk zouden dalen, waarborgt je werkgever in het kader van de Wet over de aanvullende pensioenen een wettelijk minimumrendement van momenteel 1,75% op de gestorte premies. Dat zijn je minimale verworven rechten. Als de financiële markten beter presteren, zal je groepsverzekering een bonus op je spaartegoed uitkeren.
De verantwoordelijke van de onderneming moet hiervoor een formulier invullen. Zijn akkoord is noodzakelijk. D@IL AO verleent toegang tot persoonlijke (loon)informatie, enkel toegankelijk voor bevoegde personen zoals de personeelsverantwoordelijke.
U kunt dit formulier hier downloaden. U vult het in en stuurt het naar adviceservices@axa.be. Wij sturen u dan zo snel mogelijk uw toegangen. U kunt het formulier ook telefonisch (02/622 76 90) aanvragen.
Er moet een onderscheid gemaakt worden tussen de dekking van vrijwilligers en die van stagiairs.
De Arbeidsongevallenverzekering geldt niet voor vrijwilligers, aangezien zij niet onderworpen zijn aan de RSZ; ze kunnen bij een ongeval echter wel gedekt worden via de verzekering Gemeen Recht.
De dekking van stagiairs hangt af van het type opleiding:
- Indien de opleiding georganiseerd is in het wettelijke of reglementaire kader van een opleiding voor betaald werk (lijst beschikbaar onder de noemer ‘kleine statuten’ op de site van Fedris), moeten de stagiairs gedekt worden door een Arbeidsongevallenverzekering.
- Voor de andere soorten opleidingen kunnen stagiairs gedekt worden door een verzekering Gemeen Recht.
Ja, het is verplicht om eerst een terugbetaling te vragen aan je ziekenfonds. Om de terugbetaling te ontvangen van de medische kosten die gedekt zijn door je gezondheidsverzekering van AXA, moet je verplicht het volgende aan AXA bezorgen:
- de kopieën van je getuigschriften voor verstrekte hulp
- de attesten van terugbetaling (of niet-tegemoetkoming) van je ziekenfonds
Als je voor bepaalde medische zorgen het derdebetalerssysteem geniet, is enkel het getuigschrift voor verstrekte hulp nodig.
De omvang van je dekking hangt af van het contract dat je werkgever heeft afgesloten. Je vindt alle details over de dekking van je Hospitalisatieverzekering van AXA op het platform MyAXA Healthcare. Zodra je bent ingelogd, klik op 'Mijn gezondheidsdiensten' en dan op 'Mijn bijstandsdiensten raadplegen' (dit tabblad verschijnt enkel indien deze diensten gedekt zijn door je verzekering).
Voor meer informatie kan je ook met ons contact opnemen:
- via het contactformulier: zodra je bent ingelogd op MyAXA Healthcare, klik op 'Contact' of op het icoontje in de vorm van een telefoon rechtsboven het scherm.
- via mail (medischekosten@axa.be)
Als het schadegeval zich voordoet in de gemeenschappelijke delen, zoals aan het dak of in de gemeenschappelijke inkomhal, verwittig je zo snel mogelijk de syndicus (én je eigenaar als je huurder bent). In overleg met je syndicus of eigenaar kan je dan de nodige maatregelen nemen.
Als het schadegeval zich voordoet in je privégedeelte is het aan de eigenaar om te handelen. Hulp nodig? Je makelaar of syndicus staat tot jouw beschikking!
De app vereist een actieve internetverbinding (data of wifi) om nieuwe ritten te verwerken en te scoren. Je hebt géén actieve internetverbinding nodig om je rit te registreren of de resultaten van eerdere ritten te bekijken. Als je geen gebruik wilt maken van je data, kun je de optie ‘enkel uploaden in geval van wifi’ inschakelen in je Instellingen.
Zoals bij elke smartphone-app, maakt AXA DriveCoach gebruik van je batterij. Het effect op de batterij is minimaal, maar kan licht variëren op basis van het model en de leeftijd van je smartphone.
Dat hangt af van de waarde en leeftijd van jouw vervoermiddel op het moment dat de feiten zich voordoen. Om je vergoeding te berekenen vertrekken we steeds van de initiële waarde. Daar trekken we dan een vast percentage (= degressiviteit) van af.
Bij een Fietsverzekering gaat die degressiviteit in vanaf de dertiende maand na aankoop van je vervoermiddel. Vanaf dan neemt de waarde van jouw vervoermiddel elke maand af met 1%.
Vanaf de zestigste maand keren we jou de werkelijke waarde uit. Dat is de waarde van je fiets op de markt vlak vóór het ongeval.
De meeste begunstigden van een AXA Hospitalisatieverzekering ontvangen een persoonlijke Medi-Assistance-kaart met hun polisnummer, dat hen bij elk contact met onze diensten wordt gevraagd, en het telefoonnummer dat ze moeten bellen in geval van een spoedopname of een ziekenhuisopname in het buitenland.
In het 1ste jaar van je contract - als je premie gesplitst is en je recht hebt op een terugbetaling 6 maanden na de inwerkingtreding van je contract – krijg je een deel van de reeds betaalde premie teruggestort via een bankoverschrijving.
Je latere premies worden eveneens al aangepast. Je eventuele korting voor de daaropvolgende jaren wordt telkens toegepast op elke betaling in de loop van het jaar. Meer details hierover vind je in ‘Hoe werkt het?’.
Je kan een voorschot op je groepsverzekering vragen om een vastgoed in België of een andere lidstaat van de Europese Economische Ruimte te kopen, te verbeteren, te herstellen of te verbouwen.
Neem hiervoor contact op met je verzekeringstussenpersoon.
Klik op de volgende link en volg de aangegeven stappen op het formulier.
Schadegeval aangevenVind alle antwoorden op veelgestelde vragen op onze "FAQs Overstromingen" pagina.
Om een voorschot op je groepsverzekering te vragen, neem je contact op met de personeelsdienst van je huidige werkgever.
Tip: bewaar een spoor van alle offertes, facturen, aankoopcontracten, verkoopakten enzovoort met betrekking tot je vastgoed. Dat is belangrijk in het geval van een belastingcontrole.
Het platform MyAXA Healthcare maakt een snellere verwerking van je dossier mogelijk. Je vindt er ook alle informatie over je gezondheidsverzekeringen van AXA, evenals talrijke praktische functionaliteiten: indienen van documenten, opvolgen van de status van de terugbetalingen, enz.
Indien je ons je documenten toch op een andere manier wilt bezorgen, kan dat via e-mail (medischekosten@axa.be) of via de post, met vermelding van je polisnummer (dat vermeld is op je Medi-Assistancekaart of op de documenten die door het AXA Healthcare Team verstuurd zijn):
AXA Healthcare Team
Regentlaan 7
1000 Brussel
Dankzij de individuele voortzetting kan je de dekkingen en voordelen van de Hospitalisatieverzekering en/of de verzekering Ambulante Zorgen die je werkgever bij AXA heeft afgesloten, blijven genieten bij verlies van de collectieve verzekering (wanneer je de onderneming verlaat of met pensioen gaat bijvoorbeeld).
Je kan immers, zonder enige medische formaliteiten noch wachttijd, een individueel contract afsluiten dat een gelijkaardige dekking biedt. Dit nieuwe contract is levenslang en gaat in op de datum van stopzetting van de collectieve verzekering.
Je moet de individuele verderzetting zelf voorstellen aan je gezinsleden die niet langer begunstigde zijn van de collectieve verzekering (door echtscheiding van de ouders, kind dat alleen gaat wonen, kind dat ouder wordt dan 25 jaar enz.). Als zij de verzekering individueel wensen voort te zetten, kunnen zij AXA contacteren op verderzetting@axa.be.
Je gezondheidsverzekering dekt medische kosten die te maken hebben met een hospitalisatie of een zware ziekte, en ook kosten die hier niet direct mee te maken hebben.
- Je hospitalisatieverzekering van AXA dekt de medische kosten die het gevolg zijn van je hospitalisatie of een zware ziekte.
Bij een hospitalisatie zijn dat de medische kosten gemaakt tijdens je hospitalisatie, maar ook tijdens een bepaalde periode voor en na je hospitalisatie (je dekking hangt af van het contract onderschreven door je werkgever).
Om de precieze duur van die periodes te kennen, log je in op het platform MyAXA Healthcare, klik op ‘Mijn dekkingen’ en dan op ‘Mijn hospitalisatiedekking’. Bij een zware ziekte zijn dat alle medische kosten die rechtstreeks verband houden met de zware ziekte, ongeacht of je in het ziekenhuis bent opgenomen. De definitie van een zogenaamde ‘zware ziekte’ hangt af van je verzekeringsdekking.
De lijst van zware ziekten waarvoor je gedekt bent door je Hospitalisatieverzekering van AXA is te vinden op MyAXA Healthcare in de rubriek ‘Mijn dekkingen’ (en vervolgens klikken op ‘Mijn hospitalisatiedekking’).
Goed om te weten
Als je gehospitaliseerd bent of moet worden, is het belangrijk om de hospitalisatie bij AXA aan te geven. Raadpleeg de pagina 'Wat doen bij een hospitalisatie?' voor meer informatie over de stappen die je moet volgen om je hospitalisatie te plannen of aan te geven.Je hospitalisatieverzekering kan ook gratis diensten omvatten, zoals Doctors Online (online consultatie 24/7 met een arts of psycholoog), SymptomZoom (online voorscreeningstool), het tweede medisch advies, MyAXA Fidelity Health (kortingen op tal van gezondheids- en welzijnsproducten en -diensten), Doctena (online agenda voor zorg) enzovoort. Ontdek of je hiervan gebruik kan maken via MyAXA Healthcare: als de sectie ‘Mijn gezondheidsdiensten’ zichtbaar is, betekent dit dat je AXA-healthdiensten geniet.
De verzekering ambulante zorgen dekt de medische kosten die geen verband houden met een hospitalisatie. Het zijn bijvoorbeeld de kosten voor raadplegingen bij de arts of tandarts, kosten voor geneesmiddelen, tandprothesen of brilglazen.
De gezondheidsverzekeringscontracten afgesloten bij AXA bevatten niet automatisch de dekking ‘ambulante zorgen’. Om te weten of je gedekt bent, log in op het platform MyAXA Healthcare en klik op ‘Mijn dekkingen’. Indien de categorie ‘Mijn dekking andere medische zorgen’ verschijnt, betekent dat dat je de verzekering Ambulante Zorgen geniet.
Het type terugbetaalde zorgen verschilt bovendien naargelang je dekking, die afhangt van het contract dat je werkgever heeft onderschreven. Om de lijst te raadplegen van medische kosten die door je verzekering is gedekt, klik op ‘Mijn dekking andere medische zorgen’.
Ja, het online betalingsproces voldoet aan de strengste veiligheidsvereisten en betalingswetgevingen.
Bij niet-betaling wordt in eerste instantie de dekking opgeschort. Wij komen niet tussen voor een schadegeval dat zich voordoet in de periode waarin de dekking geschorst is.
Je contract blijft echter bestaan en je zal opnieuw verzekerd zijn vanaf de dag dat AXA de volledige betalingsachterstand ontvangt.
Als je de volledige betalingsachterstand niet tijdig betaalt, dan wordt je contract opgezegd.
In je MyAXA-klantenzone vind je alle informatie over je AXA Invest4P-contract.
Zodra je je aangemeld hebt, zie je je levensverzekeringscontract(en) in de rubriek ‘Beleggen’.
Op elk kaartje zie je het totaal kapitaal voor dat contract. Dit is het totaal van je nettostortingen, verhoogd met je nettorendement, rekening houdend met eventuele opnemingen. Wanneer je op het kaartje klikt, krijg je toegang tot alle informatie over het geselecteerde contract.
Denk je eraan om een nieuwe reisverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Neem contact op met je verzekeringstussenpersoon om een kopie van je contract te ontvangen.
Alle medische en verplaatsingskosten die verband houden met je arbeidsongeval, zijn gedekt door je Arbeidsongevallenverzekering van AXA. Het betreft bijvoorbeeld raadplegingen bij een arts of specialist, apotheekkosten, verplaatsingskosten die rechtstreeks verband houden met je ongeval, kinesitherapiesessies, ziekenhuiskosten, prothesen, enz.
Nee, de verzekering is uitsluitend voorbehouden voor katten en honden.
Je hebt elk jaar de mogelijkheid om het voorschot op je groepsverzekering vervroegd terug te betalen op de vervaldatum van de interest of binnen 30 dagen voor de vervaldatum. De vervaldatum van je interest is de eerste dag van de maand na je verjaardag.
Voorbeeld: Verjaar je op 1 januari? In dat geval is de vervaldag van je interest 1 februari. Je kan je voorschot dus terugbetalen van 1 januari tot 1 februari.
Indien dit u overkomt, moeten veel formaliteiten vervuld worden : naar de lokale politie gaan, naar de Belgische ambassade gaan, een nieuw paspoort aanvragen,… Dankzij de Reisverzekering, kan u op ons rekenen om u te helpen om al deze formaliteiten te regelen in geval van verlies of diefstal van uw identiteitsdocumenten.
Je kan steeds terecht bij je makelaar.
Bezorg hem dan zeker deze gegevens:
- Datum en plaats van het voorval
- Beschrijving van de omstandigheden en de oorzaak
- Beschrijving van de omvang van de schade of verwondingen
- Je bankrekeningnummer
- Of je btw-plichtig bent, en aan welk aftrekpercentage
- Later: raming van de schade of kosten
Dankzij de individuele voortzetting blijf je de dekkingen en voordelen van de Hospitalisatieverzekering en/of de verzekering Ambulante Zorgen, die je werkgever bij AXA heeft afgesloten, genieten bij verlies van de dekking van de collectieve verzekering (bijvoorbeeld wanneer je de onderneming verlaat of met pensioen gaat).
Je kan immers, zonder enige medische formaliteiten noch wachttijd, een individueel contract afsluiten dat een gelijkaardige dekking biedt. Dit nieuwe contract is levenslang en gaat in op de datum van stopzetting van de collectieve verzekering
Je moet de individuele verderzetting zelf voorstellen aan je gezinsleden die niet langer begunstigde zijn van de collectieve verzekering (door echtscheiding van de ouders, kind dat alleen gaat wonen, kind dat ouder wordt dan 25 jaar enz.). Als zij de verzekering individueel wensen voort te zetten, kunnen zij AXA contacteren op verderzetting@axa.be.
De verzekeringsattesten voor voertuigen worden meteen uitgegeven voor de periode van 1 jaar. Dit attest geldt echter niet als een sluitend bewijs van dekking bij een schadegeval. Om zeker te zijn dat je verzekerd bent, moet AXA je premies tijdig ontvangen.
Zelfstandigen kunnen, via hun vennootschap, een Hospitalisatieverzekering van AXA of verzekering Ambulante Zorgen van AXA voor hen en hun eventuele medewerkers afsluiten. Zelfstandigen als natuurlijke persoon kunnen een Hospitalisatieverzekering van AXA of verzekering Ambulante Zorgen van AXA enkel voor hun eventuele medewerkers, maar niet voor henzelf afsluiten.
Om na het verlaten van de onderneming de dekkingen en voordelen van een Gezondheidsverzekering van AXA te blijven genieten die door je werkgever is afgesloten, raadpleeg de rubriek 'Individuele voortzetting'.
- Voor uw medische honoraria en tandzorgen/orthodontie (indien gedekt)
- De kwijtschriften van het ziekenfonds
- De ontvangstbewijzen van de werkelijk betaalde erelonen
- Voor de paramedische erelonen (indien gedekt) van een diëtist, podoloog, logopedist, osteopaat, chiropractor, homeopaat, acupuncturist, psycholoog…, het voorschrift van de huisarts of specialist.
Huisartsen, tandartsen en kinesitherapeuten kunnen AssurMed gebruiken om getuigschriften op een digitale en beveiligde manier door te sturen naar AXA.
- Voor uw farmaceutische kosten
- Met AssurPharma worden al uw voorgeschreven geneesmiddelen-kosten rechtstreeks van de apotheek naar de verzekeraar doorgestuurd.
U hoeft enkel uw AssurPharma barcode te downloaden op MyAXA Healthcare en te laten scannen door uw apotheker.
Indien u geen gebruik maakt van AssurPharma, dient u ons de BVAC-attesten van de apotheek te bezorgen.
- Voor uw kosten van tandprothesen
- De gedetailleerde factuur met vermelding van het tandnummer
- Het kwijtschrift of de weigering van het ziekenfonds
- Voor uw kosten van optische prothesen (brillen/lenzen)
- Een voorschrift van de oogarts of een attest van de optieker ter bevestiging van de (nieuwe) dioptrie
- De gedetailleerde factuur met vermelding van de dioptrie
- De eventuele tussenkomst van het ziekenfonds
- Voor uw andere medische kosten (ambulante verzorging in het ziekenhuis, laboratorium-onderzoeken, …)
- De gedetailleerde facturen samen met de eventuele kwijtschriften van het ziekenfonds.
Als je de inboedel van je woning hebt verzekerd, dan is de schade aan je meubels en andere bezittingen uiteraard gedekt in geval van overstromingen. Geef het verlies of de beschadiging ervan aan via je makelaar. Wij vergoeden je dan zo snel mogelijk.
Als je de inboedel niet hebt verzekerd, dan krijg je helaas geen vergoeding voor deze bezittingen.
Maar we laten je niet in de steek: in samenwerking met Assuralia kan je via de beroepsfederatie van de handel en diensten (COMEOS) bij bepaalde handelaars voordelig nieuwe meubels en andere zaken aanschaffen (bekijk hier de lijst).
Deze solidariteitsactie start op woensdag 4 augustus en loopt gedurende één maand. Elke deelnemende handelaar bepaalt zelf de voordelen, de aard van de voordelen en de periode waarin hij deze toekent. De actie is geldig voor alle personen die schade hebben geleden, ongeacht of hun inboedel verzekerd is of niet.
Hoe kun je een beroep doen op deze hulp? Vraag bij je makelaar een attest aan om voordelige voorwaarden te genieten bij de deelnemende handelaars.
Op de eerste schijf van 50 000 euro (jaarlijks geïndexeerd bedrag) word je niet belast tegen de tarieven voor het kapitaal van het aanvullend pensioen, maar val je onder het stelsel van de fictieve rente. Het toepasselijke conversiepercentage en de duur van de aangifte van de fictieve rente hangen af van je leeftijd op het ogenblik van de vereffening, namelijk 13 jaar (jonger dan 65 jaar) of 10 jaar (vanaf 65 jaar). Als je bovendien actief blijft tot de wettelijke pensioenleeftijd (65 jaar tot en met 31 januari 2025) of als je een volledige loopbaan van 45 jaar hebt en blijft werken tot het einde van die loopbaan, zal de fictieve rente slechts worden berekend op 80% van het bedrag, beperkt tot 50 000 euro. De resterende 20% zal dan niet worden belast.
Het stelsel van de conversie in fictieve rente geldt voor de enige woning in de Europese Economische Ruimte die uitsluitend bedoeld is voor persoonlijk gebruik door de lener en de leden van zijn gezin.
Eens uw verzekeringscontract ondertekend is, sturen we u de nodige documentatie met betrekking tot de onderschreven hospitalisatieverzekering (Hospi & Assist+). Dit bevat bijvoorbeeld documenten voor de aangeslotenen (werknemers en eventuele gezinsleden): uitleg over hun voordelen, hun MyAXA Healthcare-gezondheidsplatform enz.
Je kan alle informatie over de kosten terugvinden in je jaarstaten. Je kan je jaarstaat terugvinden in je MyAXA klantenzone in de rubriek ‘Documenten’ of in de rubriek ‘Verzekeringen’ (doorklikken op ‘Pensioen’).
Om een terugbetaling aan te vragen van de kosten die gedekt zijn door je AXA Arbeidsongevallenverzekering, bezorg je ons je attesten van kosten en zorgverstrekkingen via het platform MyAXA Accident@Work. Zodra je ingelogd bent, klik je op 'Mijn Betalingen' en dan op ‘Nieuwe kosten opladen’.
Wij zullen je aanvragen zo snel mogelijk behandelen. Om de status van je terugbetalingen op te volgen, surf naar de rubriek 'Mijn Betalingen' op het platform MyAXA Accident@Work.
De wettelijke en bovenwettelijke pensioenprestaties, uitgedrukt in jaarlijkse rente, mogen niet hoger zijn dan 80% van de laatste normale bruto bezoldiging en houden rekening met een normale duur van de beroepsactiviteit.
Je makelaar, expert in blokpolissen, staat altijd klaar om je te helpen:
- Ben je een professionele syndicus? Dan kan je bij je makelaar rekenen op een analyse van je gebouwenportefeuille en ontvang je offertes op maat.
- Ben je een niet-professionele/vrijwillige syndicus? Je makelaar zorgt voor een gepersonaliseerde offerte op maat van het te verzekeren gebouw.
Bovendien helpt hij je graag bij het beheer en de opvolging van eventuele schadegevallen.
De patroonsverzekering dekt uw inkomstenverlies bij overlijden en blijvende of tijdelijke ongeschiktheid alsook een onderdeel van uw medische kosten als gevolg van een ongeval in het privéleven of een ongeval in uw beroepsleven.
De hospitalisatieverzekering dekt specifiek de medische kosten in het kader van een hospitalisatie.
Opgelet! De patroonsverzekering dekt niet het inkomstenverlies veroorzaakt door een ziekte.
Het ‘kapitaal op de afloopdatum’ is een schatting van het bedrag dat je zult ontvangen wanneer je groepsverzekeringscontract afloopt (de pensioenleeftijd van het pensioenreglement). Dat veronderstelt dat de afloopdatum van je verzekering samenvalt met de datum van je wettelijke pensioen en dat de premies tot dan worden gestort.
Je vindt het kapitaal op de afloopdatum in je pensioenoverzicht (vroeger de ‘pensioenfiche’) en in je MyAXA klantenzone.
Maar let op, het kapitaal op de afloopdatum is een indicatieve berekening en zal worden herberekend op het ogenblik van de vereffening van je contract (= je effectieve pensionering) naargelang van je persoonlijke situatie. Onthoud dat de afloopdatum kan verschillen van de vereffeningsdatum. (Zie de vraag "Wat is het verschil tussen de afloopdatum en de vereffeningsdatum? ").
In het kader van een ‘hybride’ groepsverzekering (tak 21 + tak 23) of een ‘in een beleggingsfonds belegde’ groepsverzekering (tak 23) is het kapitaal op de afloopdatum een voorzichtige schatting. Ze is gebaseerd op een toekomstig nulrendement op de in een beleggingsfonds belegde bedragen en op het behoud van een gewaarborgde rente op de sommen die worden belegd in het gedeelte met gewaarborgde rente.
Als de storting van de premies zou worden gestopt, is het kapitaal op de afloopdatum gelijk aan de reserve, dus het bedrag dat je al hebt gespaard, omdat wordt uitgegaan van een rendement van 0%.
De mogelijke snelheid en het vermogen van je vervoermiddel bepalen de categorie waarin deze thuishoort. En dus ook of je al dan niet een verzekering Burgerlijke Aansprakelijkheid (voor schade die je aan anderen veroorzaakt) moet nemen.
Niet-autonome, elektrische fiets (met ENKEL trapondersteuning):
- kan tot max. 25 km/u rijden
- heeft een vermogen tot 250 W
- geen rijbewijs of gelijkvormigheidsattest nodig
- je moet de verkeersregels voor fietsers volgen
Je moét geen verzekering nemen want deze is niet wettelijk verplicht. Maar deze is wel (financieel) handig als je schade aan je fiets hebt, bij diefstal, … Bovendien kan je, bij pech of een ongeval, rekenen op bijstand en zelfs, indien nodig, op een vervangfiets.
Autonome, elektrische (of gemotoriseerde) fiets (waarbij je niet moet trappen):
- kan tot max. 25 km/u rijden
- heeft een vermogen tot 1 000 W
- vanaf 16 jaar
- geen rijbewijs nodig maar wél een gelijkvormigheidsattest
- je moet de verkeersregels voor fietsers volgen
Als de elektrische motor enkel drijfkracht geeft als je trapt, dan is een verzekering niet verplicht. We raden je aan een Fietsverzekering te nemen zodat je verzekerd bent voor schade aan je eigen fiets. En deze te combineren met een Familiale verzekering voor de schade je aan anderen kan veroorzaken.
Speedpedelec
- kan tot max. 45 km/u rijden
- heeft een vermogen tot 4 000 W
- vanaf 16 jaar
- rijbewijs, helm en inschrijving bij DIV zijn verplicht
- je moet de verkeersregels voor bromfietsers volgen
Blijft de trapondersteuning aangehouden, ook bij snelheden boven 25 km/u, dan is een Familiale verzekering voldoende. Echter, als de speed pedelec zich autonoom kan voortbewegen - dus zonder trapondersteuning - boven de 25 km/u, dan is een BA-verzekering Motorfiets vereist.
Na je aangifte mailen we je een link door waarmee je de vooruitgang van je dossier transparant mee kan opvolgen.
Je schadedossier auto opvolgen kan ook in je klantenzone op www.axa.be. Klik op ‘MyAXA klantenzone’ om toegang te krijgen tot je gegevens.
Je kan je kat tot 8 jaar verzekeren en je hond tot 5 of 7 jaar (afhankelijk van het ras). Je huisdier geniet dan een levenslange dekking.
Nee, een bootverzekering is niet verplicht in België, maar wordt wel sterk aanbevolen. Daarnaast kan een attest van een BA-verzekering voor de vaart in sommige landen (bv. Italië) verplicht zijn. Sommige havens eisen dat je verzekerd bent voor de verwijdering van het wrak van je boot na schipbreuk of stranding (de optie 'Lichtingskosten').
Denk je eraan om een nieuwe Familiale verzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten
Je moet aan je werkgever geen enkel document bezorgen, behalve het attest van werkonderbreking dat door je arts werd opgesteld.
In bepaalde gevallen zal je ,voor het beheer van je schadegeval, een hypothecair attest worden gevraagd.
Hoe vraag ik zo'n attest aan?
Om het attest aan te vragen, moet je dit formulier invullen. Hulp nodig bij het invullen van het formulier? Raadpleeg dit toelichtingsformulier op de FOD website of neem contact op met je makelaar.
Goed om te weten: gezien de uitzonderlijke omstandigheden wordt het attest gratis afgeleverd. Hiervoor moet je wel in het vakje 'Betalingsaanvraag per mail' het volgende invullen: 'ik doe deze informatieaanvraag in het kader van de natuurramp die zich na 1 juli 2021 heeft voorgedaan'.
In het algemeen moet je vooral aandacht geven aan de gevaren die zich kunnen voordoen in een mede-eigendom. De meest voorkomende schade is waterschade met vaak zware gevolgen. Controleer dus goed of je verzekerd bent voor waterinsijpeling, huiszwam, kosten voor het opsporen van de leiding die aan de oorsprong ligt van de schade en de herstelling ervan. Vergeet ook niet de eventuele esthetische minwaarde die hieruit kan voortvloeien.
Controleer tevens of de specifieke kenmerken van je gebouw (zoals zonnepanelen, lift, tuin, technische installaties, domotica, …) door je contract gedekt zijn.
Kortom, kies je verzekering niet uitsluitend op basis van de premie die je moet betalen. Verlies de gedekte risico’s, de vergoedingslimieten en de contractuele vrijstelling niet uit het oog. Immers, dit laatste bedrag blijft voor jouw rekening als er iets misgaat!
Ja. Je kan als zelfstandige bedrijfsleider ook sparen in een Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ). Daarnaast kan je uiteraard ook steeds sparen via pensioensparen en/of langetermijnsparen.
Bepaalde beroepen zijn wettelijk of deontologisch verplicht om een burgerrechtelijke beroepsaansprakelijkheidsverzekering af te sluiten. Dat is onder meer het geval bij artsen. In de andere gevallen is ze ten zeerste aanbevolen.
Het verhaal van een patiënt na een medische fout (ongeschikte medicatie, verkeerde dosering ...) of zelfs een administratieve fout (wanbeheer van een dossier, verlies van het dossier van een patiënt) kan dramatische financiële gevolgen hebben indien u aansprakelijk wordt gesteld. Als zorgverstrekker in loondienst of zelfstandig zorgverstrekker kunt u aansprakelijk worden gesteld voor uw professionele daden gedurende een bepaalde periode, zelfs als u van instelling verandert, uw activiteit stopzet, met pensioen gaat of overlijdt (uw verplichtingen inzake burgerrechtelijke beroepsaansprakelijkheid worden overgedragen naar uw erfgenamen)
Deze verzekering is dus een must in de zorgsector.
Ja, het voorschot op je groepsverzekering gedeelijk terugbetalen mag, op voorwaarde dat:
- de betaling ten minste 10% van het gevraagde bedrag vertegenwoordigt
- de betaling ten minste 1 000 euro bedraagt
Neem hiervoor contact op met de personeelsdienst van je huidige werkgever.
Let op: het bedrag van 1 000 euro is geïndexeerd volgens de inflatie. De indexering gebeurt in schijven van 100 euro.
Het is niet meer nodig om je fiscaal attest toe te voegen aan je digitale belastingaangifte. Want die bevat al alle nodige informatie. Als je je attest toch wil printen, ga je naar je MyAXA klantenzone. Je vindt je fiscaal attest in de rubriek ‘Documenten’.
Let op: als de belastingdiensten ernaar vragen, moet je je fiscaal attest altijd kunnen voorleggen.
Over het algemeen is de BA Uitbating niet verplicht, op enkele specifieke activiteiten na. Daarom is het ten zeerste aanbevolen om er een af te sluiten, want statistisch gezien is het risico om schade te berokkenen aan derden bijzonder hoog. Schadekosten kunnen soms hoog oplopen en het vermogen van de onderneming en de voortzetting van uw activiteiten in gevaar brengen.
De vrije reserve is een collectieve reserve die wordt aangevuld door het rendement dat niet aan de aangeslotenen toegewezen is. De vrije reserve komt voor in de pensioentoezeggingen met ‘vaste bijdragen’.
Ze kan met name dienen voor de financiering van de wettelijke rendementswaarborg en om de aangeslotenen een bijkomend rendement uit te keren.
De manier waarop ze wordt aangevuld en gebruikt, wordt in het pensioenreglement uiteengezet.
In je MyAXA-klantenzone in de rubriek ‘Beleggen’ heb je toegang tot alle informatie over je spaar- en/of beleggingsverzekeringscontract(en), inclusief je AXA Invest4P-contract(en).
In de rubriek ‘Beleggen’ heb je twee tabbladen: 'Overzicht' en 'Details' met onder 'Details' 'Documenten'.
Wanneer je klikt op 'Overzicht' krijg je je het totaal kapitaal, de prestatie van je spaar- en/of beleggingsverzekering en de lijst van je fondsen te zien.
Onder 'Details' krijg je toegang tot de algemene informatie over je contract, zoals de begin- en einddatum van je contract of de beleggingsstrategie die je hebt gekozen. Dit laatste zie je enkel als je in een beleggingsverzekering (tak 23) hebt belegd.
Tot slot vind je onder 'Documenten' alle communicatie omtrent je contract, zoals de Algemene Voorwaarden, het bijvoegsel aan je contract (dat overeenstemt met je Bijzondere Voorwaarden) of het Beheersreglement. Als er een nieuw document in het kader van je contract beschikbaar is, dan vind je dat hier terug.
In de voorwaarden van uw contract vindt u alle informatie omtrent uw dekkingen, de berekening van de rente, de carenztijd … Deze voorwaarden ontvangt u bij de onderschrijving van uw contract. Voor meer informatie kan u ook steeds contact opnemen met uw makelaar of uw gebruikelijke contactpersoon bij AXA Belgium. De Algemene Voorwaarden en de IPID-fiches vindt u hier terug.
Nee, momenteel is een brandverzekering niet wettelijk verplicht in België, maar ze wordt wel ten zeerste aanbevolen. Waarom is dit zo belangrijk?
Zo verzekeren alle mede-eigenaars niet alleen hun eigen gebouw tegen eventuele schade, maar ook de schade die het gebouw zelf kan veroorzaken aan anderen. Denk bijvoorbeeld aan een brand waardoor niet alleen de mede-eigendom beschadigd raakt maar die zich eveneens uitbreidt naar het naburige gebouw. De mede-eigenaars, die geen brandverzekering hebben afgesloten en die aansprakelijk zijn voor dit schadegeval, moeten dan niet alleen de schade aan hun gebouw op eigen kosten herstellen maar ook de schade aan het naburige gebouw of appartement vergoeden.
Gebouwen in aanbouw zijn in eerste instantie verzekerd door de projectontwikkelaar. Zodra de bouw klaar is, wordt een brandverzekering afgesloten door de vereniging van mede-eigenaars.
- Je kan vroeger van de voordelen van je pensioenkapitaal genieten
- Het is een flexibel krediet met weinig formaliteiten
- Lage kosten: geen vastgoedexpertise, geen notariskosten, geen registratiekosten of verbrekingsvergoeding
Je vindt deze datum op je pensioenoverzicht (vroeger de ’pensioenfiche’). Deze datum wordt bepaald naargelang van de pensioenleeftijd die je pensioenreglement voorziet. Onthoud echter dat de afloopdatum van je groepsverzekering niet automatisch dezelfde is als de datum van je pensionering of de datum waarop je het kapitaal zal ontvangen.
Om een terugbetaling van farmaceutische producten door je hospitalisatieverzekering of verzekering Ambulante Zorgen van AXA te ontvangen, moeten deze producten curatief zijn en door een arts worden voorgeschreven. Dagcrèmes of preventieve vitaminesupplementen bijvoorbeeld zijn niet gedekt.
Voor je verzekering Ambulante Zorgen, hangt de gedekte farmaceutische producten van het contract af dat je werkgever heeft afgesloten. De dekking van je verzekering Ambulante Zorgen van AXA kan je op het platform MyAXA Healthcare checken. Zodra je bent ingelogd, klik op 'Mijn dekkingen' en dan op 'Mijn dekking andere medische zorgen'.
Sinds 2006 biedt de brandverzekering voor woningen, kleine kmo's, handelszaken, ... de zogenoemde 'Eenvoudige Risico's', verplicht een dekking voor natuurrampen, zijnde overstromingen, het overlopen of opstuwen van openbare riolen, aardverschuivingen of grondverzakkingen en aardbevingen.
Gezien de uitzonderlijke aard van een natuurramp bepaalt artikel 130 van de wet van 4 april 2014 betreffende de verzekeringen dat de verzekeraar de mogelijkheid heeft om zijn tegemoetkoming per gebeurtenis te beperken door één van de vooraf bepaalde formules toe te passen.
Concreet betekent dit dat de verzekeraar bij een grootschalige ramp (dat wil zeggen als de totale vergoeding die de verzekeraar aan alle verzekerden moet betalen hoger is dan zijn vergoedingsplafond) de vergoeding die hij per verzekeringsovereenkomst moet betalen, zal kunnen verminderen. De verzekeraar zal zijn verzekerden maar een deel van de vergoeding betalen, afhankelijk van zijn vergoedingsgrens.
Bijvoorbeeld, indien de wet als gevolg van een grootschalige overstroming de mogelijkheid biedt om de tegemoetkoming te beperken tot, bijvoorbeeld, 80% van de totale vergoeding die de verzekeraar zou moeten betalen. Dan zal hij de verzekerde vergoeden voor 80% van de contractueel verschuldigde vergoeding. Concreet wil dat zeggen dat, als de voorziene vergoeding bij toepassing van het contract 10.000 euro bedraagt, de verzekerde zal worden vergoed voor een bedrag van 8.000 euro.
De Gewesten zijn sinds 2014 bevoegd om te bepalen of zij tegemoetkomen bovenop het individuele tegemoetkomingsplafond van verzekeringsondernemingen.
Sinds de wet van 01/01/2024 werd de tegemoetkoming van de verzekeraars verviervoudigd: met andere woorden, de individuele tegemoetkomingsgrens van verzekeringsondernemingen is voortaan vier keer de aanvankelijk bepaalde grens. Aangezien de nieuwe wettelijke grens grote financiële gevolgen heeft, zal AXA de impact beoordelen op basis van de omvang van de natuurramp en kan AXA, naargelang de situatie, eventueel beslissen om de bij wet bepaalde grens toe te passen.
Let wel: indien het verzekerde risico geen eenvoudig risico vormt in de zin van artikel 5 van het KB van 24 december 1992 houdende de uitvoering van de wet van 25 juni 1992 op de landverzekeringsovereenkomst, is onze tegemoetkoming beperkt tot de verzekerde bedragen in de bijzondere voorwaarden met een maximum van 2 049 900 EUR (ABEX-index 1032) en dit voor zover uw bijzondere voorwaarden voorzien dat de dekking verworven is.
Goed om te weten:
Deze informatie omtrent de eenvoudige risico’s (woning) is ook beschikbaar op de website van de Beroepsvereniging van de Verzekeringsondernemingen Assuralia)
Ja. Bij verblijf in het buitenland van meer dan 3 maanden per jaar, moet je vooraf het akkoord krijgen van AXA om ervoor te zorgen dat je Hospitalisatieverzekering van AXA tussenkomt . Bovendien moet Buitenlandse Zaken een gunstig reisadvies geven.
Alle details over de dekking van je Hospitalisatieverzekering van AXA vind je op het platform MyAXA Healthcare. Zodra je bent ingelogd, klik op ‘Mijn hospitalisatiedekking’ binnen het tabblad ‘Mijn dekkingen’ en daarna op ‘De dekkingen raadplegen in geval van hospitalisatie in het buitenland’.
Indien je contract ook bijstand bevat, klik op ‘Mijn bijstandsdiensten raadplegen’ binnen ‘Mijn gezondheidsdiensten’ om te weten welke diensten je in het buitenland geniet.
- Op de startpagina, klik op ‘Dien mijn medische kosten in’.
- Vul de gevraagde informatie in met een paar klikken en importeer je kosten vanaf je telefoon. Het is ook mogelijk om een foto van je kosten te maken.
- Controleer of alle informatie klopt, klik vervolgens op ‘verzenden’.
- Je ingediende kosten zijn binnen 2 dagen zichtbaar in de sectie ‘Mijn terugbetalingen’ van het platform zodat je de status van je terugbetalingen kan raadplegen.
- Wanneer de terugbetaling door AXA wordt uitgevoerd, ontvang je een SMS van AXA. Je kan de details van je terugbetalingen in MyAXA Healthcare bekijken.
Je hebt drie jaar de tijd om je aanvragen voor terugbetaling van medische kosten in te dienen.
Dit is het bedrag dat aan de begunstigden van je groepsverzekering wordt uitgekeerd wanneer je vóór je pensionering overlijdt.
Het kapitaal bij overlijden wordt vermeld in je pensioenoverzicht (vroeger de ‘pensioenfiche’) en in je MyAXA klantenzone.
We wijzen er echter op dat het kapitaal bij overlijden een indicatieve berekening is en doorgaans zal worden herberekend naargelang je persoonlijke situatie op het ogenblik van het overlijden.
Neen, wij verzekeren geen voertuigen voor kortetermijnverhuur (= een gehuurd voertuig dat voor een periode van max. 1 jaar ter beschikking wordt gesteld). Deze verzekering wordt trouwens meestal wel aangeboden door de verhuurmaatschappij.
Niet te verwarren met een tijdelijk vervangingsvoertuig!
Het tijdelijke vervangingsvoertuig is hetgene dat toebehoort aan een derde (bv. de garage) en het aangeduide voertuig vervangt gedurende maximum 30 dagen wanneer dit laatste definitief of tijdelijk buiten gebruik is wegens onderhoud, aanpassingen, herstellingen, technische controle of technisch totaalverlies. Het moet bestemd zijn voor hetzelfde gebruik als het aangeduide voertuig. Dit tijdelijke vervangingsvoertuig is gedekt in Burgerlijke Aansprakelijkheid zonder dat je hiervoor een verklaring bij ons moet afleggen.
Als je zeilboot minder dan 300 kg weegt of het motorvermogen van je boot minder dan 10 pk DIN is, dekt de Familiale verzekering van AXA je burgerrechtelijke aansprakelijkheid.
Je aangifte verloopt in 3 stappen:
-
Doe je aangifte
- Op papier? Bezorg je aanrijdingsformulier aan je makelaar
- Liever online? Surf naar www.axa.be en ga naar de rubriek “Doe je aangifte”. Of afspraak in de klantenzone van je makelaar
- Laat de schade herstellen
- Volg je schadedossier op
Je krijgt pas een fiscaal attest met de betaalde interesten op je voorschot op je groepsverzekering als je het uitdrukkelijk vraagt.
De interesten op een voorschot zijn echter niet fiscaal aftrekbaar als het voorschot voor je eerste en enige woning heeft gediend.
Sigedis zal de verzekeraar automatisch over je overlijden informeren, tenzij je niet in België woont of nooit aan de Belgische sociale zekerheid onderworpen bent geweest. In dat geval moeten je begunstigden de verzekeringsmaatschappij over je overlijden informeren.
Als een overlijdensdekking voorzien is, moeten de volgende documenten worden bezorgd:
- een kopie van de overlijdensakte
- een medisch attest dat de doodsoorzaak vermeldt
- als de begunstigden niet met naam aangeduid zijn, een attest of akte van erfopvolging dat de hoedanigheid en de rechten van de begunstigden aangeeft
- als de uitkering aan een minderjarige gebeurt of aan een persoon onder een regeling van onbekwaamheid of rechtsbescherming, een officieel document met vermelding van de naam, de hoedanigheid en het adres van de wettelijke vertegenwoordiger(s) en een attest van de bank dat staaft dat de rekening waarop het bedrag moet worden gestort, geopend is op naam van de minderjarige of de onbekwame persoon, en dat de rekening geblokkeerd is tot de leeftijd van de meerderjarigheid of tot de opheffing van de onbekwaamheid
- een fotokopie van de voor- en achterzijde van de identiteitskaart en van de bankkaart van de begunstigde(n)
Als je een overlijdensdekking via je groepsverzekering hebt, zal het kapitaal worden uitgekeerd aan de begunstigden volgens de in het pensioenreglement voorziene toewijzing. AXA berekent de uitkeringen bij overlijden volgens de in het pensioenreglement voorziene modaliteiten. AXA bezorgt één of meer afrekeningen van de vereffening, die door de begunstigde(n) volledig moeten worden ingevuld en rechtsgeldig ondertekend.
Absoluut! Comfort Auto is een multirisicoverzekering voor personenwagens, minibussen, mobilhomes, lichte vrachtwagens en motorfietsen.
Aangezien dit een specifieke aanpak vraagt, kan je deze verzekering enkel afsluiten via je makelaar.
Dat mag je inderdaad maar hou er wel rekening mee dat dit op eigen risico is. Om gedekt te zijn door de verzekering Alle Bouwplaatsrisico’s moeten de werken uitgevoerd worden door personen die officieel toegang hebben tot het beroep binnen het competentiedomein van deze werken.
Bij effectieve pensionering krijgt de verzekeringnemer/aangeslotene de opgebouwde reserves (inclusief eventuele winstdeelname) uitgekeerd.
Wie aan pensioensparen of langetermijnsparen doet, krijgt de opgebouwde reserves echter op het einde van het contract.
Wanneer de verzekeringnemer/aangeslotene overlijdt voor pensionering (voor het einde van het contract voor pensioensparen of langetermijnsparen), wordt de uitkering gestort naar de in het contract aangewezen begunstigde(n).
Iedere wijziging moet zo snel mogelijk worden meegedeeld aan je werkgever (doorgaans aan de dienst Human Resources van je bedrijf), die ons je nieuwe gegevens zal doorsturen.
Je kan je adres, e-mailadres, telefoonnummer, bankrekening of burgerlijke staat ook zelf aanpassen via je profiel op het platform MyAXA Healthcare.
Ja. Elke zelfstandige die voldoende sociale bijdragen betaald heeft kan sparen via het Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ). Daarnaast kan je als zelfstandige met een vennootschap ook sparen in een Individuele Pensioentoezegging (IPT) of als zelfstandige met een eenmanszaak in een Pensioenovereenkomst voor Zelfstandigen (POZ). Je kan uiteraard als zelfstandige ook steeds sparen via pensioensparen en/of langetermijnsparen.
Ja, de brandverzekering van uw woning geldt ook voor het deel dat u voor professionele doeleinden gebruikt. U hebt echter wel een professionele brandverzekering nodig als de waarde van uw koopwaar en/of uw materieel meer dan 100.000 EUR (ABEX 954) bedraagt (voor het geheel).
Die brandverzekering voor bedrijven kan ook worden aangevuld door een verzekering Bedrijfsschade: die voorziet in een tussenkomst voor de extra kosten veroorzaakt door een schadegeval dat gedekt is in de brandverzekering (met uitsluiting van natuurrampen), met name de huurkosten van tijdelijke ruimtes, meubilair en kantoormateriaal, extra personeelskosten, enz.
Het voorschot op je groepsverzekering moet ten minste 2 500 euro bedragen.
Let op: het minimumbedrag van 2 500 euro zal worden geïndexeerd. De indexering gebeurt in schijven van 250 euro.
- het bouwwerk in opbouw en alle betrokken uitrustingen zoals installaties, toestellen, …
- de voorlopige bouwwerken voor zover ze voorzien zijn in de overeenkomst
- de bestaande onroerende goederen die eigendom zijn van de bouwheer en voor zover ze voorzien zijn in de overeenkomst én een plaatsbeschrijving op tegenspraak (zie ook volgende vraag) werd opgesteld vóór de start van de werkzaamheden (bijvoorbeeld met de hulp van de architect)
Gedurende de eerste 30 dagen arbeidsongeschiktheid word je vergoed door je werkgever. Vanaf de 31ste dag arbeidsongeschiktheid is het je Arbeidsongevallenverzekering van AXA die tussenkomt. Je ontvangt dan twee keer per maand een vergoeding gelijk aan 90% van je gemiddelde dagloon, overeenkomstig de wet op de arbeidsongevallen.
Indien we na dertig dagen nog geen beslissing hebben kunnen nemen over je dossier, kan je ziekenfonds tussenkomen in afwachting van deze beslissing. Als je dossier wordt aanvaard als arbeidsongeval, zal het ziekenfonds achteraf door AXA worden terugbetaald.
Dit betekent dat je jouw bestelwagen enkel en alleen gebruikt voor woon-werkverkeer (waarbij je dus naar je vaste werkplaats rijdt) en natuurlijk ook voor gewone privéverplaatsingen. Gebruik je diezelfde bestelwagen ook voor je werk (je bent bijvoorbeeld bloemist en levert aan huis met je bestelwagen), dan gaat het om professioneel gebruik en neem je best contact op met je makelaar.
Als je ooit van telefoon wisselt of de app opnieuw moet installeren, kan je deze opnieuw downloaden en inloggen onder de optie ‘Bestaande Gebruiker’. Een PIN-code wordt verzonden naar het e-mailadres gelinkt aan je account.
Je hebt drie jaar de tijd om je aanvragen voor terugbetaling van medische kosten door te sturen.
In je MyAXA-klantenzone vind je in het deel 'Overzicht' de belangrijkste informatie over je AXA Invest4P-spaar- en/of beleggingsverzekeringscontract:
- Totaal kapitaal: het totale beschikbare bedrag in je AXA Invest4P-contract. Dit is het totaal van je nettostortingen, verhoogd met je nettorendement, rekening houdend met eventuele opnemingen.
- Nettorendement: het rendement van je contract of wat je contract op vandaag heeft opgebracht na aftrek van je kosten en taksen.
- Totaal van de brutostortingen: de som van alle brutostortingen die je hebt gedaan sinds het begin van je contract. De brutostorting verschilt van het nettobedrag dat je hebt belegd in je contract, dit is het bedrag na aftrek van de premietaks en de instapkosten.
- Taksen en kosten: de som van de instapkosten en de premietaks die worden ingehouden op je brutostortingen. Zo zie je welke kosten er zijn aangerekend.
- Overzicht van je fondsen: in deze rubriek vind je de lijst met de tak 23- fondsen waarin je hebt belegd, de netto-inventariswaarde van elk fonds, …
Bovendien krijg je elk jaar een jaaroverzicht van je contract met alle details van de evolutie van je spaarverzekering en/of je beleggingsverzekering met daarin vermeld de gewaarborgde rentevoet, je eventuele winstdeling en/of details over je beleggingsfondsen. Dit is het document 'Jaarstaat' dat je vindt in de rubriek 'Mijn documenten'.
De nieuwe gebruiker krijgt van ons twee e-mails:
- De eerste e-mail bevat zijn persoonlijke user-ID die niet kan gewijzigd worden. Bijvoorbeeld: ‘ent1234a’.
- De tweede e-mail bevat zijn persoonlijke paswoord.
Nee, de interestvoet wordt vastgelegd op het ogenblik van de toekenning van het voorschot op je groepsverzekering en verandert niet tot het einde van de terugbetaling. Je moet de jaarlijkse interest vooraf betalen, op een vaste vervaldatum.
De collectieve gezondheidsverzekering dekt werknemers via hun werkgever en zelfstandige ondernemers. Als je werkgever dit toelaat, kan deze ook worden afgesloten voor:
- je partner
- je kinderen en de kinderen van je partner (met andere woorden: biologische, erkende en geadopteerde kinderen die recht hebben op kinderbijslag)
De kosten van de premies voor gezinsleden kunnen door de werkgever gedragen of doorberekend worden aan de begunstigde werknemers. Je werkgever laat je de opties weten bij het afsluiten van het verzekeringscontract. Als de verzekering kan worden uitgebreid tot gezinsleden, moet ze worden afgesloten voor alle reeds aanwezige leden op het moment van aansluiting. Dit geldt uiteraard niet voor personen die zich na je aansluiting bij je gezin voegen (bijvoorbeeld bij een huwelijk, geboorte of adoptie).
Om te controleren of gezinsleden gedekt zijn door je AXA gezondheidsverzekering, ga je naar MyAXA Healthcare en klik je op ‘Mijn dekkingen’:
- Om te zien of gezinsleden gedekt zijn door je hospitalisatieverzekering, ga je naar de pagina ‘Mijn dekking - Hospitalisatie’.
- Om te zien of gezinsleden gedekt zijn door je verzekering ambulante zorgen, ga je naar de pagina ‘Mijn dekking – Ambulante zorg’.
- Op de startpagina klik je op ‘Mijn hospitalisatie plannen’, onder de rubriek ‘Mijn hospitalisatie’.
- Kies de datum en de locatie van de opname, de naam van het ziekenhuis, het type kamer dat je hebt gekozen, evenals het type en de reden van de opname. Geef aan of het een dagopname is en voeg eventuele opmerkingen toe. Klik daarna op ‘Volgende stap’.
- Controleer of alle informatie klopt en klik vervolgens op ‘Bevestigen’.
- Je ontvangt een bevestiging van je opname per e-mail en in de inbox van MyAXA Healthcare.
Om de individuele verderzetting aan te vragen bij verlies van de dekking van de collectieve verzekering Ambulante Zorgen, neem je contact op met onze diensten via mail (verderzetting@axa.be) met vermelding van je polisnummer.
Als werkgever bent u wettelijk verplicht om voor uw medewerkers een verzekering arbeidsongevallen te onderschrijven. Deze verzekering dekt de medische en aanverwante kosten bij letsels als gevolg van een arbeids- of een arbeidswegongeval, maar ook het inkomensverlies van de medewerker. Bij een dodelijk ongeval wordt een rente betaald aan de rechthebbenden.
Een arbeidsongeschiktheidsverzekering is een collectieve verzekering die u in het kader van uw loonbeleid vrijblijvend als extralegaal voordeel kan aanbieden aan uw medewerkers als financiële bescherming in geval van arbeidsongeschiktheid.
Uw medewerker kan dus arbeidsongeschiktheid zijn door een arbeidsongeval, maar zal in die situatie vergoed worden door uw arbeidsongevallenverzekering. Mocht zijn ongeschiktheid geen verband houden met een arbeidsongeval, zal de arbeidsongeschiktheidsverzekering zorgen voor een bijkomende vergoeding aan het vervangingsinkomen van de sociale zekerheid.
Denk je eraan om een nieuwe fietsverzekering af te sluiten bij AXA?
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Dankzij de individuele voortzetting blijf je de dekkingen en de voordelen van de verzekering Ambulante Zorgen en/of de Hospitalisatieverzekering die je werkgever bij AXA heeft afgesloten, genieten bij verlies van de dekking van de collectieve verzekering (bijvoorbeeld wanneer je de onderneming verlaat of met pensioen gaat).
Je kan immers, zonder enige medische formaliteiten noch wachttijd, een individueel contract afsluiten dat een gelijkaardige dekking biedt. Dat nieuwe contract is levenslang en gaat in op de datum van stopzetting van de collectieve verzekering.
Je moet de individuele verderzetting zelf voorstellen aan je gezinsleden die niet langer begunstigde zijn van de collectieve verzekering (door echtscheiding van de ouders, kind dat alleen gaat wonen, kind dat ouder wordt dan 25 jaar enz.). Als zij de verzekering individueel wensen voort te zetten, kunnen zij AXA contacteren op verderzetting@axa.be.
We raden aan om het platform MyAXA Accident@Work zoveel mogelijk te gebruiken. Het zorgt voor een snellere verwerking van je dossier. Je vindt er ook alle informatie over je arbeidsongeval, evenals talrijke praktische functionaliteiten: opsturen van documenten en kosten, opvolging van de status van de terugbetalingen, enz.
Indien je ons je documenten toch op een andere manier wil bezorgen, kan je dat doen via e-mail (cwc@axa.be) of per post, door een brief te sturen naar de beheerder van je dossier.
De gegevens van je beheerder en het referentienummer van je dossier vind je terug op het platform MyAXA Accident@Work, en op de eerste pagina van alle communicaties die wij jou sturen in het kader van jouw arbeidsongeval.
Je kan de ‘koers’ (met andere woorden de evolutie) van de netto-inventariswaarde van de interne beleggingsfondsen én hun rendementen raadplegen via de AXA Fundfinder.
Voor een loontrekkende
De werknemer die deel uitmaakt van de personeelscategorie waarvoor de werkgever een groepsverzekering heeft onderschreven en die aan de aansluitingsvoorwaarden voldoet, en de voormalige werknemer die huidige of uitgestelde rechten blijft genieten volgens het pensioenreglement.
Voor een zelfstandige bedrijfsleider
De bedrijfsleider met een groepsverzekering en de voormalige bedrijfsleider die huidige of uitgestelde rechten blijft genieten overeenkomstig het pensioenreglement.
In een groepsverzekering tak 21 waarborgt de verzekeraar een rentevoet op de gestorte premies. Dat rendement kan met een winstdeling worden aangevuld. De verzekeraar gaat een resultaatverbintenis aan.
In een groepsverzekering tak 23 is er geen door de verzekeraar gewaarborgde rentevoet en geen winstdeling. Die groepsverzekeringen worden immers belegd in beleggingsfondsen waarvan de waarde schommelt naargelang de evolutie van de financiële markten. De verzekeraar gaat een middelenverbintenis aan.
Denk je eraan om een nieuwe motorverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Als je een loontrekkende bent
Wanneer je met pensioen gaat, moet je werkgever verscheidene inhoudingen toepassen op de uitkering van het aanvullend pensioenkapitaal:
Ten eerste worden de solidariteitsbijdrage van 2% en de RIZIV-inhouding van 3,55% ingehouden op het kapitaal (alleen als je de begunstigde bent, of in geval van overlijden je echtgenoot of echtgenote).
Opmerking: de solidariteitsbijdrage is 1% en niet 2%:
- als de uitgekeerde sommen tussen 2 478,94 euro en 24 789,36 euro liggen
- als de na overlijden uitgekeerde sommen tussen 2 478,94 euro en 74 368,06 euro liggen.
Vervolgens zal een belasting van 16,5 % (16,66 % met opcentiemen) worden geheven op het kapitaal als het wordt uitgekeerd op het ogenblik van je pensionering of, bij overlijden, aan je rechthebbenden. Als het kapitaal in andere omstandigheden wordt uitgekeerd, bedraagt de aanslagvoet 33% (33,31% met opcentiemen).
De werkgever moet een bijzondere socialezekerheidsbijdrage van 8,86% berekenen op het met de vanaf 01/01/1989 gestorte premies opgebouwde kapitaal. Deze bijdrage wordt aan de RSZ gestort.
In het geval van overlijden voor het pensioen, blijven de in het contract voorziene voordelen bij overlijden onderworpen aan successierechten voor de begunstigde.
Als je een zelfstandige bedrijfsleider bent
De inhoudingen zijn dezelfde als voor loontrekkenden, met uitzondering van de bijzondere socialezekerheidsbijdrage van 8,86%. Het contract moet worden vereffend bij je pensionering of, in het geval van overlijden, aan je rechthebbenden.
De gyroscoop is een bewegingssensor die in veel smartphones zit en de positie van je telefoon kan bepalen (staand, liggend, …).
Ja, want we verzekeren alle honden en katten, ongeacht of het rashonden en -katten zijn.
Neen, ze hangt volledig af van de voorafgaande sluiting van een verzekering burgerlijke aansprakelijkheid uitbating (BA Uitbating). De verzekering burgerlijke aansprakelijkheid na levering is een ideale aanvulling op de BA Uitbating. De BA Uitbating dekt de schade die tijdens de activiteiten wordt veroorzaakt, terwijl de BA na levering de schade dekt die zich voordoet na levering of na uitvoering van de werken. Daarom is het de tweede grootste verzekering afgesloten in het kader van bedrijfsaansprakelijkheid.
U vindt de contactgevens van uw verzekeringstussenpersoon (makelaar, agent) bovenaan elke betalingsuitnodiging van AXA. Als particuliere klant vindt u deze gegevens ook terug in de MyAXA Klantenzone.
Heb je een Arbeidsongevallenverzekering van AXA, dan vragen wij je om ons je datum van werkhervatting mee te delen op het platform MyAXA Accident@Work zodra je weer aan het werk gaat. Zodra je ingelogd bent, surf naar de daartoe bestemde rubriek onder het tabblad 'Mijn Acties'.
Als je genezen bent, stuur ons dan ook een door de een arts ingevuld attest van genezing via het platform MyAXA Accident@Work zodra je weer aan het werk gaat. Zodra je ingelogd bent, surf naar de rubriek 'Mijn Documenten' en klik op 'Documenten versturen'. Je kan ook een model van een attest van genezing aanvragen via het contactformulier op MyAXA Accident@Work.
De collectieve verzekering Ambulante Zorgen dekt werknemers in loondienst en zelfstandige bedrijfsleiders.
Als u het als werkgever toelaat, kan ze ook worden afgesloten voor:
- de echtgeno(o)t(e)/partner van uw werknemers
- de kinderen van uw werknemers en deze van hun echtgeno(o)t(e)/partner (d.w.z. wettige, erkende en geadopteerde kinderen die kinderbijslag ontvangen)
De kosten van de premies voor de aansluiting van gezinsleden kunnen door u, als werkgever, worden gedragen of worden doorgerekend aan de werknemers begunstigden. U moet uw werknemers bij de onderschrijving van het verzekeringscontract informeren over de verschillende opties.
Als de verzekering kan worden uitgebreid naar de gezinsleden van uw werknemers, moet die voor alle bestaande leden worden afgesloten op het moment van aansluiting. Dat geldt natuurlijk niet voor mensen die na het moment van inschrijving tot hun gezin toetreden (bijvoorbeeld door huwelijk, geboorte of adoptie).
De invaliditeitsrente wordt meestal beschouwd als een vervangingsinkomen en moet als zodanig in je belastingaangifte worden aangegeven. AXA moet in sommige gevallen een percentage van bedrijfsvoorheffing inhouden op de betaalde uitkeringen. Je ontvangt het jaar na de betaling van de invaliditeitsrente, een fiscale fiche 281.14 of 281.00 met vermelding van de brutobedragen en de eventueel ingehouden bedrijfsvoorheffing.
Denk je eraan om een nieuwe dierenverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Je kan pensioensparen, langetermijnsparen en het Vrij Aanvullend Pensioen voor Werknemers (VAPW) met elkaar combineren. Zo heb je later een groter kapitaal bij elkaar gespaard en geniet je ondertussen meer fiscaal voordeel. Wil je weten of deze formules voor een aanvullend pensioen interessant zijn voor jou? Contacteer dan je makelaar. Hij maakt samen met jou een gepersonaliseerd voorstel.
De medische kosten gemaakt tijdens je hospitalisatie, maar ook gedurende een bepaalde periode voor en na je hospitalisatie, zijn gedekt door je Hospitalisatieverzekering van AXA. Om de precieze duur van die periodes te kennen, log in op het platform MyAXA Healthcare, klik op ‘Mijn dekkingen’ en dan op ‘Mijn hospitalisatiedekking’.
Goed om te weten
- Als je via je werkgever een Hospitalisatieverzekering van AXA geniet, dekt die ook de medische kosten in het kader van een zware ziekte.
- Als je via je werkgever een Verzekering Ambulante Zorgen van AXA geniet, dekt die ook andere medische kosten die geen verband houden met een hospitalisatie of een zware ziekte.
Het deel van het kapitaal van je groepsverzekering dat gebruikt is als voorschot op de uitkering of dat als borg voor een hypotheeklening gebruikt is, beperkt tot 50.000 euro (jaarlijks geïndexeerd), zal worden belast volgens het stelsel van de fictieve rente. Dit deel van het kapitaal zal dus niet integraal worden belast in het jaar van de uitkering ervan, maar zal worden belast volgens een fictieve rente die gedurende 10 jaar moet worden aangegeven (als de begunstigde 65 jaar is), of gedurende 13 jaar (als de begunstigde jonger dan 65 jaar is). Als begunstigde moet je deze fictieve rente aangeven in je aangifte voor de personenbelasting.
Deze voorschotten/borgstellingen moeten verleend zijn om de aangeslotene in staat te stellen de enige woning in een lidstaat van de Europese Economische Ruimte, die bedoeld is voor de lener en de personen die deel uitmaken van zijn huishouden aan te kopen, te bouwen, te herstellen of te verbouwen.
Het deel van het kapitaal boven het plafond van 50.000 euro zal worden belast volgens de onderscheiden aanslagvoeten van de personenbelasting (10 %, 16,5 %, 18 % ou 20 %).
Wanneer het kapitaal op de wettelijke pensioenleeftijd (momenteel 65 jaar) wordt belast en als je tot die leeftijd gewerkt hebt, bedraagt de eerste schijf waarop het conversiestelsel wordt toegepast 40 000 euro in plaats van 50 000 euro Je krijgt dus een belastingvrijstelling voor de bedragen tussen 40 000 euro en 50 000 euro Dit geldt ook voor een overlijden na 65 jaar als de overledene tot die leeftijd gewerkt heeft.
Bij vrij beheer, kies je zelf uit een brede waaier aan fondsen in welke je belegt, alsook hoeveel % je in welk intern beleggingsfonds investeert.
Bij het kant-en-klaar beheer laat je de keuze van de interne beleggingsfondsen en de verdeling van je belegging over de interne beleggingsfondsen over aan AXA. Het enige wat jij moet doen samen met je makelaar is kiezen uit 3 beleggingsstrategieën: een defensieve, neutrale of dynamische strategie. Je beleggingsprofiel dat je samen met je verzekeringstussenpersoon bepaalt zal vaak de leidraad zijn.
- Hoe veiliger hoe defensiever en hoe hoger het % belegd in obligaties.
- Hoe risicovoller, hoe meer kans op rendement maar ook verlies
- Hoe dynamischer, hoe hoger het % belegd in aandelen.
De verdelingspercentages die per strategie van toepassing zijn, vind je terug op axa.be in de ‘Informatieve Nota over de verschillende beleggingsstrategieën’.
Binnen de gekozen strategie, stelt AXA een selectie samen uit een aanbod van 15 interne beleggingsfondsen. Minstens één keer per trimester worden deze verdelingspercentages en de keuze van de interne beleggingsfondsen aangepast in functie van de situatie op de financiële markten. Elke maand wordt het opgebouwd kapitaal geherbalanceerd. Dit betekent dat de verdeling tussen aandelen en obligaties terug wordt gebracht tot de gewenste verhouding volgens je vooropgesteld beleggingsstrategie.
De omvang van je dekking hangt af van het contract dat je werkgever heeft afgesloten. Je vindt alle details over de dekking van je AXA Hospitalisatieverzekering op het platform MyAXA Healthcare. Zodra je ingelogd bent, klik op ‘Mijn dekkingen’, en dan op ‘Mijn hospitalisatiedekking’.
Tijdens de bouwperiode is je nieuwbouw gedekt tegen brand en andere risico’s door je verzekering Alle Bouwplaatsrisico’s. Laat je brandverzekering onmiddellijk starten:
- op de einddatum van de werken bepaald in je verzekering Alle Bouwplaatsrisico’s
- bij ingebruikname of indienststelling van het gebouw
- op de datum van de voorlopige oplevering
Heel eenvoudig. De verantwoordelijke vraagt de wijziging of verwijdering aan per e-mail naar preventionteam@axa.be.
- Om ervoor te zorgen dat de Burgerlijke Aansprakelijkheidsverzekering van de verzekering Alle Bouwplaatsrisico’s kan tussenkomen. Voorbeeld: bij burenhinder voor schade veroorzaakt aan je buren.
- Om de verzekering voor stoffelijke schade te kunnen inroepen wanneer je gebouw wordt beschadigd tijdens werken op je werf. Zonder een voorafgaande plaatsbeschrijving wordt deze dekking beperkt tot stoffelijke schade als gevolg van een volledige of gedeeltelijke instorting door werkzaamheden.
Tip: vraag hulp aan je architect voor het opstellen van de plaatsbeschrijving.
De aangeslotenen bij de verzekering Ambulante Zorgen genieten de voordelen MyAXA Fidelity Health en de dienstverlening Assurpharma.
De overstromingen en de nasleep ervan beïnvloeden zowel onze lichamelijke als onze geestelijke gezondheid. En misschien kan het je helpen om, na deze zware beproevingen, psychologische bijstand te krijgen. Daarom bieden wij je gratis ‘Doctors Online by AXA’ aan, onze medische teleconsultatiedienst die je steun biedt van een arts of een psycholoog.
Hoe kan je hiervan gebruik maken?
- Bel ons op 02 550 49 66. Wij zullen snel een afspraak voor je inplannen bij een van onze dokters of psychologen.
- Je kan er terecht van 9 tot 18u en dit 7 dagen op 7.
- De raadpleging gebeurt via videoconferentie en kan in het Nederlands, Frans of Engels.
- Deze dienst is er voor alle klanten van AXA tot 30/09.
Meer weten over deze dienst? Raadpleeg de pagina Doctors Online by AXA.
Een voorschot (op polis is) een ‘lening’ die wordt toegestaan op de reserves van je groepsverzekeringscontract.
In het geval van overlijden voor de afloopdatum van het contract komt het aan de begunstigde uitgekeerde bedrag van je groepsverzekering overeen met het in het pensioenreglement voorziene brutobedrag na aftrek van de volgende inhoudingen:
A. RIZIV-inhouding:
- 3,55%
- Berekend op het brutobedrag van de prestaties, met inbegrip van de winstdeling
- Alleen verschuldigd als de begunstigde je echtgenoot of echtgenote is. Wettelijk samenwonenden hebben geen recht op een overlevingspensioen en zijn voor deze inhouding niet gelijkgesteld aan gehuwden.
- Ingehouden door de verzekeraar en doorbetaald aan de Federale Pensioendienst
B. Solidariteitsbijdrage:
- 0% als het brutobedrag < 2 478,94 euro
- 1% als 2 478,94 euro ≤ brutobedrag ≤ 74 368,06 euro
- 2% als het brutobedrag ≥ 74 368,06 euro
- Berekend op het brutobedrag van de uitkering, met inbegrip van de winstdeling
- Alleen verschuldigd als de begunstigde je echtgenoot of echtgenote is. Wettelijk samenwonenden hebben geen recht op een overlevingspensioen en zijn voor deze inhouding niet gelijkgesteld aan gehuwden.
- Ingehouden door de verzekeraar (bij een uitkering in de vorm van kapitaal) en doorbetaald aan de Federale Pensioendienst.
C. Verschillende belastingvoeten:
- 16,5 % + opcentiemen = 16,66 % (op het gedeelte van de werkgever en op het persoonlijke gedeelte waarvoor de premies voor 1/1/1993 gestort zijn). Als je tot 65 jaar gewerkt hebt of op het ogenblik van je overlijden 45 jaar gewerkt hebt en tot op die leeftijd beroepsmatig actief was (dat moet door een attest worden aangetoond) wordt de belastingvoet op het gedeelte van de werkgever verlaagd tot 10% (+ supplementen = 10,09 %).
- 10 % + opcentiemen = 10,09 % (op het persoonlijke gedeelte waarvan de premies voor 01/01/1993 gestort zijn)
Deze belasting wordt berekend op het brutobedrag van de uitkeringen min de winstdeling, de RIZIV-inhouding en de solidariteitsbijdrage.
Opmerking:
- Successierechten: ze zijn door de begunstigde verschuldigd op het vereffende nettobedrag.
Uitzondering: als je een loontrekkende bent en de begunstigde je echtgenoot/echtgenote is, of een kind jonger dan 21 jaar, zijn in het kader van de groepsverzekering geen successierechten verschuldigd. Wettelijke samenwonenden zijn niet gelijkgesteld met gehuwden en moeten dus wel successierechten betalen. - Gemeentelijke opcentiemen: het bedrag van de betaalde belasting moet in de aangifte van de personenbelasting worden vermeld, want er zal nog een gemeentebelasting op worden geheven.
Wanneer je het vastgoed dat je recht gaf op het voorschot op je groepsverzekering verkoopt, zegt de wet dat je het volledige bedrag aan AXA moet terugbetalen.
- Medische erelonen worden gefactureerd voor de uitoefening van medische prestaties door een arts.
- Paramedische erelonen worden gefactureerd voor de uitoefening van medische prestaties door erkende zorgverleners zoals logopedisten, kinesitherapeuten en psychologen.
Je vindt je persoonlijke AssurPharma barcode door in te loggen op het platform MyAXA Healthcare en te klikken op 'Mijn AssurPharma barcode aanvragen’ in de rubriek 'Mijn terugbetalingen'.
AXA wordt via Sigedis over je pensionering geïnformeerd. De maatschappij zal contact met je opnemen om je groepsverzekering te vereffenen.
De verzekering Alle Bouwplaatsrisico’s dekt de schade aan de bestaande onroerende goederen waaraan gewerkt wordt, met uitzondering van schade als gevolg van brand of ontploffing.
Tip: contacteer - vóór het begin van de werken - je makelaar zodat hij de verzekeringsmaatschappij kan verwittigen en kan nagaan welke verzekeringen al afgesloten zijn of nog moeten worden afgesloten voor de werken en voor het bestaande gebouw.
Ja, als eigenaar van een pand, hoe beschadigd het ook mag zijn, ben je verantwoordelijk voor de schade die kan worden veroorzaakt, met name aan anderen/derden (vallende dakpannen, bakstenen ...). Als je definitief verhuist, neem dan contact met je makelaar op om je contract aan te passen en je nieuwe woning te verzekeren.
Ja, de bootverzekering dekt het trekken van de waterskiër buiten wedstrijdverband evenals het voorttrekken van boeien, 'bananen', funtubes enz.
Eigenaar-bewoners kunnen, in het kader van de eerste bijstand, een beroep doen op dringende herhuisvesting (overnachting in een hotel + ontbijt).
Om je in deze moeilijke momenten zo goed mogelijk te helpen:
- kunnen zowel eigenaars als huurdersuitzonderlijk gebruik maken van deze noodhuisvesting
- wordt de duur van deze noodhuisvesting verlengd van 3 tot 21 overnachtingen
Heb je ook daarna nog huisvesting nodig? Ben je een eigenaar-bewoner en is je schadegeval gedekt: dan heb je recht op een tijdelijk verblijf tijdens de periode dat je woning onbewoonbaar is.
Je hebt twee mogelijkheden:
- we kunnen je, afhankelijk van hun beschikbaarheid, een tijdelijk verblijf bieden bij een van onze bevoorrechte partners (vakantiehuis, appartement, hotel….)
- je mag ook zelf op zoek gaan naar een tijdelijk verblijf. Dit mag een traditionele (huis, appartement) of ‘alternatieve’ (caravan, container, tiny-house….) woning zijn - AXA betaalt de kosten dan op basis van bewijsstukken
Goed om te weten:
De optionele verzekeringen en aanvullende dekkingen gelden niet voor contracten waarvoor de natuurrampen worden gedekt door het Tariferingsbureau, behalve :
- de bewarings- en opslagkosten
- de kosten voor een tijdelijk verblijf tijdens de normale duur van onbewoonbaarheid van het gebouw, met een kosten voor een tijdelijk verblijf tijdens de normale duur van onbewoonbaarheid van het gebouw, met een maximum van 3 maanden vanaf de datum van het schadegeval.
Als je werkgever de dekking ‘arbeidsongeschiktheid’ heeft onderschreven, ontvang je een rente als je arbeidsongeschikt wordt. De rente wordt berekend op basis van het salaris dat je op het ogenblik van de jaarlijkse vernieuwing ontving en het percentage van je arbeidsongeschiktheid.
Als je arbeidsovereenkomst wegens arbeidsongeschiktheid wordt opgeschort, wordt ook de storting van de premies in je groepsverzekering opgeschort, behalve als je werkgever de dekking ‘vrijstelling van premie’ heeft onderschreven.
Denk je eraan om een nieuwe verzekering Students Travel af te sluiten bij AXA? Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
In het geval van een door AXA erkende arbeidsongeschiktheid is je werkgever niet verplicht om de premies van je groepsverzekering te blijven betalen. Om de betaling van de premies te verzekeren, kan de werkgever echter de dekking ‘vrijstelling’ kiezen. AXA zorgt dan voor de betaling van de werkgeverspremies en de persoonlijke premies (pensioen en overlijden) tijdens de periode van de arbeidsongeschiktheid en in verhouding met de graad van de ongeschiktheid.
Als het oorspronkelijk ontwerp tijdens de werken wordt gewijzigd of verbeterd met een impact op het budget of de planning, neem dan contact op met je makelaar zodat hij de nodige aanpassingen kan doen. Hiervoor betaal je dan een bijpremie.
- Een typisch voorbeeld: je leent je bestelwagen regelmatig uit aan een van je kinderen.
Als je gezin meerdere bestuurders telt, geef dan niet enkel de hoofdbestuurder op bij het afsluiten van je contract, maar ook alle occasionele bestuurders. Het niet doorgeven van deze informatie kan immers heel vervelende gevolgen hebben.
- Leen je je bestelwagen soms uit aan een kennis of een familielid?
Geen probleem, je verzekering Burgerlijke Aansprakelijkheid (BA) dekt de schade die zij toebrengen aan anderen.
Heb je een arbeidsongeval of een ongeval op weg naar of van je werk, breng dan je werkgever hiervan zo snel mogelijk op de hoogte.
Je werkgever geeft het ongeval dan aan bij onze diensten, die zullen beslissen of je ongeval onder de voorwaarden valt die door de wet op de arbeidsongevallen zijn bepaald.
Wordt je ongeval erkend als een arbeidsongeval, dan bevestigen wij de aanvaarding van je dossier. Zodra je dossier is bevestigd, kan je de voortgang ervan en de status van je terugbetalingen opvolgen via het platform MyAXA Accident@Work. Moet je tijdelijk stoppen met werken, stuur ons dan het medisch attest van arbeidsongeschiktheid en vergeet niet het ook aan je werkgever te bezorgen.
Om ons in een paar klikken je attesten van arbeidsongeschiktheid te bezorgen, meld je je aan op het platform MyAXA Accident@Work, klik op ‘Mijn Documenten’ en vervolgens op ‘Documenten versturen’. Wij nemen eventueel contact met je op als we meer informatie of documenten nodig hebben.
De Arbeidsongevallenverzekering van AXA dekt de lichamelijke letsels. In sommige gevallen kan materiële schade, zoals medische kosten in verband met je ongeval, worden vergoed. Andere materiële schade, zoals bijv. schade aan je kleding, je smartphone, je voertuig … is echter niet gedekt door deze verzekering.
Onder medische kosten vallen bijvoorbeeld raadplegingen bij een huisarts of specialist, farmaceutische kosten, reiskosten die rechtstreeks verband houden met je ongeval, fysiotherapiesessies, ziekenhuiskosten, kosten in verband met de aanschaf of vervanging van een bril of tandprothese, enz.
Om een terugbetaling van de kosten verbonden aan je ongeval aan te vragen, stuur je ons je kosten- en behandelingsattesten via het platform MyAXA Accident@Work. Eens je bent aangemeld, klik dan op ’Mijn Betalingen’ en dan op ‘Kosten versturen.
Wij behandelen je aanvraag zo snel mogelijk. Om de status van je terugbetalingen te volgen, ga naar de rubriek ’Mijn Betalingen’ van het platform MyAXA Accident@Work.
- Eerste hulp: inbegrepen in je BA-Autoverzekering
Komt tussen als je bestelwagen, na een ongeval/een diefstal of een poging tot diefstal/brand, niet meer kan rijden. Meer weten - Omni-Assistance: betalende optie
Voor drievoudige bijstand (voor je voertuig, personen en woning) bij panne, een ongeval, diefstal of een poging tot diefstal, foute brandstofkeuze, … Ga je regelmatig naar het buitenland, dan kan je deze nog verder uitbreiden met extra opties. Meer weten
De medische kosten omvatten onder andere je consultaties bij gespecialiseerde artsen, je sessies bij de kinesitherapeut, de aankoop van een bril, röntgenfoto's, enz. De farmaceutische kosten hebben betrekking op alle aankopen bij de apotheek.
Denk je eraan om een nieuwe blokpolisverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Met AssurPharma worden je farmaceutische kosten die door een arts zijn voorgeschreven en gedekt zijn door je gezondheidsverzekering van AXA rechtstreeks naar AXA doorgestuurd als je je AssurPharma barcode laat scannen door je apotheker. Je hoeft je aankoopbewijzen dus niet meer te versturen.
Surf naar MyAXA Healthcare, in de rubriek 'Mijn terugbetalingen' en klik op 'Mijn AssurPharma barcode aanvragen om je persoonlijke AssurPharma barcode te downloaden.
Indien je via je werkgever een Hospitalisatieverzekering van AXA geniet, is het derdebetalerssysteem automatisch van toepassing (behalve bij specifieke voorwaarden in je contract):
- wanneer je hospitalisatie plaatsvindt in een medische instelling die deel uitmaakt van ons netwerk
- indien je ons maximaal 3 dag na het begin van je hospitalisatie op de hoogte hebt gebracht
- indien je een bevestiging van het derdebetalerssysteem hebt gekregen via het document ter bevestiging van de tenlasteneming (‘HospiPass’) dat na de aangifte van je hospitalisatie werd verstuurd
Je moet elke wijziging meedelen aan je gebruikelijke aanspreekpunt (de personeelsdienst of de verantwoordelijke voor de groepsverzekering van je onderneming).
- Een typisch voorbeeld: u leent uw bestelwagen regelmatig uit aan een van uw kinderen.
Als uw gezin meerdere bestuurders telt, geef dan niet enkel de hoofdbestuurder op bij het afsluiten van uw contract, maar ook alle occasionele bestuurders. Het niet doorgeven van deze informatie kan immers heel vervelende gevolgen hebben.
- Leent u uw bestelwagen soms uit aan een kennis of een familielid?
Geen probleem, uw verzekering Burgerlijke Aansprakelijkheid (BA) dekt de schade die zij toebrengen aan anderen.
De deelname aan wedstrijden (ook voor waterski) is niet gedekt. De deelname aan regatta's (zeilboten) is evenwel toegelaten.
In het kader van de betaling van de premies voor de Hospitalisatieverzekering en/of verzekering Ambulante Zorgen ontvangt u:
- het vervaldagbericht*
- de lijst van de premies per persoon en het premieoverzicht voor de collectieve gezondheidszorgverzekering
* Dit kan per brief of per e-mail gestuurd worden (PDF of Excel).
Denk je eraan om een nieuwe verzekering bouwplaatsrisico af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
'Rooming in' betekent de nacht doorbrengen op de kamer van je gehospitaliseerde kind. De omvang van je dekking hangt af van het contract dat je werkgever heeft afgesloten. Meestal dekt de gezondheidsverzekering van AXA de kosten gelinkt aan de ‘rooming in' als je kind ook gedekt is door je gezondheidsverzekering van AXA.
De dekking van je Hospitalisatieverzekering van AXA kan je op het platform MyAXA Healthcare terugvinden. Zodra je bent ingelogd, klik op 'Mijn dekkingen' en dan op 'Mijn hospitalisatiedekking'.
Er zijn 3 verschillende toegangen mogelijk voor iedere polis en voor iedere zetel:
- Volledige toegang
Deze gebruiker heeft toegang tot de volledige toepassing inclusief de loongegevens.
Hij kan elektronisch een aangifte versturen en bestaande dossiers raadplegen. - Beperkte toegang
Deze gebruiker kan heel de aangifte invullen, behalve het luik 'Vergoedingen'.
Hij kan dus geen aangifte versturen. - Toegang tot de statistieken van de arbeidsongevallen.
Het is dus mogelijk een toegang te voorzien voor alle polissen en zetels van de onderneming, maar ook om deze te beperken, afhankelijk van de beperkingen die opgelegd worden aan de gebruiker.
| Een voorbeeld | Toegang Dhr X | Toegang Mevr Y | ||
|---|---|---|---|---|
| Polis nr 1 | Zetel Antwerpen | Volledige toegang | Statistieken | |
| Polis nr 2 | Zetel Antwerpen | Geen toegang | Volledige toegang | |
| Zetel Gent | Beperkte toegang | Volledige toegang | ||
| Zetel Brugge | Beperkte toegang | Volledige toegang | ||
| Polis nr 3 | Zetel Kortrijk | Bedienden | Volledige toegang | Geen toegang |
| Arbeiders | Geen toegang | Beperkte toegang | ||
Neem zo snel mogelijk contact op met ons op 0032 78 15 57 50. (liefst nog tijdens je verblijf in het ziekenhuis). Kan je zelf geen contact met ons opnemen, dan mag iemand van je familie of een personeelslid van het ziekenhuis dit ook doen.
We zullen een hospitalisatiedossier voor je openen en laten in de mate van het mogelijke jou het derdebetalerssysteem genieten. Zo stuurt het ziekenhuis de facturen voor je ziekenhuisopname rechtstreeks naar AXA.
Eens je dossier door AXA aanvaard is, ontvang je een medisch attest dat door je arts moet worden ingevuld (behalve bij zwangerschap) en dat moet teruggestuurd worden naar AXA via het platform MyAXA Healthcare.
Heb je een arbeids- of arbeidswegongeval, dan bezorg je je medisch attest arbeidsongeschiktheid zo snel mogelijk aan je werkgever en aan onze diensten zodat wij je dossier kunnen beheren.
Om ons je arbeidsongeschiktheidsattesten te bezorgen, surf naar het platform MyAXA Accident@Work. Zodra je ingelogd bent, klik je op 'Mijn Documenten' en dan op 'Documenten versturen'.
Het derdebetalersysteem is enkel van toepassing voor je hospitalisatie en de medische kosten gedekt door je Hospitalisatieverzekering van AXA die tijdens de hospitalisatie zijn gemaakt (van je opname tot je vertrek uit het ziekenhuis).
De medische kosten pre en posthospitalisatie of die verband houden met een zware ziekte zijn onder bepaalde voorwaarden ook gedekt door je Hospitalisatieverzekering maar vallen niet onder het derdebetalersysteem.
Het derdebetalersysteem geldt evenmin voor de medische kosten die geen verband houden met een hospitalisatie of een zware ziekte die gedekt zijn door de verzekering Ambulante Zorgen.
Om te weten welke soorten medische zorgen gedekt zijn door je gezondheidsverzekering, en wat de precieze duur is van de periodes pre en posthospitalisatie, log in op het platform MyAXA Healthcare en klik op ‘Mijn dekkingen’.
Bij arbeidsongeschiktheid door ziekte of een privéongeval van een van uw medewerkers, ontvangt deze gedurende een eerste periode (2 weken voor arbeiders, 1 maand voor bedienden) een gewaarborgd loon te uwen laste als werkgever. Nadien zorgt de sociale zekerheid in België onder bepaalde voorwaarden voor een vervangingsinkomen. Dit vervangingsinkomen is echter beperkt.
Een arbeidsongeschiktheidsverzekering vormt dan ook een noodzakelijke aanvulling om een voldoende levensstandaard te behouden.
Ja. Alle documenten voor je spaar- en beleggingsproducten van AXA blijven beschikbaar in je MyAXA klantenzone. Je krijgt elk jaar nog het jaaroverzicht voor de volgende producten:
- Oxylife
- Piazza
- TwinStar
- Oxylife Opportunity
- Life Opportunity
- Happy Life
- Crest
- Opti-plan
Bovendien kan je de evolutie van de eenheidswaarde van de interne fondsen opvolgen via de Fundfinder, en voor die van de Crest en Opti-plan, contacteer je best je makelaar.
Als je ervoor gekozen hebt om je inboedel te verzekeren, dan is die gedekt.
Is jouw woning onbewoonbaar, dan zijn er verschillende mogelijkheden:
- Is je inboedel in de woning gebleven ? Dan is hij gedekt.
- Is je inboedel verplaatst naar je voorlopige logies ? Dan is hij gedekt.
- Is je inboedel opgeslagen in een garagebox/meubelbewaarplaats? Als deze dekking voorzien is in je contract, dan is je inboedel (behalve juwelen en waarden) die is overgebracht naar een garagebox of meubelbewaarplaats gedurende hoogstens 18 maanden gedekt. Neem contact op met je makelaar; hij kan je meer uitleg geven over deze dekking.
Moeten je bezittingen gered of opgeslagen worden? Dan kan je op AXA Assistance rekenen voor de organisatie en betaling voor het bewaren van de beschadigde goederen, het inschakelen van een verhuisfirma, de opslag in een meubelbewaarplaats of het huren van een bestelwagen zonder chauffeur.
- Je hebt je inboedel overgebracht naar verschillende woningen van familie/vrienden of garages waar je zelf niet woont? Je inboedel is dan niet gedekt door jouw verzekeringscontract omdat deze gewoonlijk wordt gedekt door het contract van het gebouw waarnaar je je inboedel hebt overgebracht (toevertrouwde goederen).
Goed om te weten :
- Voor contracten waarvoor de natuurrampen worden gedekt door het Tariferingsbureau gelden dezelfde principes als voor alle andere schadegevallen, behalve voor een nieuw schadegeval natuurrampen (overstroming, aardbeving ...), voor dergelijke schadegevallen dekt het Tariferingsbureau enkel :
- de inboedel die op het risicoadres is gebleven
- of de inboedel die tijdelijk wordt overgebracht naar een tijdelijk verblijf gelegen in de Europese Unie, voor max. 5% van de verzekerde inhoud
De raadarts vervult geen therapeutische rol maar een evaluatierol. Je aanwezigheid op de afspraak is absoluut noodzakelijk, ook al heb je intussen het werk hervat, om ons in staat te stellen je correct te vergoeden overeenkomstig de wettelijke bepalingen in arbeidsongevallen. We vragen je ook om je volledig medisch dossier mee te nemen want onze raadsarts heeft geen automatische toegang tot je medisch dossier. Je kan je vrijblijvend laten bijstaan door een arts naar keuze tijdens deze expertise die evenwel unilateraal blijft.
We betalen ook kosten voor preventieve zorg terug (vaccinaties, ontworming, parasietenbestrijding). Toilettage-, voedings- en trainingskosten zijn echter niet gedekt.
Denk je eraan om een nieuwe bootverzekering af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Sinds november 2023 zijn Doccle (en Buckaroo) de nieuwe partners van AXA Belgium voor de online betalingen. Die gebeuren nu via de website https://pay.doccle.be (dit is ook de link achter de QR-code op betalingsuitnodigingen, MyAXA notificaties en in je MyAXA klantenzone).
Ja, je kan de beslissing tot weigering betwisten. Bezorg ons daarvoor de aanvullende en/of ontbrekende informatie via het platform MyAXA Accident@Work. Zodra je ingelogd bent, klik je op 'Mijn Documenten' en dan op 'Documenten versturen'. We behandelen je aanvraag zo snel mogelijk.
Dat is een product geleverd in een apotheek, parafarmacie of bij een bandagist, voorgeschreven door een geneesheer, nodig voor de medische behandeling van de verzekerde, en dat niet erkend is als geneesmiddel door de Orde der Apothekers.
Er gelden specifieke bepalingen voor uitzendkrachten, tijdelijke contracten, leercontracten, enz. Voor meer informatie kan je terecht bij je dossierbeheerder. Zijn contactgegevens vind je bovenaan onze communicaties.
Werd het lastenboek niet gerespecteerd of lopen de werken vertraging op? Dankzij de ‘Rechtsbijstand-bemiddeling’ kan je je rechten laten gelden in een buitengerechtelijke bemiddeling. Een effectieve, snelle en goedkopere conflictoplossing dan een gerechtelijke procedure.
Het is een inrichting die wettelijk als dusdanig erkend wordt, en waar er gebruik gemaakt wordt van wetenschappelijk beproefde diagnose- en therapiemiddelen, met uitzondering van:
- gesloten psychiatrische inrichtingen
- medisch-pedagogische inrichtingen
- onafhankelijke revalidatiecentra
- inrichtingen die louter dienen voor het herbergen
- rust- en verzorgingstehuizen
Denk je eraan een verzekering ongevallen privéleven af te sluiten bij AXA?
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Ja, natuurlijk. Vergeet niet om aan het einde van de raadpleging het ingevulde aangifteformulier te vragen en ons dit te bezorgen.
Wanneer je genezen bent, verwittig ons dan onmiddellijk via het contactformulier van het platform MyAXA Accident@Work. Selecteer daarvoor je dossier op de homepage en klik op 'Contact' rechts bovenaan in het hoofdmenu.
We sturen je dan een medisch attest van genezing (enkel nodig vanaf meer dan dertig dagen ongeschiktheid) dat je moet laten invullen door je behandelende arts en ons zo snel mogelijk moet terugsturen.
Als je huis onbewoonbaar is maar hersteld kan worden, dan moet je het blijven verzekeren tegen de gebruikelijke risico’s. Je moet je contract dus niet stopzetten.
Goed om te weten:
- Je Woonverzekering dekt ook, gedurende max. 18 maanden, je huurdersaansprakelijkheid. Dit betekent dat je dus ook verzekerd bent voor alle schade die je veroorzaakt aan je tijdelijke, al dan niet gemeubelde, verblijf. En dit ook zo voor de eventuele tuin, zelfs als je in je contract geen dekking voor de tuin hebt afgesloten.
Als je een tijdelijke verblijf koopt (caravan, container…), dan moet je deze nieuwe eigendom laten verzekeren via een nieuw contract. Neem hiervoor contact op met je makelaar; hij zal je advies geven over de verschillende mogelijke oplossingen voor jou.
Het is een schatting van het bedrag dat je op de pensioenleeftijd zult ontvangen wanneer geen premies meer worden betaald, bijvoorbeeld wanneer je niet langer voor je werkgever werkt. De verworven prestatie houdt rekening met de verworven reserve en met het rendement van de volgende jaren.
Je vindt de verworven prestatie in je pensioenoverzicht (vroeger de ‘pensioenfiche’) en in je MyAXA klantenzone.
De in je pensioenoverzicht vermelde verworven prestatie is een indicatieve berekening. Ze zal worden herberekend naargelang je persoonlijke situatie op het ogenblik van de vereffening. Merk bovendien op dat de afloopdatum van je contract (= de in het pensioenreglement voorziene pensioenleeftijd) kan verschillen van de vereffeningsdatum (= de effectieve opname van je wettelijk pensioen
Je zult elk jaar een document ontvangen, het ‘pensioenoverzicht’ (vroeger de ‘pensioenfiche’). Dit document vermeldt onder meer de verworven reserves op 1 januari van het jaar, het geschatte kapitaal op de afloopdatum van je groepsverzekering (in de veronderstelling dat de premies wel of niet gestort blijven), de uitkering bij overlijden, ...
Je vindt dit document in je MyAXA klantenzone of op de website MyPension.
Je kan ons de ontbrekende documenten steeds bezorgen ondanks de weigering van je dossier. Surf daarvoor naar het platform MyAXA Accident@Work. Zodra je ingelogd bent, klik je op 'Mijn Documenten' en dan op 'Documenten versturen'.
Nee. Om te kunnen aansluiten bij de collectieve hospitalisatieverzekering Hospi&Assist+ worden uw werknemers niet onderworpen aan een medisch onderzoek en dienen ze geen medische vragenlijst in te vullen.
Zelfstandigen kunnen, via hun vennootschap, een Hospitalisatieverzekering van AXA of verzekering Ambulante Zorgen van AXA voor hen en hun eventuele medewerkers afsluiten. Zelfstandigen als natuurlijke persoon kunnen een Hospitalisatieverzekering van AXA of verzekering Ambulante Zorgen van AXA enkel voor hun eventuele medewerkers, maar niet voor henzelf afsluiten.
Om na het verlaten van de onderneming de dekkingen en voordelen van een Gezondheidsverzekering van AXA te blijven genieten die door je werkgever is afgesloten, raadpleeg de rubriek 'Individuele voortzetting'.
Onze teams stellen alles in het werk om de medische kosten die gedekt zijn door je Hospitalisatieverzekering van AXA terug te betalen binnen de tien werkdagen volgend op je aanvraag, samen met de nodige documenten.
Indien het een hospitalisatie betreft waarvoor het derdebetalerssysteem van toepassing was, gelieve rekening te houden dat de pre en post hospitalisatiekosten enkel na ontvangst van de factuur terugbetaald zullen worden.
Als je vaststelt dat je terugbetaling meer dan drie maanden na je hospitalisatie en meer dan een maand nadat je de nodige stappen hebt ondernomen, nog niet is uitgevoerd, dan kan je met ons contact opnemen
- via het contactformulier: zodra je ingelogd bent op MyAXA Healthcare, klik op ‘Contact’
- via mail medischekosten@axa.be
Wij raden je aan om contact met ons op te nemen om toegang te hebben tot deze diensten. Wij behandelen dan je aanvraag en alle administratieve stappen die nodig zijn.
Daarvoor kan je contact met ons opnemen:
- via het contactformulier: zodra je bent ingelogd op MyAXA Healthcare, klik op 'Contact'
- via mail (medischekosten@axa.be)
- telefonisch:
- uit België: 00 32 78 15 57 50
- uit het buitenland: 00 32 2 552 53 92
Eens uw verzekeringscontract ondertekend is, sturen we u de nodige documentatie met betrekking tot de onderschreven verzekering Ambulante Zorgen. Dit bevat bijvoorbeeld documenten voor de aangeslotenen (werknemers en eventuele gezinsleden): uitleg over hun voordelen, hun MyAXA Healthcare-gezondheidsplatform enz.
Contacteer uw makelaar. Hij zal het nodige doen om uw contract aan te passen.
Vermits uw verzekeringspremie onder andere gebaseerd is op specifieke kenmerken van uw voertuig, zal dus ook uw premie wellicht wijzigen. Gaat u niet akkoord met deze premiewijziging of voorwaarden van uw verzekeraar, dan hebt u het recht om van verzekeringsmaatschappij te veranderen. U kan uw contract dan opzeggen binnen de maand nadat wij u de nieuwe premies en voorwaarden meedeelden.
Bij een VAPZ geldt het stelsel van de fictieve rente: op de wettelijke pensioenleeftijd wordt het brutokapitaal uitbetaald. Daarop dient een RIZIV-bijdrage van 3,55% en een solidariteitsbijdrage van max. 2% te worden betaald. Afhankelijk van uw leeftijd op het moment van pensionering, wordt er tussen 3,5% en 5% van het uitgekeerde bedrag toegevoegd aan uw pensioeninkomen gedurende 10 jaar (indien u 65 jaar of ouder bent) of gedurende 13 jaar in de personenbelasting.
Bij een IPT is er een eenmalige eindbelasting van 20% op 60 jaar, 18% op 61 jaar en 16,5% op de leeftijd van 62 tot 64 jaar. Op de wettelijke pensioenleeftijd geldt er een belasting van 10% als u tot die leeftijd actief blijft. Dit pensioenkapitaal wordt nog onderworpen aan een RIZIV-bijdrage van 3,55% en een solidariteitsbijdrage van max. 2% bovenop je eindbelasting.
Bij een POZ bedraagt de eindbelasting slechts 10% op je eindkapitaal. Daarnaast is er een RIZIV-bijdrage van 3,55% en een solidariteitsbijdrage van max. 2%.
Als je een dekking met vrijstelling hebt (AVRI-dekking), keert AXA op het ogenblik van de arbeidsongeschiktheid het bedrag uit van de premies die je werkgever en jij voor je groepsverzekering verschuldigd zijn. Deze stortingen worden niet belast.
Als je een rente voor arbeidsongeschiktheid ontvangt, wordt ze belast volgens de personenbelasting, ofwel als vervangingsinkomen, ofwel als pensioeninkomen (in het geval van blijvende arbeidsongeschiktheid). AXA moet een bedrijfsvoorheffing van 22,20% op de uitgekeerde rente inhouden. Het bedrag van de rente moet worden vermeld op je aangifte van de personenbelasting. Je rente zal worden belast volgens de progressieve belastingschalen van de personenbelasting.
Je kan je voorkeuren op elk moment wijzigen. AXA streeft ernaar haar klanten tevreden te stellen en hen eenvoudige tools aan te bieden die aan hun behoeften voldoen. Als je niet tevreden bent met onze digitale diensten, kan je opnieuw overschakelen op communicatie via papier via de voorkeurentab in je MyAXA klantenzone. Toegang tot deze pagina verreist niet het accepteren van de digitale voorkeur.
U kan alle nieuwe aansluitingen bij AXA onderschreven Hospitalisatieverzekering invoeren op het Dail Healthcare-platform of een e-mail sturen naar gezondheidsverzekering@axa.be met vermelding van de volgende gegevens:
- Naam en voornaam van de aan te sluiten persoon
- Geboortedatum
- Geslacht
- Adres
- Aansluitingsdatum
- Datum indiensttreding (optioneel)
Gelieve in geval van aansluiting van een familielid de volgende gegevens toe te voegen:
- Polisnummer van de medewerker
- Familieband (kind, echtgeno(o)t(e), …)
U mag meerdere aansluitingen doorgeven in één e-mail. Voor 5 of meer aansluitingen verzoeken we u een Excel-bestand te gebruiken (desgewenst kan u een standaardbestand aanvragen via gezondheidsverzekering@axa.be).
Ja, u bent zelfs wettelijk verplicht een verzekering Burgerlijke Aansprakelijkheid (BA) af te sluiten. Een ongeval kan immers iedereen overkomen, zelfs de beste chauffeurs. Net daarom dekt de verzekering BA de materiële en lichamelijke schade die u aan anderen kan toebrengen. Dit is een minimumvereiste.
- Als expat: als je lange tijd in het buitenland werkt, werk je niet langer voor rekening van je Belgische werkgever en val je niet langer onder de Belgische sociale zekerheid. Dan ben je niet langer aangesloten bij de groepsverzekering van je Belgische werkgever. Je contract wordt beperkt (het wordt niet langer met stortingen aangevuld) en de risicodekkingen worden geannuleerd. Als je opnieuw voor je Belgische werkgever begint te werken, zal een nieuw contract worden opgesteld.
- Als gedetacheerde werknemer: als je met een tijdelijke opdracht van korte duur in het buitenland werkt, blijf je aangesloten bij de groepsverzekering van je Belgische werkgever als hij je een salaris blijft uitbetalen.
Uw verzekering bestelwagen is geldig in alle landen die op uw verzekeringsbewijs (groene kaart) staan. Uw Burgerlijke Aansprakelijkheid (BA) Auto dekt dan ook alle materiële en lichamelijke schade aan derden in deze landen. Hou er wel rekening mee dat de plaatselijke wetgeving van toepassing zal zijn om deze aansprakelijkheid en de vergoeding te bepalen. Gelukkig komen wij ook daarin tegemoet.
In het geval van pensioensparen is er een gunstige belasting van 8% van toepassing wanneer je gespaarde kapitaal wordt gestort op het moment dat je met pensioen gaat of bij vervroegde uitbetaling van de prestaties (als je voldoet aan de voorwaarden).
Bij een contract langetermijnsparen bedraagt de belasting 10%. Bij een VAPW geldt er een RIZIV-bijdrage van 3,55%, een solidariteitsbijdrage van max. 2% en moet men rekening houden met een gemeentebelasting.
Bij pensioensparen moet er geen premietaks worden betaald op de stortingen, bij langetermijnsparen bedraagt de premietaks 2% per storting en bij VAPW 4,4%.
Op basis van het bezoek aan de raadsarts kunnen wij de evolutie van je letsels volgen en ons ervan verzekeren dat je revalidatie goed verloopt. Zo kunnen we bepalen welke behandeling je nog nodig hebt en/of je op de lange termijn nog gevolgen aan je ongeval overhoudt. Daarom is het mogelijk dat wij je vragen om langs te gaan bij de raadsarts, ook als je al weer aan het werk bent.
- Eerste hulp: inbegrepen in uw BA-Autoverzekering
Komt tussen als uw bestelwagen, na een ongeval/een diefstal of een poging tot diefstal/brand, niet meer kan rijden. Meer weten - Omni-Assistance: betalende optie
Voor drievoudige bijstand (voor uw voertuig, personen en woning) bij panne, een ongeval, diefstal of een poging tot diefstal, foute brandstofkeuze, … Gaat u regelmatig naar het buitenland, dan kan u deze nog verder uitbreiden met extra opties. Meer weten
Ja, na de afsluiting van de verzekering moeten wij de gegevens van jouw huisdier controleren (elektronische chip, geboortedatum, ras). Tijdens deze periode, die ingaat op de aanvangsdatum van je polis, betalen we de gezondheidskosten van je huisdier niet terug als het dier ziek wordt of gewond raakt. De duur van de wachttijd verschilt naargelang van de situatie: 2 dagen voor een ongeval, 45 dagen voor een ziekte en 6 maanden voor een chirurgische ingreep ten gevolge van een ziekte.
Goed om te weten: kosten voor preventie (vaccinaties, ontworming, …) worden terugbetaald zodra de polis is afgesloten, zonder wachttijd.
We zijn momenteel volop bezig met de uitbouw van ons netwerk in heel België. Ons doel? Dat al onze klanten een Fast Car Repair-garage bij hen in de buurt hebben. Binnenkort volgt er mogelijk meer nieuws ...
Bij de onderschrijving van een Hospitalisatieverzekering van AXA heeft de werkgever de keuze tussen 3 formules die elk een terugbetalingsniveau bepalen in functie van het al dan niet aanwezig zijn van een RIZIV-tussenkomst:
- enkel terugbetaling ter waarde van maximum driemaal de RIZIV-tussenkomst
- volledige tenlasteneming indien RIZIV tussenkomst. In de andere gevallen is de tussenkomst beperkt tot 50%
- volledige terugbetaling na aftrek van de eventuele RIZIV-tussenkomst
Wanneer het derdebetalerssysteem niet van toepassing is, moet je ons de volgende documenten bezorgen:
- factuur van het ziekenhuis.
- de door het AXA Healthcare Team gevraagde documenten of informatie (medisch attest of rapport, een antwoord op onze brief ‘vraag naar bijkomende inlichtingen’).
Je kan ons die documenten bezorgen in enkele kliks via het platform MyAXA Healthcare:
- voor facturen en pre- en posthospitalisatie kosten: zodra je ingelogd bent, klik op ‘Mijn terugbetalingen’ en dan op ‘Mijn medische kosten indienen’.
- voor medisch attest of rapport: zodra je ingelogd bent, klik op ‘Mijn hospitalisatie’ en dan op ‘Mijn medisch attest indienen’.
Deze documenten en bijkomende informatie kunnen ons ook worden toegestuurd via e-mail (medischekosten@axa.be) of via de post, met vermelding van je polisnummer (dat vermeld is op je Medi-Assistancekaart):
AXA Healthcare Team
Regentlaan 7
1000 Brussel
Nee. De betalinglinks in MyAXA, in de notificaties en de QR-code op de papieren versie van je betalingsuitnodigingen sturen je automatisch naar https://pay.doccle.be om je betaling uit te voeren. De documenten zijn trouwens niet zichtbaar in de Doccle-applicatie.
Indien wij je dossier niet kunnen aanvaarden, zal je ziekenfonds automatisch op de hoogte worden gebracht. Je kan de originele attesten van je kosten dan naar je ziekenfonds sturen om een terugbetaling aan te vragen.
Iedere wijziging moet zo snel mogelijk worden meegedeeld aan je dossierbeheerder of via het contactformulier van het platform MyAXA Accident@Work. Dat vind je door je dossier te selecteren op de homepage en daarna te klikken op 'Contact' (bovenaan rechts in het hoofdmenu).
- In het geval van een pensioentoezegging met ‘vaste bijdragen’ (ook ‘defined contribution’ genoemd) wordt op vaste tijdstippen een gegeven bijdrage (premie) in je groepsverzekering gestort, zolang je in dienst bent bij je huidige werkgever. Het betreft doorgaans een vast percentage van je bruto jaarsalaris, zoals bepaald in het pensioenreglement. Wanneer je (al dan niet vervroegd) met pensioen gaat, ontvang je het aanvullend pensioen waarvoor je in de loop der jaren hebt gespaard.
- Een pensioentoezegging met ‘vaste uitkeringen’ (ook ‘defined benefit’ genoemd) veronderstelt dat je op je pensioenleeftijd een gegeven aanvullend pensioen hebt opgebouwd, berekend volgens een gegeven formule die onder meer rekening houdt met je anciënniteit bij je werkgever en met je salaris.
Nadat je jarenlang een mooi belastingvoordeel hebt genoten, dat kan oplopen tot meerdere duizenden euro’s, betaal je een belasting van 8% op je pensioenspaarpot in geval van pensioensparen.
Bij een contract langetermijnsparen is dat 10%. Die betaal je normaal gezien op je 60ste verjaardag of wordt door jouw naasten betaald bij overlijden. Wat je spaart na je 60ste tot je 65ste wordt niet meer belast.
Startte je met pensioensparen na je 54ste, dan betaal je die belasting op de 10de verjaardag van je contract.
Indien je via je werkgever een Hospitalisatieverzekering van AXA geniet, is het derdebetalerssysteem automatisch van toepassing (behalve bij specifieke voorwaarden in je contract):
- wanneer je hospitalisatie plaatsvindt in een medische instelling die deel uitmaakt van ons netwerk
- indien je ons maximaal 3 dag na het begin van je hospitalisatie op de hoogte hebt gebracht
- indien je een bevestiging van het derdebetalerssysteem hebt gekregen via het document ter bevestiging van de tenlasteneming (‘HospiPass’) dat na de aangifte van je hospitalisatie werd verstuurd
Ja, omwegen op weg naar en van het werk om je kinderen bij het kinderdagverblijf of op school af te zetten worden beschouwd als gelijkgesteld traject aan het traject naar het werk.
Je verzekering bestelwagen voor privégebruik is geldig in alle landen die op je verzekeringsbewijs (groene kaart) staan. Je Burgerlijke Aansprakelijkheid (BA) Auto dekt dan ook alle materiële en lichamelijke schade aan derden in deze landen. Hou er wel rekening mee dat de plaatselijke wetgeving van toepassing zal zijn om deze aansprakelijkheid en de vergoeding te bepalen. Gelukkig komen wij ook daarin tegemoet.
De omvang van je dekking hangt af van het contract dat je werkgever heeft afgesloten. Je vindt alle details over de dekking van je Hospitalisatieverzekering van AXA op het platform MyAXA Healthcare. Zodra je bent ingelogd, klik op 'Mijn dekkingen' en dan op 'Mijn hospitalisatiedekking'.
U kan als werkgever gebruikmaken van MyAXA Healthcare en uw verzekeringspolissen raadplegen als u aangesloten bent als verzekerde.
Als werkgever hebt u ook toegang tot Dail Healthcare, een eenvoudige, snelle en veilige beheertool voor het dagelijkse beheer van uw gezondheidsverzekering.
Het derdebetalerssysteem is van toepassing op de hospitalisatiekosten en medische kosten gedekt door je Hospitalisatieverzekering van AXA die zijn gemaakt tijdens de hospitalisatie (vanaf je opname tot je vertrek uit het ziekenhuis).
De omvang van je dekking hangt af van het contract dat je werkgever heeft afgesloten. Je vindt alle details over de dekking van je Hospitalisatieverzekering van AXA op het platform MyAXA Healthcare. Zodra je ingelogd bent, klik op ‘Mijn dekkingen’, en dan op ‘Mijn hospitalisatiedekking’.
Goed om te weten:
De medische pre- en posthospitalisatiekosten zijn ook gedekt tijdens een bepaalde periode, maar moeten naar AXA worden gestuurd om een terugbetaling aan te vragen.
Neen. De premie die je werkgever in je groepsverzekering stort, wordt niet belast als een voordeel van alle aard.
De wet van 3 juli 2005 betreffende de rechten van vrijwilligers verplicht de meeste verenigingen om een BA-verzekering te onderschrijven voor hun vrijwilligers. Deze dekt de schade die door de vrijwilliger wordt veroorzaakt aan derden.
Via het derdebetalerssysteem betalen onze diensten, de hospitalisatiefacturen (voor zover ze verblijfkosten bevatten) wanneer de hospitalisatie plaatsvindt in een ziekenhuis dat deel uitmaakt van ons netwerk van partnerziekenhuizen. Wij betalen het volledige bedrag van de facturen, ongeacht of de gevorderde kosten al dan niet gedekt zijn. Door gebruik te maken van het derdebetalerssysteem verbindt de verzekerde zich ertoe de kosten die niet door het contract gedekt zijn, terug te betalen.
Een arbeidsongeval is elke plotselinge gebeurtenis die leidt tot een letsel en die zich voordoet tijdens en door het feit van de uitvoering van de arbeidsovereenkomst van de werknemer.
Ja, het steriliseren van katten is sinds 2018 verplicht in Vlaanderen, Wallonië en Brussel. Deze sterilisatie gaat soms gepaard met een premie van het betreffende gewest en wordt uiteraard terugbetaald door de dierenverzekering.
Je werkgever waarborgt een minimumbedrag (‘minimale verworven rechten’ of ‘wettelijke rendementswaarborg’) bij je pensioenuitkering wanneer je (al dan niet vervroegd) met pensioen gaat, of bij de overdracht van je reserves als je arbeidsovereenkomst wordt beëindigd.
Je werkgever is deze wettelijke rendementswaarborg op je persoonlijke premies en de gestorte premies van de werkgever verschuldigd als je een pensioentoezegging met ‘vaste bijdragen’ hebt. Je werkgever is deze wettelijke rendementswaarborg ook verschuldigd op de persoonlijke premies die je hebt gestort in een pensioentoezegging met ‘vaste uitkeringen’.
De huidige rente van de wettelijke rendementswaarborg bedraagt de 1,75 % van de gestorte bijdragen. Je vindt de verworven minimumrechten in je pensioenoverzicht (vroeger de ‘pensioenfiche’).
Deze verworven minimumrechten gelden alleen voor de loontrekkenden.
Je werkgever houdt de persoonlijke premies in op je maandloon en stort ze aan AXA in het kader van je groepsverzekering. Je krijgt een belastingverlaging van 30% op deze persoonlijke premies.
Nee, MyAXA klantenzone is vandaag enkel toegankelijk voor klanten die ermee instemmen al hun administratieve communicaties uitsluitend digitaal te ontvangen. Je moet voor al je contracten en documenten overschakelen naar het digitale formaat als je toegang wilt tot je MyAXA klantenzone om je documenten te bekijken, te downloaden of af te drukken bij voorbeeld.
Als je in een ander land dan België woont, is het voor de belasting van je groepsverzekering belangrijk of er al dan niet een verdrag tot vermijden van dubbele belasting bestaat met het land waar je woont. Als België en het land waar je woont een verdrag tot vermijden van dubbele belasting hebben getekend:
- indien de belastingbevoegdheid bij het land waar je woont ligt, word je in België niet belast (op basis van een attest van je fiscale woonplaats en eventueel een attest van de belastingheffing in het land waar je woont).
- indien de belastingbevoegdheid bij België ligt, worden in België de verschillende belastingvoeten van de personenbelasting toegepast.
Het is goed mogelijk dat de belastingbevoegdheid zowel bij het land waar je woont als bij België ligt.
Als er geen verdrag tot vermijden van dubbele belasting getekend is tussen België en het land waar je woont, ligt de belastingbevoegdheid bij België.
Je werkgever kan persoonlijke premies op je salaris inhouden om je groepsverzekering te financieren. Deze premies worden jaarlijks herberekend op basis van de evolutie van je salaris. Bepaalde veranderingen in je loopbaan (bijvoorbeeld een verandering van arbeidsregime) kunnen een weerslag hebben op de nieuwe berekening.
Als de uitkering in kapitaal uitgedrukt is, kan de aangeslotene of, in het geval van overlijden, kunnen zijn rechthebbenden de omzetting van het kapitaal in rente vragen. Als de uitkering in rente voorzien is, kan de rente worden omgezet in kapitaal als het pensioenreglement of de pensioenovereenkomst dat voorziet. Wanneer het jaarlijkse bedrag van de rente van bij het begin lager is dan of gelijk is aan 500 euro (geïndexeerd bedrag) wordt de uitkering automatisch als kapitaal betaald.
Ja, de weg van en naar de werkplaats om te lunchen of een middagmaal af te halen worden beschouwd als gelijkgesteld traject aan het traject naar het werk.
Ben je klant bij AXA? Kan je voertuig nog rijden? Van het carrosseriewerk tot het overspuiten en het schoonmaken van je voertuig: wij regelen alles voor jou.
Dankzij onze samenwerking met Cryns zijn we voortdurend op zoek naar de meest duurzame technieken en streven we naar de hoogste klantentevredenheid.
De optie 'Verlies & Schade' dekt de materiële schade aan jouw boot. Er blijft echter een vrijstelling van toepassing van 2% van de verzekerde waarde van uw boot.
Bijvoorbeeld: Je verzekert jouw boot voor een waarde van 75 000 euro. Als deze door een storm werd beschadigd en wij komen tussen om de materiële schade te herstellen, dan moet u een vrijstelling van 1 500 euro betalen.
Je blijft aangesloten zolang je bij je werkgever in dienst blijft, zonder wijzigingen en zelfs als je de pensioenleeftijd bereikt hebt. Dit is geen verplichting als de aangeslotene het statuut van zelfstandige bedrijfsleider heeft.
Voor de dekkingen arbeidsongeschiktheid en hospitalisatie is er normaal geen wettelijke verplichting om na het einde van het verzekeringscontract aangesloten te blijven.
Neen, er bestaat geen modeldocument van het gedetailleerd medisch verslag. Je kan onze aanvraag aan je behandelende arts doorgeven zodat deze een document opstelt dat alle nodige gegevens bevat (beschrijving van de symptomen, het verloop van de ziekte, de huidige toestand, de toegepaste medische behandeling en een vooruitblik op de evolutie van de ziekte).
Als je een raskat of -hond hebt, staat de geboortedatum op zijn/haar attest. Je vindt deze informatie ook in het gezondheidsboekje of via de chip van je huisdier.
Als je een krediet bij een financiële instelling neemt, zal ze een waarborg vragen voor het bedrag dat je leent. Ze kan je vragen je groepsverzekeringscontract in onderpand te geven. Als je je maandelijkse aflossingen niet betaalt, zal de financiële instelling je levensverzekering gebruiken om het verschuldigde bedrag te innen.
In voorkomend geval moet de financiële instelling worden geïnformeerd over je vertrek en de beperking van het verzekeringscontract.
Heb je een arbeidsongeval of een ongeval op weg naar of van je werk, dan moet je dit zo snel mogelijk aan je werkgever melden. Je werkgever geeft het ongeval aan bij ons. Voor een licht ongeval, opgenomen in het EHBO-register, is het mogelijk dat je werkgever geen aangifte moet doen.
Als je groepsverzekering in ‘tak 21’ wordt beheerd, heb je altijd een door de verzekeraar gewaarborgd rendement. Daarnaast kun je een aanvullend rendement ontvangen, de ‘winstdeling’. De winstdeling hangt af van verscheidene factoren (het rendement van het fonds waarin de premies worden belegd, de economische en financiële situatie van de verzekeraar, de situatie op de financiële markten enz.).
Let op: het is mogelijk dat je winstdeling erg beperkt of zelfs onbestaand is.
Zelfs in dat geval kun je gebruikmaken van de Fast Car Repair‑dienst. We helpen je graag met een snelle afspraak en een herstelling (op jouw eigen kosten).
Wat moet je doen?
Stuur een e‑mail naar info@fastcarrepair.be met de volgende informatie:
- Onderwerp: “AXA eigen schade zonder tussenkomst verzekeraar”
- Je naam en contactgegevens
- Het merk en model van het voertuig
- De nummerplaat
- Het bouwjaar
- Het chassisnummer
Ons team neemt zo snel mogelijk contact met je op om de herstelling te plannen.
AXA bouwt met de service Fast Car Repair een garagenetwerk uit om de lange wachttijden voor autoherstelling te beperken. In 2025 namen we je voertuig binnen 5 tot 8 dagen in behandeling en het bleef gemiddeld 5 dagen in onze garage voor de herstelling.
Nee. Het derdebetalersysteem is enkel van toepassing voor je hospitalisatie en de medische kosten gedekt door je Hospitalisatieverzekering van AXA die tijdens de hospitalisatie zijn gemaakt (van je opname tot je vertrek uit het ziekenhuis).
Als je aangifte wordt geweigerd, kan je contact opnemen met je ziekenfonds om een compensatie voor je loonverlies aan te vragen. Je doet dit best zo snel mogelijk.
Nee, in onze Fast Car Repair-garages herstellen we alleen voertuigen die nog in staat zijn om te rijden.
AXA wenst de communicatie naar haar klanten zoveel mogelijk te digitaliseren. Enerzijds om haar ecologische voetafdruk te verminderen, anderzijds om de kosten in verband met het verbruik en de verzending van papier te drukken. De noodzaak om naar digitaal over te schakelen om toegang te krijgen tot bepaalde diensten wordt een marktnorm. Dit is bijvoorbeeld het geval wanneer u homebanking of een bankapplicatie gebruikt. Het wordt ten slotte ook gerechtvaardigd door de kosten die gepaard gaan met het gebruik van deze diensten en door de aanzienlijke investeringen die nodig zijn voor de ontwikkeling en het onderhoud ervan.
Alle bedragen van je spaartegoeden (inclusief rente) in je MyAXA klantenzone zijn brutobedragen vóór belastingaftrek. De belasting hangt af van het soort spaarformule. Je betaalt ze op je 60ste verjaardag of op de 10de verjaardag van je contract wanneer je start met pensioensparen of langetermijnsparen vanaf je 55ste. Bij vervroegde afkoop of bij overlijden zal deze belasting op dat moment betaald moeten worden door jezelf of je naasten. Om tot je nettokapitaal te komen trek je de belasting af van je opgebouwde kapitaal.
Meer info over deze belasting vind je terug in de productpagina van je spaarformule (pensioensparen of langetermijnsparen).
Het nummer van je groepsverzekeringscontract bestaat uit negen cijfers: 2x2.xxx.xxx. Dat nummer wordt door een of meer letters gevolgd. Elke letter komt overeen met een waarborg en met de financiering van die waarborg in je groepsverzekeringscontract.
Een voorbeeld:
- Het contract ‘A’ is het door je werkgever gefinancierde pensioencontract.
- Het contract ‘C’ is het door jou gefinancierde pensioencontract.
- Het contract ‘D’ is het door je werkgever gefinancierde contract bij overlijden.
Voor speciale contracten kunnen andere letters worden gebruikt. De personeelsdienst kan je daar meer over vertellen.
Je AXA Arbeidsongevallenverzekering dekt de erelonen van de geconventioneerde artsen volledig (zijnde 100% van de RIZIV-loonschaal).
Nee. Afhankelijk van je schade kan je kiezen tussen terugbetaling op basis van facturen/offertes, een onmiddellijke vergoeding zonder offerte of herstel in natura. Voor een snelle afhandeling zonder administratieve rompslomp is herstel in natura wel de beste keuze.
Je kan als verzekerde je POZ gebruiken voor de financiering van vastgoed door een voorschot op te nemen. Je kan de rechten van de pensioenovereenkomst ook in pand geven voor het verkrijgen van een hypothecair krediet bij een bank.
Het opgenomen voorschot of de inpandgeving van pensioenrechten moeten dienen om je in staat te stellen een onroerend goed dat in de E.E.R. gelegen is te verwerven, te bouwen, te verbeteren, te herstellen of te verbouwen of je belastbare inkomsten op te brengen. Indien het vastgoed eerder uit je patrimonium verdwijnt bv. door een verkoop, dient het voorschot of de lening onmiddellijk te worden terugbetaald.
Je kan kiezen tussen twee types voorschotten: voorschotten met jaarlijkse intrestbetaling en voorschotten met intrestkapitalisatie.
De voorschotakte vermeldt de voorwaarden waaronder dit voorschot wordt toegekend.
Een arbeidswegongeval is elke plotselinge gebeurtenis op weg naar of van het werk waarbij de werknemer letsel oploopt. Omwegen op weg naar het werk om je kinderen bij het kinderdagverblijf of op school af te zetten of op te halen of de weg van en naar de werkplaats om te lunchen of een middagmaal af te halen worden beschouwd als gelijkgesteld traject aan het traject naar het werk.
Een Omnium kan interessant zijn voor een nieuw of recent voertuig (van 0 tot 24 maanden oud). Zo geniet u optimale bescherming en de meest ruime waarborgen met, na een ongeval, dekking van de materiële schade aan uw eigen voertuig.
U kan uw voertuig verzekeren op basis van zijn cataloguswaarde of het bedrag vermeld op de aankoopfactuur.
Is uw voertuig ouder dan 5 jaar, dan stellen wij, als aanvulling bij uw BA, een Mini-Omnium voor.
In de tabel ‘Kies de formule die het beste bij u past’ kan u zien welke dekking u wel of niet hebt als u een BA-verzekering met of zonder (Mini-)Omnium afsluit.
In geval van twijfel breng je je werkgever op de hoogte van elk ongeval dat plaatsvindt op de werkplek of op weg naar of van het werk. Wij beslissen dan of je ongeval onder de voorwaarden valt die de wet op de arbeidsongevallen bepaalt.
U kan aanvullende diensten van onze gezondheidsverzekeringen genieten als u aangesloten bent via uw onderneming en toegang hebt tot de dienst Doctors Online.
De wet bepaalt dat je je niet mag verrijken met gebruikmaking van een verzekering. Daarom is AXA verplicht om een controle uit te voeren van het werkelijke brutoberoepsinkomen van de verzekerde.
Door een beroep te doen op een expert in verzekeringen voor ondernemingen bent u er zeker van dat uw dossier uiterst nauwkeurig opgevolgd wordt bij een schadegeval en dat de dekkingen aangepast zijn aan uw werkelijke behoeften tijdens de verdere ontwikkeling van uw activiteiten.
AXA toont u daarom een lijst van makelaars die met verschillende maatschappijen samenwerken. Doordat deze experts onafhankelijk zijn, kan u rekenen op uiterst relevant advies, in alle transparantie.
Denk je eraan om een nieuwe verzekering bestelwagen voor privégebruik af te sluiten bij AXA? Geen probleem! We regelen alle formaliteiten voor het opzeggen van je huidige polis voor jou.
Aarzel in het algemeen niet om je makelaar om hulp te vragen. Hij of zij kan je:
- adviseren en helpen bij het kiezen van de verzekering die het beste bij je past
- helpen je huidige contract te beëindigen of een nieuw contract af te sluiten.
Ja. Je kan als zelfstandige bedrijfsleider ook sparen in een Individuele Pensioentoezegging (IPT) of als eenmanszaak in een Pensioenovereenkomst voor Zelfstandigen (POZ).
Daarnaast kan je uiteraard ook steeds als particulier sparen via pensioensparen, langetermijnsparen of een niet-fiscale spaar- en/of beleggingsverzekering.
Om u de beste dekking te garanderen, is het soms nodig dat we meer details kennen over de omvang van uw behoeften en over bepaalde specifieke aspecten van uw activiteiten.
Voor die verzekeringen waarvoor een grondigere analyse nodig is, kan u contact opnemen met onze diensten of met uw makelaar. Zij kunnen dan een nauwkeurigere analyse van de risico’s opstellen en u een offerte bezorgen waarvan de dekkingen en het bedrag van de premie aansluiten bij uw werkelijke behoeften.
Je kan als verzekerde je IPT gebruiken voor de financiering van vastgoed door een voorschot op te nemen. Je kan de rechten van de pensioenovereenkomst ook in pand geven voor het verkrijgen van een hypothecair krediet bij een bank.
Het opgenomen voorschot of de inpandgeving van pensioenrechten moet dienen om je in staat te stellen een onroerend goed dat in de Europese Economische Ruimte gelegen is te verwerven, te bouwen, te verbeteren, te herstellen of te verbouwen, of belastbare inkomsten op te brengen. Als het vastgoed uit je patrimonium verdwijnt (bv. door een verkoop), moet je het voorschot of de lening onmiddellijk terugbetalen.
Je kan kiezen tussen twee types voorschotten: voorschotten met jaarlijkse intrestbetaling en voorschotten met intrestkapitalisatie.
De voorschotakte vermeldt de voorwaarden waaronder dit voorschot wordt toegekend.
Bij overlijden voor pensionering van de verzekeringnemer wordt de uitkering gestort naar de in het contract aangewezen begunstigde(n).
De uitkering bij overlijden hangt af van de optie die de verzekeringnemer koos. De uitkering bij overlijden bestaat uit het bedrag van de opgebouwde reserve, eventueel vermeerderd met een kapitaal overlijden. De verschillende opties zijn beschreven in de algemene voorwaarden.
Deze pensioenovereenkomst kan worden aangevuld met een bijkomende verzekering die het overlijdensrisico door ongeval dekt.
Ja. Je kan als zelfstandige met een eenmanszaak ook sparen in een Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ). Daarnaast kan je uiteraard ook steeds sparen via pensioensparen en/of langetermijnsparen.
Drip feed is een gratis beleggingsmechanisme waarmee je gespreid kan beleggen in een AXA Invest4P-beleggingsverzekering, om zo de impact van de marktschommelingen te beperken. Zodra de optie drip feed geactiveerd is, wordt automatisch een storting van minstens 1 000 euro per maand overgedragen van je startfonds naar één of meerdere bestemmingsfondsen in je beleggingsverzekering (tak 23).
Meer infoDe raadsarts van AXA neemt een beslissing over je arbeidsongeschiktheid op basis van de ontvangen medische attesten en rapporten. Je kan steeds een kopie van het verslag van de raadsarts opvragen en dit voorleggen aan je eigen behandelende arts. Deze kan nieuwe medische elementen aan het rapport toevoegen en ons dit rapport opnieuw bezorgen voor verdere analyse.
Indien de raadsarts zijn standpunt niet herziet en je nog steeds niet akkoord bent met deze beslissing, kan je schriftelijk een ‘minnelijke medische expertise’ aanvragen. Bij deze procedure proberen de artsen van elke partij tot een gemeenschappelijk standpunt te komen. Als dat niet het geval is, wordt er een beroep gedaan op een derde arts (arbitrage) die een definitieve bindende beslissing zal nemen.
De werkgever deelt ons binnen de 30 dagen het vertrek van de aangeslotene, de datum van het vertrek en het motief mee. Het brugpensioen geeft geen recht op de uitbetaling van de pensioenuitkering.
U kan alle nieuwe aansluitingen bij AXA onderschreven verzekering Ambulante Zorgen invoeren op het Dail Healthcare-platform of een e-mail sturen naar gezondheidsverzekering@axa.be met vermelding van de volgende gegevens:
- Naam en voornaam van de aan te sluiten persoon
- Geboortedatum
- Geslacht
- Adres
- Aansluitingsdatum
- Datum indiensttreding (optioneel)
Gelieve in geval van aansluiting van een familielid de volgende gegevens toe te voegen:
- Polisnummer van de medewerker
- Familieband (kind, echtgeno(o)t(e), …)
U mag meerdere aansluitingen doorgeven in één e-mail. Voor 5 of meer aansluitingen verzoeken we u een Excel-bestand te gebruiken (desgewenst kan u een standaardbestand aanvragen via gezondheidsverzekering@axa.be).
Zoals de naam zegt, is een pensioentoezegging een toezegging van je werkgever om een aanvullend pensioen op te bouwen voor een specifieke categorie van werknemers of voor zijn volledige personeel. Om de pensioentoezegging te verzekeren, sluit je werkgever een groepsverzekering af bij de maatschappij.
Dankzij de pensioentoezegging bouw je een aanvullend pensioen naast je wettelijke pensioen op, zodat je bij je pensionering een hoger totaal pensioen ontvangt (wettelijk + aanvullend pensioen). Je aanvullend pensioen wordt uitgekeerd op het ogenblik dat je (al dan niet vervroegd) je wettelijke pensioen neemt. Een pensioentoezegging is dus een bovenwettelijk voordeel dat je werkgever je aanbiedt.
Het is normaal dat je je wijziging niet onmiddellijk ziet. Het kan tot 48 uur duren voordat de wijzigingen door onze systemen zijn verwerkt.
U kunt inloggen op uw MyAXA Pro klantenportaal via deze link.
Publieke sector:
Log in met uw e-mailadres en wachtwoord.
Privésector:
U kunt inloggen via:
- itsme® (voorkeursoptie)
- uw e-mailadres en wachtwoord
Je kan als particulier de spaarformules voor een aanvullend pensioen (pensioensparen, langetermijnsparen en het Vrij Aanvullend Pensioen voor Werknemers) met elkaar combineren. Zo heb je later een groter kapitaal bijeen gespaard en geniet je ondertussen meer fiscaal voordeel. Wil je weten of deze formules interessant zijn voor jou? Contacteer je makelaar. Hij maakt samen met jou een gepersonaliseerd voorstel.
Dit portaal biedt u vijf handige functies om uw ervaring te vergemakkelijken:
- Uw verzekeringsdekkingen raadplegen
- Uw betalingsverzoeken en hun status raadplegen
- De door de maatschappij verzonden documenten raadplegen
- Bepaalde schadegevallen aangeven en opvolgen
- De communicatievoorkeuren voor het verzenden van AXA-documenten beheren
Controleer of een andere wettelijke vertegenwoordiger van uw bedrijf u niet als digitale vertegenwoordiger heeft toegevoegd. U kunt namelijk niet tegelijkertijd de wettelijk en digitaal vertegenwoordiger van een bedrijf zijn.
Blijft het probleem bestaan? Klik hier om ons te contacteren.
Nee, wat je Gezondheidsverzekeringen van AXA betreft, kan je makelaar je niet helpen voor het beheer van je medisch dossier. Je makelaar heeft immers als gevolg van het medisch geheim geen toegang tot je medisch dossier.
Om het derdebetalerssysteem te kunnen genieten in geval van hospitalisatie, bezorgt het ziekenhuis je medische kosten rechtstreeks aan AXA.
Door het medisch geheim heeft je werkgever geen toegang tot documenten of informatie die verband houden met je medisch dossier. Je moet aan je werkgever geen enkel document bezorgen, met uitzondering van het attest van arbeidsongeschiktheid dat door je arts is opgesteld.
Onze partnergarages zijn op verschillende plaatsen in België beschikbaar:
- Fast Car Repair Vichte — Beukenhofstraat 97A, 8570 Vichte
- Fast Car Repair Erpe-Mere — Oudenaardsesteenweg 312, 9420 Erpe-Mere
- Fast Car Repair Halle — Lembeek Business Park – Noorderstraat 37, 1502 Lembeek (Halle)
- Fast Car Repair Ham — Steenoven 1A (Industriezone Tessenderlo), 3980 Ham
Alle bedragen van je spaartegoeden (inclusief rente) in je MyAXA klantenzone zijn brutobedragen vóór belastingaftrek. De precieze eindbelasting hangt af van het soort spaarformule (VAPZ, IPT of POZ). Bij vervroegde afkoop of bij overlijden zal deze belasting op dat moment betaald moeten worden door jezelf of je naasten.
Meer info over deze belasting vind je terug in de productpagina van je spaarformule voor een aanvullend pensioen: VAPZ, IPT of POZ.
Wij verzamelen uw persoonsgegevens om meer inzicht te krijgen in de aard van de risico's waartegen wij u beschermen en om u de producten en diensten voor te stellen die het best aan uw behoeften zijn aangepast, zowel bij het onderschrijven van het contract als tijdens de verdere levensduur ervan.
Wij gebruiken uw gegevens in strikte naleving van de wet. In zoverre dit noodzakelijk is voor de hierboven opgesomde doelstellingen, kunnen wij gegevens meedelen aan andere ondernemingen die lid zijn van de groep AXA, aan ondernemingen en/of personen die er verband mee houden (zoals experts, verzekeringstussenpersonen, …) of aan de bevoegde publieke autoriteiten. Uw gegevens worden in geen geval verkocht aan derden van buiten de Groep en we volgen procedures om ze te beschermen tegen pogingen tot ongeoorloofd gebruik of verspreiding ervan.
Op verzoek bezorgen wij u een overzicht van al uw persoonsgegevens waarover wij in onze dossiers beschikken. Wij doen al het mogelijke om die gegevens up-to-date te houden. Indien u van mening bent dat ze verkeerd of onvolledig zijn, dan zullen wij snel de nodige correcties aanbrengen.
Hoe u uw andere rechten kan uitoefenen, hoe u zich kan verzetten tegen direct marketing, of meer info over de verwerking van uw persoonsgegevens, leest in u de link hieronder.
Je kan als particulier de spaarformules voor een aanvullend pensioen (pensioensparen, langetermijnsparen en het Vrij Aanvullend Pensioen voor Werknemers) met elkaar combineren. Zo heb je later een groter kapitaal bijeen gespaard en geniet je ondertussen meer fiscaal voordeel. Wil je weten of deze formules interessant zijn voor jou? Contacteer je makelaar. Hij maakt samen met jou een gepersonaliseerd voorstel.
Iedereen die aan de volgende 4 criteria voldoet:
- is een wettelijk of digitaal vertegenwoordiger van het bedrijf*
- heeft een nationaal registratienummer
- heeft een itsme® account
- heeft een professionele verzekeringsovereenkomst die auto, brand, arbeidsongevallen of aansprakelijkheid dekt
*De wettelijk vertegenwoordiger is ofwel de zaakvoerder, ofwel een natuurlijke persoon die het bedrijf vertegenwoordigt. Deze persoon moet geregistreerd zijn in het register van de KBO (Kruispuntbank van Ondernemingen), in de categorie ‘Functies’. Een verzekeringnemer die een natuurlijke persoon is, kan in MyAXA Pro alleen zichzelf vertegenwoordigen.
*De digitaal vertegenwoordiger wordt door de wettelijke vertegenwoordiger aangewezen in MyAXA Pro en heeft dus toegang tot alle informatie van het bedrijf.
Nee, wat je Hospitalisatieverzekering van AXA betreft, kan je makelaar je niet helpen voor het beheer van je medisch dossier. Je makelaar heeft immers als gevolg van het medisch geheim geen toegang tot je medisch dossier.
Vraag hiervoor de wettelijke vertegenwoordiger van het bedrijf om u toe te voegen als digitale vertegenwoordiger via de kaart ‘toegangsbeheer’ in de MyAXA Pro klantenzone.
Je kan als particulier de spaarformules voor een aanvullend pensioen (pensioensparen, langetermijnsparen en het Vrij Aanvullend Pensioen voor Werknemers) met elkaar combineren. Zo heb je later een groter kapitaal bij elkaar gespaard en geniet je ondertussen meer fiscaal voordeel. Wil je weten of deze pensioenverzekeringen interessant zijn voor jou? Contacteer je makelaar. Hij maakt samen met jou een gepersonaliseerd voorstel.
Nee, wat je Gezondheidsverzekeringen van AXA betreft, kan je makelaar je niet helpen voor het beheer van je medisch dossier. Je makelaar heeft immers als gevolg van het medisch geheim geen toegang tot je medisch dossier.
- Een eenvoudig en transparant product
- Geen premietaks van 4,4% (in tegenstelling tot tak 21-producten)
- Een veilige belegging met een vaste rentevoet die gedurende de volledige looptijd van het contract gewaarborgd is
- Een fiscaal neutrale behandeling: de roerende voorheffing die op de intresten wordt ingehouden, kan worden verrekend met de vennootschapsbelasting
- Een kapitaal dat op elk moment toegankelijk blijft dankzij vervroegde gedeeltelijke opnames, zonder kosten en binnen de voorziene grenzen.
Met de liquidatiereserve kan uw onderneming een deel van haar winst na belasting reserveren tegen betaling van een afzonderlijke bijdrage van 10%. Na afloop van de wettelijk voorziene wachttermijn kunnen deze bedragen worden uitgekeerd onder fiscaal doorgaans gunstigere voorwaarden dan bij een klassieke dividenduitkering. Ter illustratie, en op basis van de momenteel geldende wetgeving, kan de totale belastingdruk hierdoor worden teruggebracht tot ongeveer 18%, tegenover 30% bij een klassieke dividenduitkering.
Tijdens deze wachttermijn kunt u deze liquiditeiten via AXA Cap3 beleggen tegen een gewaarborgde rentevoet. Zo laat u uw middelen renderen in plaats van ze op een bankrekening te laten staan.
Kort samengevat: u laat uw liquiditeiten vandaag groeien en bereidt tegelijk een toekomstige dividenduitkering voor binnen een potentieel gunstiger fiscaal kader.
Bij de vereffening van de vennootschap moet de vereffenaar het contract afkopen.
Bij deze afkoop kan er een afkoopvergoeding worden toegepast en in bepaalde gevallen, een financiële correctie, zoals bepaald in het contract, afhankelijk van de evolutie van de marktrentevoeten.
Als u als bestuurder uw onderneming verlaat, blijft het tak 26-contract eigendom van de vennootschap die het heeft onderschreven.
Het loopt verder op naam van de vennootschap, zoals voorzien in de voorwaarden.
Tak 26 is een kapitalisatieverrichting en geen levensverzekering. Er is dus geen verzekerde persoon in het contract.
Aangezien het contract op naam van de onderneming wordt onderschreven, heeft het overlijden van de bestuurder geen enkele impact op het contract. Het contract loopt verder op naam van de vennootschap zoals voorzien in de voorwaarden.
Voor de betaling van de premies van de Hospitalisatieverzekering en/of de verzekering Ambulante Zorgen, kan u kiezen voor maandelijkse, driemaandelijkse, halfjaarlijkse of jaarlijkse betalingen*.
Indien u niet kiest voor een maandelijkse premiebetaling, ontvangt u bij iedere wijziging van het contract (bijvoorveeld aansluiting van een nieuwe werknemer) een tussentijdse factuur.
* De premiesplitsing moet dezelfde zijn voor alle werknemers van een werkgever.
Via het platform Dail Healthcare kan de werkgever zijn Hospitalisatieverzekering en/of verzekering Ambulante Zorgen van AXA online raadplegen en beheren.
Nee. AXA Cap3 is een tak 26-kapitalisatiecontract waarop enkel een eenmalige premie kan worden gestort. Bijkomende stortingen binnen hetzelfde contract zijn niet mogelijk.
Wil je later meer investeren? Dan kan je één of meerdere afzonderlijke contracten afsluiten.
Nee. Bij een AXA Cap3-contract worden geen beheerskosten aangerekend.
AXA Cap3 is een product voor:
- rechtspersonen met maatschappelijke zetel in België;
- natuurlijke personen van minstens 18 jaar met fiscale woonplaats in België.
Dit product is ideaal voor wie overtollige liquiditeiten gedurende een vooraf bepaalde periode wil laten renderen en daarbij wil genieten van een gewaarborgde rentevoet.
Bij AXA Cap3 is het geïnvesteerde kapitaal, dat wil zeggen het bedrag na aftrek van de instapkosten, gewaarborgd op de eindvervaldag. Boven op dit kapitaal ontvangt u de gewaarborgde intresten die gedurende de volledige looptijd van het contract worden gekapitaliseerd. Op deze intresten wordt een roerende voorheffing van 30% ingehouden. AXA Cap3 voorziet geen winstdeelname.
De juiste keuze hangt vooral af van het beschermingsniveau dat je voor je voertuig wil, zeker na een ongeval.
Al deze formules bieden je een stapsgewijze bescherming voor je voertuig.
Hier is een eenvoudige leidraad:
- Mini Omnium → een bescherming die het essentiële dekt bij onverwachte gebeurtenissen (glasbreuk, brand, natuurkrachten, diefstal/poging).
- Mini Omnium Extra → een versterkte bescherming met de dekkingen van Mini Omnium + een dekking voor materiële schade als je voertuig na een ongeval als totaalverlies wordt verklaard.
- Omnium → de meest volledige bescherming, vooral aangewezen voor nieuwe of recente voertuigen.
Vergelijk in één oogopslag de dekkingen van BA, Mini Omnium, Mini Omnium Extra en Omnium en kies de formule die best bij je past.
Ja. Met AXA Cap3 blijft je kapitaal beschikbaar gedurende de volledige looptijd van het contract. Je kan immers vervroegde gedeeltelijke opnames doen, onder bepaalde voorwaarden.
Per kalenderjaar kan je tot 10% van de reserve, opgebouwd op 31 december van het voorgaande jaar, opnemen, met een maximum van 10 000 euro, zonder kosten of financiële correctie. Boven deze grenzen geldt een afnemende opnamevergoeding: 3% tijdens het 1ste jaar; 2% tijdens het 2de jaar; 1% tijdens het 3de jaar.
Elke gedeeltelijke opname moet minimaal 175 euro bedragen en na de opname moet een minimale reserve van 1 250 euro in het contract behouden blijven.
Het minimale bedrag om een AXA Cap3-contract af te sluiten bedraagt 10 000 euro.
Kies Mini Omnium Extra als je je Mini Omnium wil versterken en langer zorgeloos wil blijven rijden.
Kort gezegd: Mini Omnium Extra = dekkingen van Mini Omnium + een dekking voor materiële schade bij totaalverlies na een ongeval.
Bovenop de verplichte Burgerlijke Aansprakelijkheid (BA) bevat Mini Omnium Extra:
- de dekkingen van Mini Omnium (glasbreuk, brand, schade door natuurkrachten en botsing met dieren, diefstal of poging tot diefstal)
- een dekking voor materiële schade als je voertuig na een ongeval als totaalverlies wordt verklaard. Dat betekent dat het niet meer hersteld kan worden, of dat de herstellingskosten hoger liggen dan de waarde van het voertuig.
Deze formule is iets voor jou als je een alternatief zoekt voor een Omnium en toch een goed beschermingsniveau wil voor een voertuig dat al een paar jaar meegaat.
Vergelijk in één oogopslag de dekkingen van BA, Mini Omnium, Mini Omnium Extra en Omnium en kies de formule die best bij je past.
Tak 26 is een kapitalisatiecontract waarbij je een bepaald bedrag kunt beleggen voor een vooraf vastgelegde termijn, aan een gewaarborgde rentevoet en, in voorkomend geval, met een winstdeelname. Het doel is een kapitaal te laten groeien binnen een duidelijk en voorspelbaar kader. In tegenstelling tot een levensverzekering is er geen verzekerd risico: er is geen verzekerde en geen begunstigde. Het is een eenvoudig product:
- je investeert een bepaald bedrag;
- dit bedrag geniet een gewaarborgde rentevoet;
- de intresten worden gedurende de volledige looptijd van het contract gekapitaliseerd;
- op de eindvervaldag ontvang je het kapitaal, verhoogd met de gekapitaliseerde intresten.
Tak 26 is zo een veilige beleggingsoplossing, vergelijkbaar met een termijnrekening of een kasbon.
Het rendement is gebaseerd op een gewaarborgde rentevoet. Deze rentevoet is die van toepassing is op de datum waarop je storting wordt ontvangen op de bankrekening van AXA Belgium. De rentevoet wordt vermeld in de bijzondere voorwaarden van het contract en blijft vast en gewaarborgd gedurende de volledige looptijd van drie jaar. Momenteel bedraagt deze rentevoet 3,25%.
Wanneer de aansluiting van je gezinsleden tot je Hospitalisatieverzekering van AXA en/of je verzekering Ambulante Zorgen van AXA door je werkgever is toegelaten, moet elke aanvraag tot aansluiting van een nieuw gezinslid rechtstreeks naar hem worden gestuurd (doorgaans via de dienst Human Resources die de aanvraag naar ons zal doorsturen).
Wanneer de aansluiting van je gezinsleden is toegelaten, kan je in de volgende situaties een nieuw lid aansluiten als begunstigde van je Hospitalisatieverzekering van AXA en/of je verzekering Ambulante Zorgen van AXA:
- Geboorte van een kind dat je wettelijk ten laste hebt
- Adoptie van een kind dat je wettelijk ten laste hebt
- Huwelijk of wettelijk samenwonen
Wij wachten nog op bijkomende, eventueel medische informatie die je ons moet bezorgen en/of het verslag van de raadarts van AXA (op basis van een medisch onderzoek). Zodra wij de nodige informatie ontvangen hebben, zullen wij deze analyseren en wordt de betaling zo snel mogelijk uitgevoerd.
Je kan gelijk wie aanduiden als begunstigde van dit spaar-of beleggingsproduct: je partner, je kind maar ook je buurvrouw of een vriend. Weet wel dat de erfbelasting verschillend is.
Let op! Je kan echter niet zomaar alles wegschenken via een levensverzekering. Bepaalde erfgenamen hebben recht op een minimumerfdeel ook wel ‘reservatair erfdeel’ of ‘reserve in de nalatenschap’ genoemd. Deze erfgenamen zijn de afstammelingen (kinderen of kleinkinderen indien je kind al eerder is overleden) en de langstlevende huwelijkspartner. Je mag enkel vrij beschikken over de rest van je nalatenschap, het zogenaamde ‘beschikbare deel’. Dit deel kan je dus ook aan je feitelijk of wettelijk samenwonende partner nalaten.
De afstammelingen hebben samen recht op de helft van je erfenis. Heb je één kind, dan erft het dus de helft, heb je er twee is dit elk een vierde enz.
De langstlevende huwelijkspartner (indien die er is) krijgt sowieso het vruchtgebruik op de helft van de nalatenschap, met minimum het vruchtgebruik of het recht op huur op de gezinswoning en de aanwezige huisraad.
Voorbeeld:
Stel dat je nalatenschap 600 000 euro is en het beschikbare deel bedraagt 300 000 euro. Je zou dit bedrag kunnen nalaten aan bv. een kleinkind door dit aan te duiden als begunstigde bij overlijden in een spaar- en/of beleggingsverzekeringscontract.
De belangrijke voordelen zijn dat je een begunstigde kan aanduiden zonder dat dit in een testament moet worden opgenomen en dus geen bijkomende kosten en administratieve rompslomp hebt. Bovendien blijf je de controle over je geld behouden zolang je leeft. Mocht je ruzie krijgen met je kleinkind en de begunstigde willen wijzigen, kost dit je niks.
Had je in plaats daarvan een spaarrekening geopend op naam van je kleinkind dan werd dit geld van hem of haar van zodra hij of zij meerderjarigheid of een vooraf bepaalde leeftijd bereikt. Je kan in geval van een spaarrekening, de klok niet meer terugdraaien mocht je dit geld aan iemand anders willen geven of zelf terug opnemen.
Ja. Alle documenten voor je spaar- en beleggingsproducten van AXA blijven beschikbaar in je MyAXA klantenzone. Je krijgt elk jaar nog het jaaroverzicht voor de volgende producten:
- Oxylife
- Piazza
- TwinStar
- Oxylife Opportunity
- Life Opportunity
- Happy Life
- Crest
- Opti-plan
Bovendien kan je de evolutie van de eenheidswaarde van de interne fondsen opvolgen via de Fundfinder, en voor die van de Crest en Opti-plan, contacteer je best je makelaar.
Een overlijdensverzekering is een bepaald type levensverzekering.
Bij een levensverzekering betaalt de verzekeringnemer een premie aan de verzekeraar. In ruil hiervoor betaalt de verzekeraar een bedrag uit wanneer een bepaalde gebeurtenis zich voordoet. Dit kan zijn:
- bij het overlijden van de verzekerde, in dat geval spreken we over een ‘overlijdensverzekering’
- op een vooraf bepaalde einddatum als de verzekerde nog leeft in het geval van een ‘spaar- en/of beleggingsverzekering’
- of een combinatie van beide wat we de ‘gemengde levensverzekering’ noemen
Een overlijdensverzekering is dus een welbepaalde levensverzekering waarbij er enkel een bedrag wordt uitgekeerd aan de begunstigde wanneer de verzekerde overlijdt tijdens de looptijd van de verzekering.
Meestal wordt een overlijdensverzekering afgesloten om een financiële bescherming te bieden aan de nabestaanden. Zo kan het uitgekeerde bedrag dienen voor de terugbetaling van een woonkrediet of een andere lening.
Dankzij een overlijdensverzekering kan je er ook voor zorgen dat je nabestaanden over voldoende liquide middelen beschikken om de successierechten en andere kosten van de nalatenschap te betalen.
Een spaar- en/of beleggingsverzekering is een ander type levensverzekering vooral gericht op kapitaalsopbouw.
Wanneer de verzekerde nog in leven is op de einddatum van het contract, wordt het opgebouwde kapitaal uitgekeerd aan hemzelf of aan de begunstigde die hij heeft aangeduid. Overlijdt de verzekerde vóór die einddatum, dan wordt het reeds opgebouwde kapitaal uitgekeerd aan de begunstigde bij overlijden.
Omdat het mogelijk is om via de aanduiding van een begunstigde vermogen op een éénvoudige manier over te dragen naar de volgende generatie, wordt zo’n verzekering vaak gebruikt in het kader van successieplanning.
Kortom, waar een overlijdensverzekering voornamelijk gericht is op financiële bescherming bij overlijden, staat bij een spaar- of beleggingsverzekering de opbouw en overdracht van vermogen centraal. Bij een gemengde levensverzekering combineer je beide doelen.
Je risicoprofiel wordt bepaald in een persoonlijk gesprek met je bankier of verzekeringsmakelaar. Hij stelt je vragen over je financiële situatie, je beleggingsdoelen, je kennis en ervaring, je beleggingshorizon en je bereidheid om risico te nemen. Zo kan hij of zij je helpen bij het kiezen van dat beleggingsproduct dat het best aansluit bij jouw behoeften, verwachtingen en financiële doelstellingen.
Ja, je kan je geld vóór de einddatum opvragen, maar er kunnen voorwaarden, kosten of fiscale gevolgen aan verbonden zijn. Vaak is er een maximumbedrag dat kosteloos kan worden opgenomen, maar dan kan een vervroegde opname alsnog vaak fiscaal worden afgestraft. Neem daarom vooraf contact op met je verzekeringsmakelaar zodat je weet waar je aan toe bent.
De belangrijkste verschillen zitten in de verhouding tussen veiligheid en rendementspotentieel en het feit of je er al dan niet mee aan successieplanning kunt doen.
Tak 21 is een spaarverzekering met een gegarandeerde rentevoet en eventuele winstdeelname. Je spaart op een veilige en stabiele manier gedurende minstens 8 jaar en 1 maand. Op de eindvervaldag ontvang je minstens 100% van de gekapitaliseerde premies en winstdeelnames, na aftrek van taksen en kosten.
In België valt een tak 21-verzekering bovendien onder het Beschermingsfonds voor deposito's en financiële instrumenten, dat een bescherming voorziet tot €100 000 per verzekeringnemer per verzekeringsonderneming indien de verzekeraar in gebreke blijft.
Tak 23 is een beleggingsverzekering waarbij je geld wordt belegd in één of meerdere beleggingsfondsen gedurende minstens 8 jaar en 1 maand. Het rendement is afhankelijk van de prestaties van de financiële markten. Er is geen kapitaal- of rendementsgarantie, maar je hebt wel meer groeipotentieel op lange termijn.
Tak 44 combineert een tak 21-spaarverzekering en een tak 23-beleggingsverzekering binnen één contract. Een deel van je premie wordt veilig gespaard via tak 21, terwijl een ander deel wordt belegd via tak 23 en dit gedurende minstens 8 jaar en 1 maand. Zo combineer je zekerheid met groeipotentieel.
Zowel een tak 21-, een tak 23- als een tak 44-verzekering zijn levensverzekeringen die kunnen worden gebruikt om aan successieplanning te doen. Zo kan je een begunstigde aanduiden in geval van leven en overlijden om je vermogen bij leven of overlijden over te dragen. Bepaalde tak 21- tak 23- en tak 44-verzekeringen kan je combineren met een schenking via bankgift. In dat geval betaal je geen successierechten.
Tak 26 is een kapitalisatiecontract, zonder verzekerde of begunstigde. We spreken hier dus niet van een levensverzekering. Tak 26 laat je geld op een voorspelbare en stabiele manier groeien, dankzij een gegarandeerde rentevoet voor de volledige contractduur aangevuld met een mogelijke winstdeelname. Op de eindvervaldag, ontvang je minstens 100% van de gekapitaliseerde premies en winstdeelnames, na aftrek van taksen en kosten. Looptijden variëren tussen 1 en 10 jaar, afhankelijk van de verzekeraar die het contract aanbiedt. Een tak 26-contract kan niet worden gebruikt voor successieplanning.
Je kan een spaar-en/of beleggingsverzekering afsluiten om aan pensioensparen of langetermijnsparen te doen. Voldoe je hierbij aan de wettelijk voorwaarden, dan krijg je een belastingvermindering op je gestorte premies. Je opgebouwde kapitaal wordt later wel belast. Je betaalt 8% belasting bij pensioensparen en 10% bij langetermijnsparen.
Sluit je een spaar-en/of beleggingsverzekering af buiten het fiscale kader pensioensparen of langetermijnsparen? Dan geven je gestorte premies geen recht op een belastingvermindering. Deze verzekeringen kunnen echter andere fiscale voordelen bieden, bijvoorbeeld in het kader van successie- of vermogensplanning.
Afhankelijk van de kenmerken van je verzekering, zal er bij een vervroegde opname of een uitkering bij leven een roerende voorheffing of een meerwaardebelasting van toepassing zijn. Hou er rekening mee dat op de premies die je stort ook een premietaks verschuldigd kan zijn.
- Een eenvoudig en transparant product
- Geen premietaks
- Een vaste rentevoet die gedurende de volledige looptijd van het contract gewaarborgd is
- Een veilige belegging
- Een korte en vooraf bepaalde beleggingsduur (drie jaar)
- Kapitalisatie van de intresten of rente op rente
- Een kapitaal dat op elk moment beschikbaar blijft via vervroegde gedeeltelijke opnames, zonder kosten en binnen de voorziene grenzen
